


LONDON (IT BOLTWISE) – Rheinmetall wird an den Märkten trotz eines starken Rekord-Backlogs überwiegend mit „Kaufen“ bewertet, das Konsens-Kursziel liegt laut Analysten bei 1.500,00 EUR. Gleichzeitig hat sich der Kurs seit dem 52-Wochen-Hoch deutlich entfernt, während der operative Cashflow durch Lageraufbau sichtbar unter Druck stand. Ob der Rüstungshochlauf an der Kapitalbindung scheitert oder sich in Bargeld und Ergebnis übersetzt, entscheidet sich nach Einschätzung der Marktteilnehmer in den kommenden Quartalen. Für Anleger bleibt damit vor allem die Cash-Conversion die zentrale Prüfgröße.
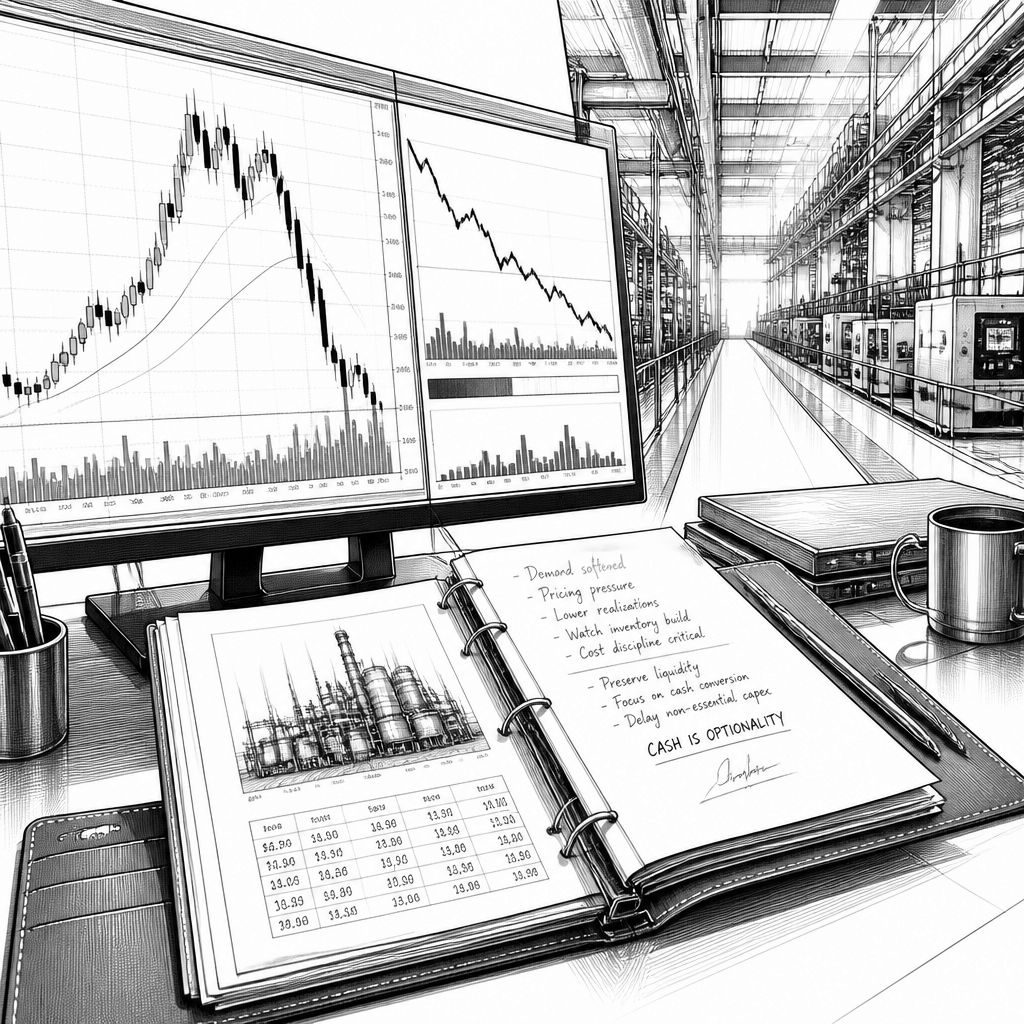
Rheinmetall liefert operativ starke Impulse – der Markt verrechnet sie aber gerade mit der falschen Buchungskette. Während das Unternehmen im Umfeld eines Rekordquartals von einem kräftig gestiegenen Umsatz und einem ebenso deutlich gewachsenen operativen Ergebnis spricht, liegt der Fokus vieler Analysten und Investoren aktuell auf der Kapitalflussrechnung: Ein massiver Lageraufbau hat den operativen Cashflow spürbar belastet. Der Konflikt wirkt wie eine Verzögerung zwischen „Auftragspolster“ und „Bargeld“, und genau diese Lücke erklären, warum sich der Kurs trotz guten Nachrichten im Jahresverlauf weiterhin zäh hält.
Beim Blick auf die Analystenlage ergibt sich dennoch ein klares Mehrheitsbild. Der Konsens für die kommenden zwölf Monate wird im Text mit einem Kursziel von 1.500,00 EUR angegeben, die Spanne reicht dabei von 1.050,00 EUR bis 2.300,00 EUR. Gleichzeitig zeigen die Kursdaten, wie sensibel die Aktie auf Details reagiert: Mit einem aktuellen Kurs von 1.150,20 EUR liegt der Markt rund um die Region der jüngeren technischen Marken, während das 52-Wochen-Hoch bei 2.007,00 EUR und das 52-Wochen-Tief bei 902,50 EUR den enormen Bewertungsabstand illustrieren. Der RSI (14) notiert im Text bei 51,5, die 200-Tage-Linie wird dagegen mit 1.414,96 EUR ausgewiesen – das deutet auf einen Markt hin, der kurzfristige Stärke zwar zulässt, den mittelfristigen Trend aber noch nicht wieder „freigibt“.
Technisch und marktseitig lässt sich die Argumentation aus zwei Richtungen lesen: Auf der einen Seite stehen die strukturellen Treiber, die das Geschäftsmodell stützen sollen. Der Backlog wird im Text auf ein Rekordniveau von über 80 Mrd. Euro beziffert und als mehrjährige Produktionssicherheit eingeordnet, während die Kapazitätsausweitung in der Munitionsfertigung als angeblich schwer kopierbarer Vorsprung beschrieben wird. Ergänzend wird die Plattformbindung über Fahrzeugfamilien wie Boxer und Lynx genannt, weil Ersatzteile, Ausbildung sowie lokalisierte Fertigung zusätzliche wiederkehrende Umsatzquellen schaffen können. Dazu kommt ein operativer Hebel: Das operative Ergebnis soll im jüngsten Quartal stärker gewachsen sein als der bereits kräftig gestiegene Umsatz – ein Hinweis darauf, dass neue Kapazitäten schrittweise profitabel ausgelastet werden.
Auf der anderen Seite blockiert jedoch ein klassischer Zyklus in wachstumsgetriebenen Industrieprogrammen: Wachstum muss erst vorfinanziert werden, bevor es in den Cashflow übergeht. Genau dieses Bild skizziert der Text mit einem tiefroten operativen Cashflow durch Lageraufbau und einer gesenkten Umsatzprognose, die nach einer gestrichenen Fregatten-Order erfolgt sein soll. Für die Bewertung ist das besonders relevant, weil die Aktie laut Angabe im Text mit einem Forward-KGV von 33,6 für 2026 deutlich über dem Peer-Median gehandelt wird. Die Marktimplikation ist simpel: Wer über dem Branchendurchschnitt bewertet ist, braucht nicht nur steigende Umsätze, sondern eine zügige Cash-Conversion, sonst bleibt die Wachstumsprämie theoretisch. Gleichzeitig wird erwähnt, dass die Konsensannahmen für die Folgejahre das Forward-KGV spürbar reduzieren könnten (22,7 für 2027 und 17,0 für 2028) – sofern die Ergebnisentwicklung wie prognostiziert anläuft.
Die Szenarien im Text fassen diese Logik in drei Varianten: Im Bull-Szenario läuft der Kapazitätsaufbau bei Munition planmäßig hoch und übersetzt margenschwache Wachstumsraten in messbaren Ergebnis- und Cashflow-Fortschritt. Das stützt auch den Mehrheitskonsens aus „Kaufen“-Einstufungen. Im Basis-Szenario bleibt es bei soliden Fortschritten, aber mit Reibung durch Stornierungen und Anpassungen der Umsatzspanne; entscheidend ist hier die Cash-Conversion als Kipp-Punkt. Das Bear-Szenario dreht das Risiko stärker politisch: Verteidigungsaufträge seien nicht allein marktbasiert, sondern könnten sich in europäischen Hauptstädten verschieben, was einen Wachstumspfad gefährdet. Genährt wird diese Sorge zusätzlich durch Diskussionen über eine mögliche Prioritätsverlagerung innerhalb von Haushaltsentwürfen – der Text nennt als Beispiel eine Verschiebung zugunsten von Drohnenbudgets im deutschen Kontext.
Für Anleger wird die Zeitachse deshalb klar: Ausschlaggebend sind nicht nur die Auftragsmeldungen, sondern die nächsten Quartalsberichte, die zeigen müssen, ob Lageraufbau sich in Zahlungseingänge und Free-Cashflow-Signale verwandelt. Der Text verweist in diesem Zusammenhang auch auf eine negative Cashflow-Vorprägung nach den Halbjahreszahlen, die trotz Rekordumsatz zu Kursreaktionen geführt habe. Gleichzeitig gibt es konkrete Impulse aus dem operativen Umfeld, die zumindest das Investitions- und Umsetzungsnarrativ nähren: Genannt werden etwa eine Investition von rund 260 bis 270 Millionen Euro für einen „Defence Hub Nordhessen“ am Standort Kassel sowie die Beauftragung eines modularen Feldlagers in Litauen im Wert von 250 Millionen Euro. Auch wenn solche Meldungen die Bilanzmechanik nicht automatisch verbessern, können sie die Erwartung stabilisieren, dass Kapazitäten nicht nur wachsen, sondern später in Ergebnisse und Cashflows münden.
Unterm Strich bleibt Rheinmetall laut dem Artikel in einem Bewertungsdilemma: Auf der einen Seite spricht der Rekord-Backlog und der Analystenkonsens mit dem 1.500,00-EUR-Ziel für Aufholpotenzial. Auf der anderen Seite wirkt der strukturelle Zeitversatz zwischen Produktion, Lageraufbau und Cash-Conversion wie eine Bremse für die kurzfristige Kursentwicklung. Entscheidend dürfte damit sein, ob die Aktie den Markt davon überzeugt, dass der Kapitalbindungseffekt nur ein Übergangsphänomen war – oder ob die Wachstumswette noch länger auf Bargeld warten muss.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Rheinmetall: Kursziel 1.500 Euro bis 2026 – Cashflow bremst den Aufwärtstrend" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Rheinmetall: Kursziel 1.500 Euro bis 2026 – Cashflow bremst den Aufwärtstrend" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Rheinmetall: Kursziel 1.500 Euro bis 2026 – Cashflow bremst den Aufwärtstrend« bei Google Deutschland suchen, bei Bing oder Google News!