


LONDON (IT BOLTWISE) – Viele Beschäftigte lassen vermögenswirksame Leistungen liegen, obwohl Arbeitgeber monatlich bis zu 40 Euro zahlen. Wer den Anspruch auf den VL-Vertrag nicht abrufen lässt, verliert nicht nur den Zahlungsfluss, sondern auch die Zeit im Zinseszinseffekt. Dabei hängt der spätere Kapitalwert stark vom Produkt ab. Zusätzlich kann unter Voraussetzungen eine Arbeitnehmersparzulage den Aufbau weiter stützen.
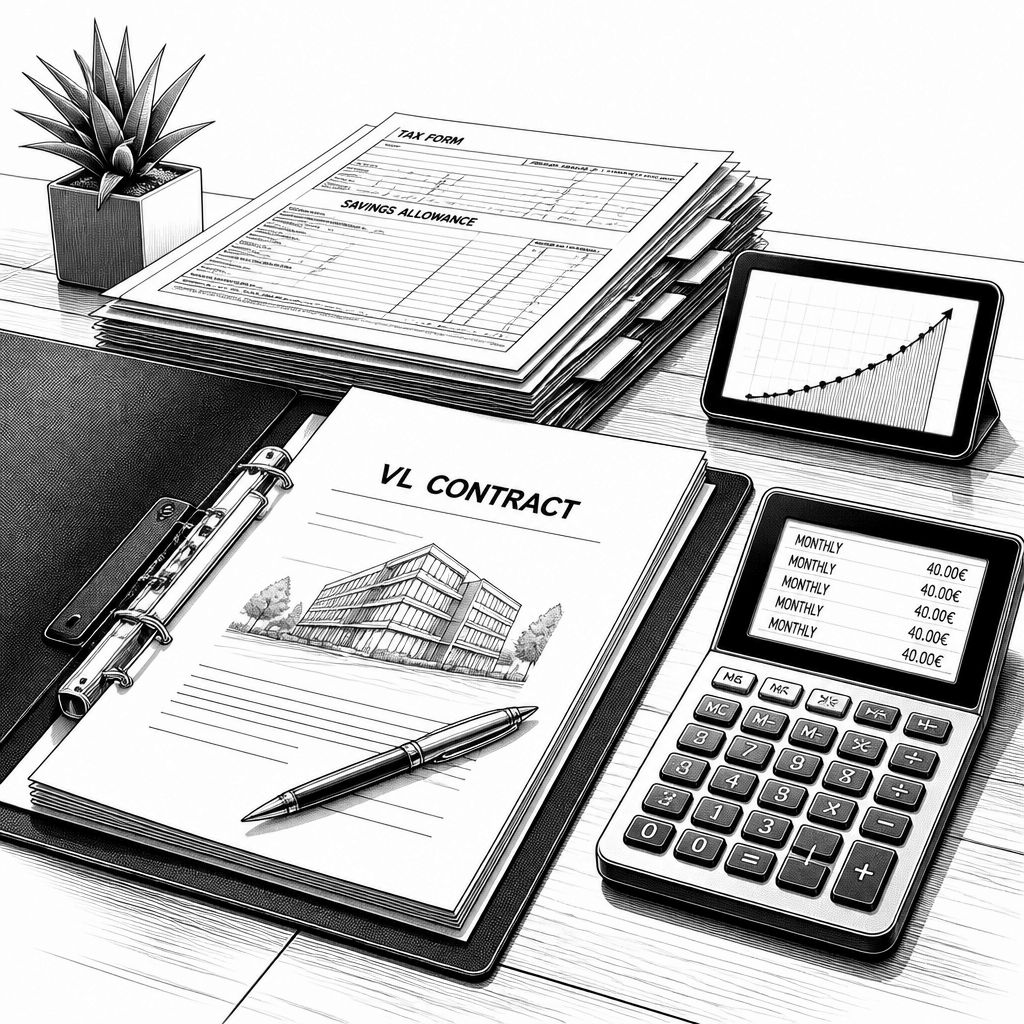
In der Finanzplanung vieler Haushalte schlummert ein relativ naheliegendes Potenzial zur Vermögensbildung: Arbeitgeber bieten für Beschäftigte teils monatliche Zahlungen an, die direkt in einen Sparvertrag fließen. Problem: Der Anspruch bleibt in der Praxis häufig ungenutzt, weil das „Ob“ und „Wie“ des VL-Setups an Dokumente und Fristen gekoppelt ist. Wer seinen Arbeitgeberzuschuss zur betrieblichen Altersvorsorge oder zum Vermögensaufbau nicht aktiv anstoßen lässt, verschenkt mehrere Jahre Kapitalbindung, obwohl die Grundidee vergleichsweise einfach ist: Geld wird über einen festen Zeitraum regelmäßig angespart, und genau diese Regelmäßigkeit wirkt später wie ein strukturiertes Sparprogramm.
Im Zentrum stehen die sogenannten vermögenswirksamen Leistungen (VL), bei denen Arbeitgeber monatliche Beträge von bis zu 40 Euro bereitstellen. Wenn diese Leistungen konsequent über sechs Jahre eingebracht werden, summiert sich laut den vorliegenden Analysen allein der Arbeitgeberanteil auf rund 2.900 Euro. Dass viele Beschäftigte ihr Recht darauf nicht wahrnehmen, liegt dabei nicht zwingend an fehlendem Interesse, sondern oft an fehlenden Informationen in der Personalabteilung oder an der Frage, wie der Vertrag konkret ausgestaltet sein muss. Gerade bei VL gilt: Der Arbeitgeber überweist die Beträge typischerweise nur, wenn die entsprechenden vertraglichen Voraussetzungen erfüllt sind. Damit wird die Initiative faktisch zum Entscheidungspunkt beim Arbeitnehmer – und nicht bei der abstrakten Idee, „irgendwann“ zu sparen.
Technisch und wirtschaftlich entscheidet bei VL jedoch nicht nur die Höhe, sondern die Produktwahl. Die Wahl des Anlageprodukts beeinflusst den späteren Gesamtwert, weil VL-Verträge je nach Ausgestaltung unterschiedliche Verzinsungs- oder Renditeannahmen enthalten. Eine Beispielrechnung zeigt den Unterschied: Ein VL-Bausparvertrag mit einer Verzinsung von 0,5 % p.a. führt nach einer Gesamtlaufzeit von sieben Jahren zu einem Kapital von zirka 2.900 Euro. Wer sich hingegen für ein ETF-Depot mit einer angenommenen Rendite von 6 % p.a. entscheidet, kann im gleichen Zeitraum mit etwa 3.700 Euro rechnen – hier aber mit dem wichtigen Zusatz, dass es sich ausdrücklich um eine Annahme der Rendite handelt. Genau in dieser Lücke zwischen Erwartung und Realität entsteht für Anleger die eigentliche Aufgabe: Kosten, Laufzeit und Risikoprofil müssen zum persönlichen Zeithorizont passen.
Neben dem Arbeitgeberanteil kann unter bestimmten Bedingungen eine staatliche Förderung hinzukommen. Dafür ist die Arbeitnehmersparzulage relevant: Sie beträgt 20 % auf jährliche Einzahlungen von maximal 400 Euro, sofern diese in Fonds oder ETFs investiert werden. Daraus ergibt sich eine jährliche Zulage von bis zu 80 Euro. Voraussetzung bleiben dabei definierte Einkommensgrenzen. Für das Jahr 2024 lagen die Grenzen laut den Angaben für Alleinstehende bei einem zu versteuernden Einkommen von 40.000 Euro pro Jahr; bei verheirateten Paaren oder eingetragenen Lebenspartnerschaften verdoppelt sich die Grenze entsprechend auf 80.000 Euro. Diese Mechanik macht VL gerade für Personen mit mittlerem Einkommen interessant, weil die effektive Rendite durch den Zuschuss steigt – ohne dass dafür zwangsläufig zusätzliches Sparvolumen aufgebracht werden muss.
Auch die Systematik der Abgaben spielt mit hinein, weil der tatsächliche Nettoeffekt davon abhängt, welche Deckelung oder Bemessungsgrenze im Einzelfall greift. Wenn sich die Beiträge im Jahresverlauf ändern, wirkt sich das auf den Handlungsspielraum aus, der über den Arbeitgeberzuschuss hinaus möglich ist. Deshalb wird in den vorliegenden Hinweisen geraten, nicht nur den Vertrag, sondern auch die Rahmenparameter wie Beitragsbemessungsgrenzen im Blick zu behalten. In der Umsetzung heißt das: Wer VL als festen Bestandteil der Finanzstrategie plant, sollte die eigene Einkommenssituation in Relation zu den Förderbedingungen prüfen und die Nettowirkung über die Zeit nachvollziehen können – statt nur den monatlichen Betrag zu vergleichen.
Ein weiterer Stellhebel liegt bei den Kostenstrukturen, denn laufende Gebühren können die Nettorendite schmälern. Der Markt zeigt dabei unterschiedliche Gebührenmodelle. Als Beispiel werden bei spezialisierten Anbietern Servicegebühren ab 1,0 % p.a. genannt, etwa bei Oskar-VL 2; hinzu kommen interne Kosten der zugrunde liegenden Exchange Traded Funds (ETFs), die in den Angaben mit rund 0,14 % p.a. beziffert werden. Für die Praxis folgt daraus: Wer VL auswählt, sollte nicht nur auf die beworbene Rendite oder die „Bis-zu“-Beiträge schauen, sondern den Kostenblock als festen Bestandteil der Rechnung behandeln. Genau an dieser Stelle wird die Auswahlstrategie anspruchsvoller: Selbst wenn die Anlageklasse grundsätzlich ähnlich wirkt, können Gebührenunterschiede über Jahre spürbar sein.
Um den Nutzen nicht wieder zu verlieren, empfiehlt sich schließlich ein pragmatischer Ablauf. Beschäftigte sollten zunächst im Arbeitsvertrag oder direkt in der Personalabteilung prüfen, ob und in welcher Höhe ein Anspruch auf vermögenswirksame Leistungen besteht, denn erst die korrekte Vertragsgrundlage ermöglicht die Überweisung der Arbeitgeberbeträge. Angesichts von Inflationsentwicklungen und dem Bedarf an zusätzlicher privater Altersvorsorge rücken VL in der Argumentation häufig als planbarer Baustein in den Vordergrund. Wichtig ist dabei auch die Transparenz über Grenzen: Die Hinweise beinhalten einen Disclaimer, dass es sich nicht um Anlageberatung handelt und keine Kauf- oder Verkaufsempfehlung darstellt; Angaben zu Kursen, Unternehmen und Märkten erfolgen ohne Gewähr. Für Entscheidungsträger bedeutet das vor allem eins: VL sollten als strukturierte Spar- und Förderoption verstanden werden, bei der Produktwahl und Kostenlogik ebenso zählen wie die Aktivierung des Anspruchs.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Vermögenswirksame Leistungen: So gehen Arbeitnehmern 40 Euro monatlich oft verloren" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Vermögenswirksame Leistungen: So gehen Arbeitnehmern 40 Euro monatlich oft verloren" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Vermögenswirksame Leistungen: So gehen Arbeitnehmern 40 Euro monatlich oft verloren« bei Google Deutschland suchen, bei Bing oder Google News!