


MYANMAR / LONDON (IT BOLTWISE) – Betrugsmaschen in den USA haben laut Meldungen und Erhebungen der US-Verbraucherbehörde einen Rekordwert von 15,9 Milliarden US-Dollar an gemeldeten Verlusten erreicht. Gleichzeitig zeigen Befragungen, dass viele Opfer nicht nur Geld verlieren, sondern nach dem Betrug auch Rückfragen der Behörden, Bankauflagen und teils Steuerforderungen erleben. Der Bericht schildert eine Kette, in der KI-gestützte Täuschungen und Kryptowährungen die Nachverfolgung erschweren, während Rückerstattungen für Betroffene oft ausbleiben. Als besonders sichtbar wird dabei, wie sich Betrugsstrukturen aus einem Ursprungskomplex verlagern können, obwohl lokale Behörden Teile davon zerstören.
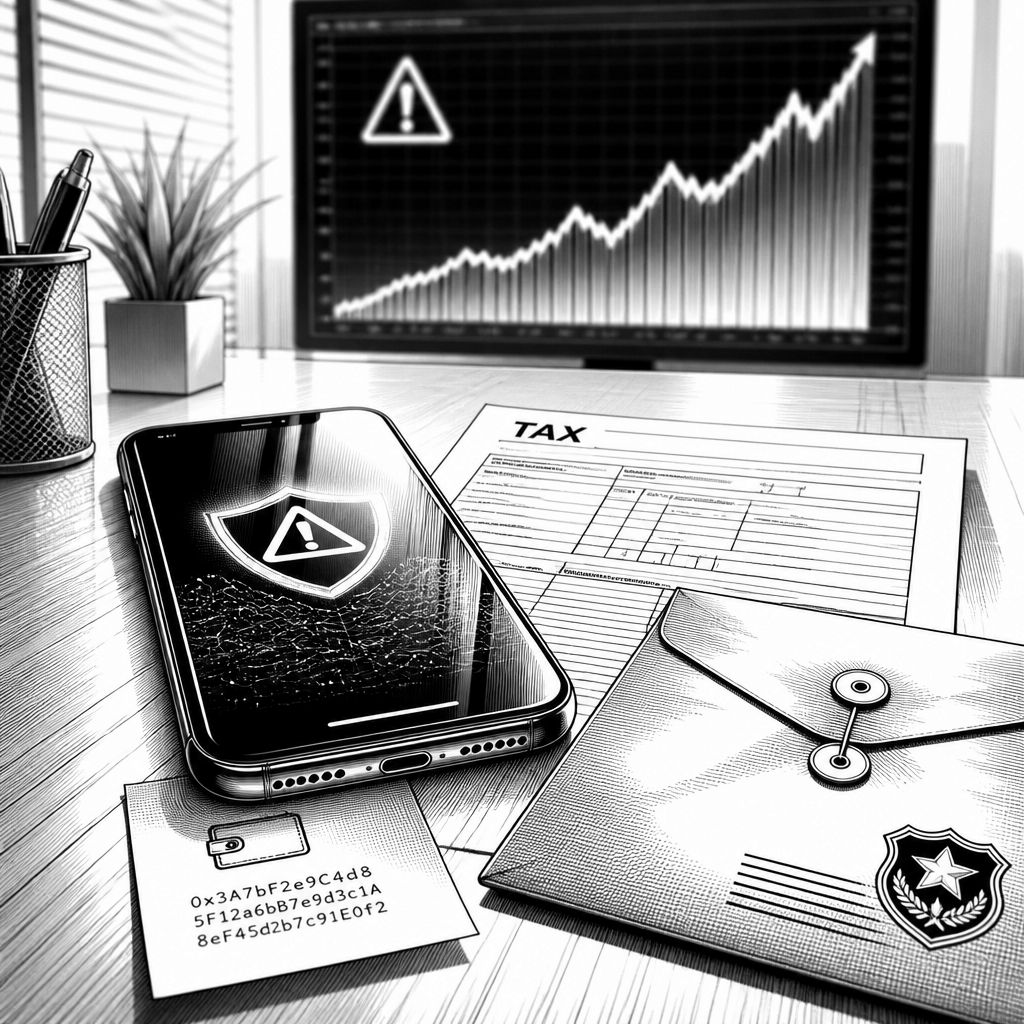
In den USA häufen sich Betrugsfälle in einer Größenordnung, die sich mittlerweile auch an der Sprache von Behörden und Opfern zeigt: Aus einzelnen „War Stories“ wird ein strukturelles Problem. Laut Angaben der US-Verbraucherbehörde beliefen sich die gemeldeten Verluste im vergangenen Jahr auf 15,9 Milliarden US-Dollar, ein Plus von 25 % gegenüber 2024. Die Dunkelziffer dürfte dabei deutlich höher liegen, weil viele Betroffene sich schämen oder aus Angst vor Ablehnung erst gar nicht berichten. Der Bericht verknüpft diese Zahlen mit konkreten Lebensläufen, in denen es nach dem eigentlichen Scamming häufig noch eine zweite, härtere Phase gibt: Rückforderungen, Steuerlasten und ein Umgangston, der Opfer eher behandelt, als hätten sie „selbst“ etwas falsch gemacht.
Technisch betrachtet ändern sich die Rahmenbedingungen für Betrüger gerade in zwei entscheidenden Bereichen. Erstens erhöht Künstliche Intelligenz (KI) die Skalierbarkeit von Täuschung: Aus aufwändigen Einzelanfragen wird eine automatisierte Ansprache, die in Menge und mit höherer sprachlicher Qualität läuft. Zweitens dienen Kryptowährungen in vielen Investment- und Romance-Schemata als „digitale Kasse“, bei der Identitäten verschleiert werden können und die Rückverfolgung nur mit erheblichem Aufwand möglich ist. So schildert der Bericht, dass erbeutete Gelder mit Hilfe geleakter Unterlagen und Wallet-Adressen bis zu einem notorischen Scam-Komplex in Myanmar zurückverfolgt werden konnten. Auch wenn ein Teil der Anlage dort in Schutt und Asche liegt, deutet die Gesamtheit der Beobachtungen auf eine Verschiebung statt auf eine nachhaltige Stilllegung hin: Neue Sites öffnen sich, und die Opfer erhalten weiterhin selten ihr Geld zurück.
Die sozialen und institutionellen Kosten steigen parallel. Der Bericht beschreibt Interviews mit rund fünf Dutzend Opfern, darunter Menschen im Alter von 32 bis 90 Jahren, die Geldbeträge von mehreren Tausend bis bis zu 4 Millionen US-Dollar verloren. Auffällig ist dabei ein Muster: Viele Betroffene berichten von Einsamkeit und Verwirrung nach dem Betrug, von Spott in Umfeld und Familie sowie von zunehmendem Druck durch Banken und Kreditgeber. Wenn die Strafverfolgung schließlich doch involviert wird, wirkt die Rückkopplung oft langsam oder dünn; zugleich können Opfer sogar zusätzliche Lasten bekommen, etwa durch Bankgebühren oder Steuerforderungen auf Geld, das sie aus steuerlich begünstigten Konten abziehen mussten. Das führt in Einzelfällen zu existenziellen Entscheidungen wie dem Verkauf von Vermögenswerten oder dem Umzug in kleinere Wohnungen.
Ein zentraler Block im Bericht behandelt dabei die Mechanik, wie Steuerrecht und Betrug zusammen „doppelt“ belasten können. Vor 2018 gab es teils die Möglichkeit, Verluste aus Diebstahl oder Betrug steuerlich abzusetzen. Unter der Steuerreform (Tax Cuts and Jobs Act), die laut Bericht für bestimmte Fälle dauerhaft wurde und Ende 2025 Bestand haben sollte, sind persönliche Verluste aus vielen gängigen Betrugsfällen jedoch nicht mehr für solche Steuerentlastungen vorgesehen. In der Folge kann aus einem reinen Verlustszenario eine steuerpflichtige Situation werden: Wer aus Rentenkonten Geld abzieht und es anschließend an Betrüger verliert, kann dennoch eine Steuerrechnung erhalten. Das wird anhand eines konkreten Falles deutlich, in dem eine pensionierte Pflegekraft nach einem Betrug, bei dem sie über 200.000 US-Dollar aus Rentenkonten übertragen haben soll, später eine Steuerforderung über 80.000 US-Dollar erhielt.
Damit verschiebt sich auch die Frage, warum Rückerstattungen so selten sind. In den USA greifen Erstattungen offenbar vor allem dann, wenn unautorisierte Abbuchungen vorliegen; wenn Opfer aber durch Täuschung selbst Überweisungen freigeben oder „zustimmen“, bleiben sie häufig außen vor. Banken und Kreditinstitute werden im Bericht zudem als Akteure beschrieben, die je nach Konstellation auf Einzelfallannahmen setzen: Konten werden eingefroren oder gekündigt, und statt Unterstützung treffen Opfer teils Forderungen nach Rückzahlung sowie Rechnungen für Rechtskosten. Gleichzeitig wird ein „Ausnahme-Mechanismus“ sichtbar: In Kalifornien kann ein Diebstahl an Seniorinnen und Senioren unter strengere Schutzdefinitionen fallen. Der Bericht schildert dazu einen Fall, in dem eine Seniorin nach einer Klage gegen ihre Bank nach Angaben ihrer Anwälte eine Einigung erzielte; das Bankhaus erklärt dabei, es habe Transaktionswarnungen und Rückfragen genutzt, um ungewöhnliche Transfers frühzeitig zu adressieren.
Auf der politischen und regulatorischen Ebene zeigt der Bericht, wie unterschiedlich Länder das Problem angehen. Der US-Ansatz wirkt demnach oft kleinteilig: Es gibt Pläne, Beschwerden stärker zu bündeln (etwa über eine zentrale Meldeseite), und es werden Offenlegungspflichten diskutiert, die tief gefälschte KI-Inhalte oder KI-generierte Audio- und Videomaterialien adressieren sollen. Gleichzeitig wird im Bericht betont, dass andere Regionen weitergehende Verpflichtungen schaffen: Im Vereinigten Königreich müssen Finanzdienstleister laut den im Bericht beschriebenen Regeln in bestimmten Fällen erstatten, wenn Kundinnen und Kunden in Betrugstransaktionen gedrängt wurden. In der Europäischen Union können Finanzinstitute potenziell haftbar werden, wenn sie keine ausreichenden Schutzmaßnahmen gegen Betrugszahlungen implementieren; außerdem verlangen Digital-Services-Regeln, dass gemeldete Scam-Inhalte zügig geprüft und Plattformmaßnahmen breiter angelegt werden. Auch Australien, Singapur und teils asiatische Modelle werden als Beispiele genannt, in denen Verantwortung stärker verteilt und in Notfällen durch Zwangsmechanismen gestützt wird.
Gerade bei Kryptowährungen wird die Rückabwicklung im Bericht als strukturell schwieriger beschrieben als bei klassischen Bankeinlagen. Kryptowerte seien nicht durch eine bundesstaatliche Einlagensicherung abgesichert; zudem können Transaktionen Identitäten verschleiern und über Offshore-Strukturen laufen, bei denen US-Regelungen nicht ohne Weiteres greifen. Um gestohlene Krypto zu lokalisieren, braucht es Zeit und Geld; spezialisierte Anwälte für die Nachverfolgung entstehen, doch selbst dann sind Ermittlungszugriffe oft davon abhängig, dass zuständige Stellen die notwendigen Schritte einleiten. Der Bericht verweist zudem auf einen konkreten Ablauf zwischen Ermittlern und einem Krypto-Unternehmen, bei dem laut Unternehmensangaben eine „willkürliche“ Blockade nicht möglich sei, weil sich Gelder nach der Tat bereits mit anderen Mitteln vermischt hätten. Diese Mischungseffekte erklären, warum „Spuren finden“ und „Spuren zurückdrehen“ häufig auseinanderfallen. Für Unternehmen und öffentliche Stellen heißt das: Der eigentliche Hebel liegt zunehmend in Prävention, also in frühen Erkennungsmustern, in verbesserten Schnittstellen zwischen Finanzinstituten und Behörden sowie in belastbaren Prozessen, um verdächtige Transaktionen zeitnah abzuklären.
Gleichzeitig wird klar, dass der Kampf gegen KI- und Krypto-Scams nicht allein vom Strafrecht abhängt. Der Bericht beschreibt, dass in den USA mehrere Behörden in Teilbereichen involviert sind, was zu einer „stückwerkartigen“ Strategie führen kann. Auch wenn es neue Einheiten und Initiativen geben soll, fehlt laut den genannten Erhebungen eine umfassende, nationale Leitlinie, einschließlich einer einheitlichen Definition und einer übergreifenden Schätzung der Gesamtschäden. Für die Betroffenen bleibt deshalb entscheidend, wie schnell Hilfe verfügbar ist und ob Finanzinstitute und Plattformen im Ernstfall nicht nur „Transaktionen stoppen“, sondern auch mit klaren Erstattungs- und Supportwegen arbeiten. Das Ausmaß der Verluste und die wiederkehrenden Erzählungen der Opfer legen jedenfalls nahe: Wer sich nur auf die Entfernung von Scam-Inhalten oder einzelne Festnahmen konzentriert, unterschätzt die Geschwindigkeit, mit der Betrugssysteme umziehen und mit KI-gestützter Skalierung weiterlaufen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "KI und Krypto treiben Betrugsmaschen: Rekordverluste von 15,9 Milliarden US-Dollar in den USA" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "KI und Krypto treiben Betrugsmaschen: Rekordverluste von 15,9 Milliarden US-Dollar in den USA" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »KI und Krypto treiben Betrugsmaschen: Rekordverluste von 15,9 Milliarden US-Dollar in den USA« bei Google Deutschland suchen, bei Bing oder Google News!