


FRANKFURT / LONDON (IT BOLTWISE) – Mit der Erwartung höherer Leitzinsen zahlen Banken in Deutschland teils ungewöhnlich hohe Tages- und Festgeldzinsen für Neukunden. Laut einer Auswertung von Verivox lagen zwischenzeitlich bei mindestens elf Geldhäusern zeitweise Angebote über 3,5 Prozent. Den Wettbewerb treiben vor allem Digitalbanken wie Revolut, aber auch etablierte Institute reagieren mit zeitlich befristeten Lockkonditionen. Für Sparer wird dadurch vor allem das Thema Kontowechsel und die Prüfung der Zinssätze für Bestandskunden entscheidend.
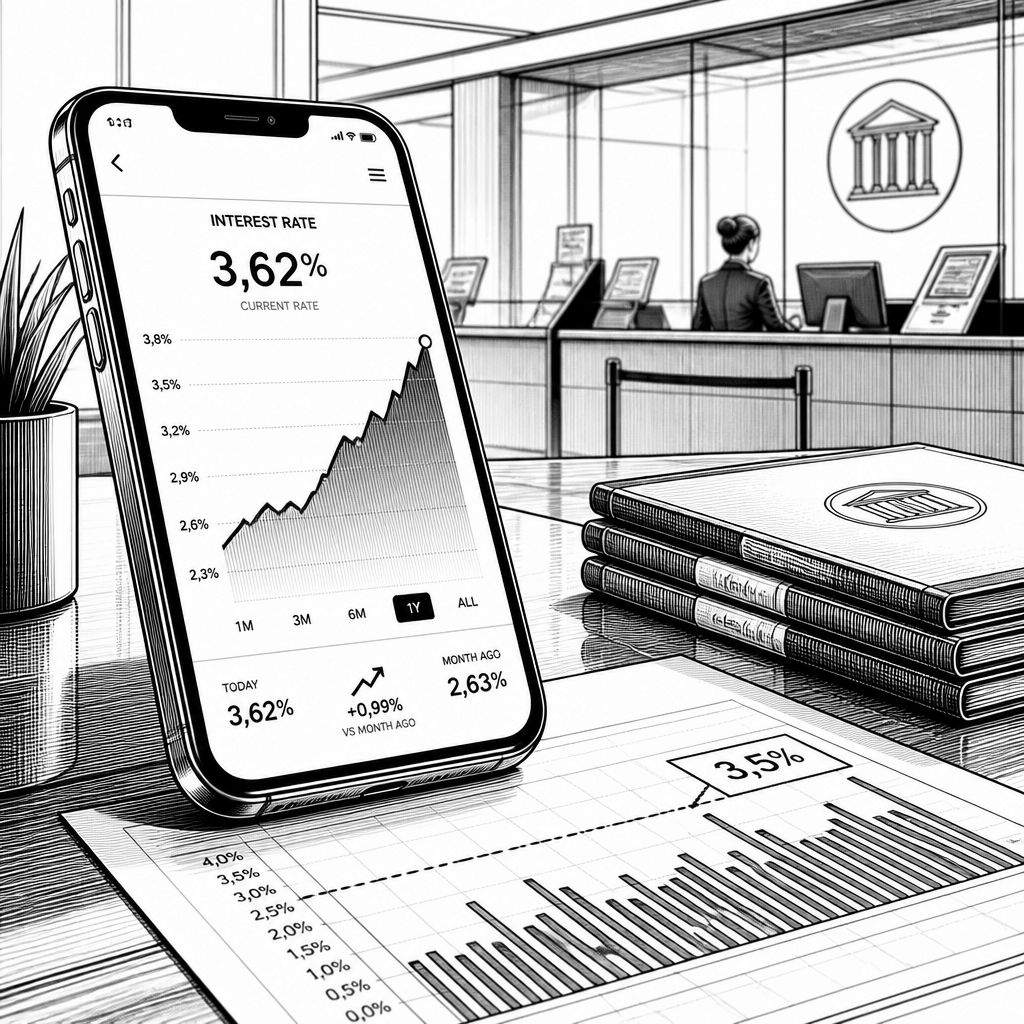
In Deutschland dreht sich die Geldanlage derzeit spürbar um den Zins pro Monat und nicht mehr um den Jahreszins als abstrakten Wert. Hintergrund ist die Erwartung eines höheren Einlagenzinses der Europäischen Zentralbank (EZB), der sich in den Kalkulationen vieler Banken schnell niederschlägt. Aus der Sparer-Perspektive bedeutet das: Wer ein neues Tagesgeldkonto eröffnet, kann zeitweise Renditen sehen, die noch vor wenigen Monaten unvorstellbar wirkten. Gleichzeitig steigt der Druck auf Bestandskunden, weil sich viele Angebote stärker an Neukunden koppeln als an die treue Kundschaft.
Für die aktuelle Dynamik nennt ein Vergleichsportal konkrete Größenordnungen: Bei mindestens elf Geldhäusern gab es zeitweise Zinssätze von über 3,5 Prozent für neu eröffnete Tagesgeldkonten. Laut der Studie existierten solche Angebote bis Mitte Mai noch nicht in dieser Größenordnung. Der Wettbewerb zeigt sich an mehreren Instituten gleichzeitig: Neukunden erhalten etwa bei Revolut für bis zu vier Monate 4,25 Prozent, allerdings sind laut den Konditionen mehrere Nebenbedingungen zu erfüllen. Auch die Renault Bank nennt 4,1 Prozent für Neukunden bei einer festen Laufzeit von vier Monaten, und der deutsche Ableger von J.P. Morgan (Chase) bietet ebenfalls 4 Prozent für je vier Monate. Die niederländische Ayvens Bank liegt bei ebenfalls 4 Prozent, allerdings reduziert auf drei Monate.
Technisch betrachtet ist dieser Zinshöhenkampf weniger ein Produktfehler als eine typische Marktreaktion auf den Zinsimpuls aus dem Kapitalmarkt. In dem Bericht wird der Mechanismus über erhöhte Kapitalmarktzinsen bei Staatsanleihen beschrieben, die in der jüngeren Vergangenheit deutlich gestiegen sind. Zusätzlich wirkt die Aussicht auf höhere Leitzinsen der EZB als zweiter Treiber: Banken erhalten den Einlagenzins, wenn sie Gelder bei der Notenbank parken, und können daraus Spielräume für Kundenzinsen ableiten. Wo es dann für die Sparkonten konkreter wird, sehen Sparer häufig zeitlich begrenzte Aktionszinsen, die sich in den ersten Monaten stärker zeigen als danach. Oliver Maier, Geschäftsführer der Verivox Finanzvergleich GmbH, fasst dieses Muster pointiert zusammen: „Bei vielen Neukundenangeboten sinken die Zinsen nach den ersten Monaten so stark, dass Sparer dann erneut die Banken wechseln mü ssen, um weiterhin lukrative Erträ ge zu erzielen“.
Genau hier entsteht die zweite Ebene der Entscheidung: Nicht nur der Einstieg zählt, sondern die Anschlussfähigkeit für die Zeit nach dem Aktionszeitraum. Laut Verivox profitiert ein großer Teil der Kundschaft zwar kurzfristig, doch bleibt „hängen“, wenn die Wechseldisziplin fehlt oder die Konditionen kompliziert sind. Für solche sogenannten „Zinsshopper“ entsteht ein Zyklus aus Kontoeröffnung, maximaler Ausnutzung des Aktionszinses und späterem Wechsel. Wer nicht wechseln möchte, sollte stärker auf Bestandszinsen achten, weil diese im Tagesgeldbereich bisher nur begrenzt nach oben gezogen wurden. Als Beispiel nennt die Studie für Bestandskunden mit 2,5 Prozent die Ascory Bank aus Hamburg. Beim Online-Broker Scalable Capital werden 2,6 Prozent erwähnt, wobei Spargelder hier auch bei Partnerbanken im Ausland oder in Geldmarktfonds angelegt werden können. Bundesweit liegt der Schnitt für Bestandsangebote aktuell bei 1,4 Prozent, im Juni waren es 1,33 Prozent; bei Sparkassen und Volksbanken werden weniger als 0,5 Prozent genannt. Entsprechend lautet die Einordnung Maier-typisch nüchtern: Die Zinsrally beim Tagesgeld liefe an der Mehrheit der treuen Bestandskunden bislang „komplett vorbei“.
Deutlich positiver fällt das Bild dagegen beim Festgeld aus. Anfang Juni lag der Durchschnitt für zwei Jahre Laufzeit bei 2,32 Prozent, aktuell seien es 2,55 Prozent. Auch konkrete Produktbeispiele werden genannt: Scalable Capital habe zuletzt ein Festgeld mit 3 Prozent Zinsen für 24 Monate eingeführt. Neben Neobrokern ziehen auch etablierte Banken nach; im Bericht wird etwa die DKB als Beispiel genannt, die Konditionen erhöht. Damit verschiebt sich die Logik für konservativere Sparer: Während beim Tagesgeld häufig die Befristung des Aktionszinses im Vordergrund steht, spielt beim Festgeld die planbare Bindung die größere Rolle. Gerade in einer Phase, in der sich Zinskurven am Kapitalmarkt bewegen, ist diese Planbarkeit ein Teil der Attraktivität.
Der eigentliche Marktverstärker kommt jedoch aus dem Ausland: Neue Wettbewerber drängen in den deutschen Markt und nutzen Skalierung, um Angebote aggressiv zu bepreisen. Im Text wird Revolut als besonders aktiver Treiber beschrieben, und die Managerin Béatrice Cossa-Dumurgier nennt Deutschland einen „Schlüsselmarkt“ für das Ziel, Europas und der Welt größte und vertrauenswürdigste Bank zu werden. Inzwischen habe man mehr als drei Millionen Kunden in Deutschland; die Schwelle von vier Millionen werde man „schon bald“ erreichen. Zudem wird berichtet, dass Revolut allein 2025 mehr als 800.000 Kunden in Deutschland gewonnen habe. Ein wesentlicher Hebel ist dabei die Einbettung in vertraute Strukturen: Für ein befristetes Tagesgeldangebot arbeitet Revolut demnach mit der Deutschen Bank zusammen, um Vertrauen aufzubauen. Auch Trade Republic wird als konkurrierender Anbieter sichtbar, mit mehr als fünf Millionen Kunden in Deutschland. Für die deutsche Bankenlandschaft heißt das: Die Zinsangebote sind nicht nur ein kurzfristiger Werbegag, sondern ein strategisches Mittel, um Kundenbeziehungen früh zu gewinnen und später über Anschlussprodukte wie Karten, Wertpapierhandel oder Konsumentenkredite zu monetarisieren.
Für Unternehmen und Entscheider in Banken, Zahlungsverkehr und Wealth-Management steckt darin eine klare Botschaft: Die Produktentwicklung rund um Liquidität wird gerade stärker in Richtung „Wechselpfade“ getestet. Wer als Institut Neukunden gewinnen will, muss nicht nur den Zinssatz setzen, sondern auch die Komplexität der Nebenbedingungen, die Mechanik nach Ende der Aktion und die Erreichbarkeit im Wechselprozess im Blick behalten. Für Sparer bedeutet das umgekehrt, dass die scheinbar einfache Frage „Wie hoch ist der Zins?“ zu kurz greift. Entscheidend ist, ob der Zinssprung befristet ist, welche Guthaben- oder Zeiträume zählen und wie hoch die Zinsen nach dem Aktionsende ausfallen. Wer diese Punkte prüft, reduziert den Aufwand beim Wechseln und vermeidet, dass aus kurzfristig hohen Erträgen am Ende ein enttäuschendes Bestandsbild wird.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Tages- und Festgeld: Banken liefern sich den Zinshöhenkampf um Neukunden" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Tages- und Festgeld: Banken liefern sich den Zinshöhenkampf um Neukunden" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Tages- und Festgeld: Banken liefern sich den Zinshöhenkampf um Neukunden« bei Google Deutschland suchen, bei Bing oder Google News!