


LONDON (IT BOLTWISE) – Historische Marktmuster sprechen dagegen, dass die Fed langfristige Renditen allein durch Zinserhöhungen dauerhaft nach unten drückt. Das Papier erklärt, dass 10- und 30-jährige Anleihen vor allem von Wachstumserwartungen, Inflationsprognosen und Angebotsdynamiken abhängen. Sobald die Zentralbank Straffung signalisiert, verlangen Anleger offenbar höhere Prämien für das Duration-Risiko. Der Text leitet daraus ab, dass nur glaubwürdige Fiskalpolitik und angebotsseitiges Wachstum die langfristigen Zinsniveaus senken können.
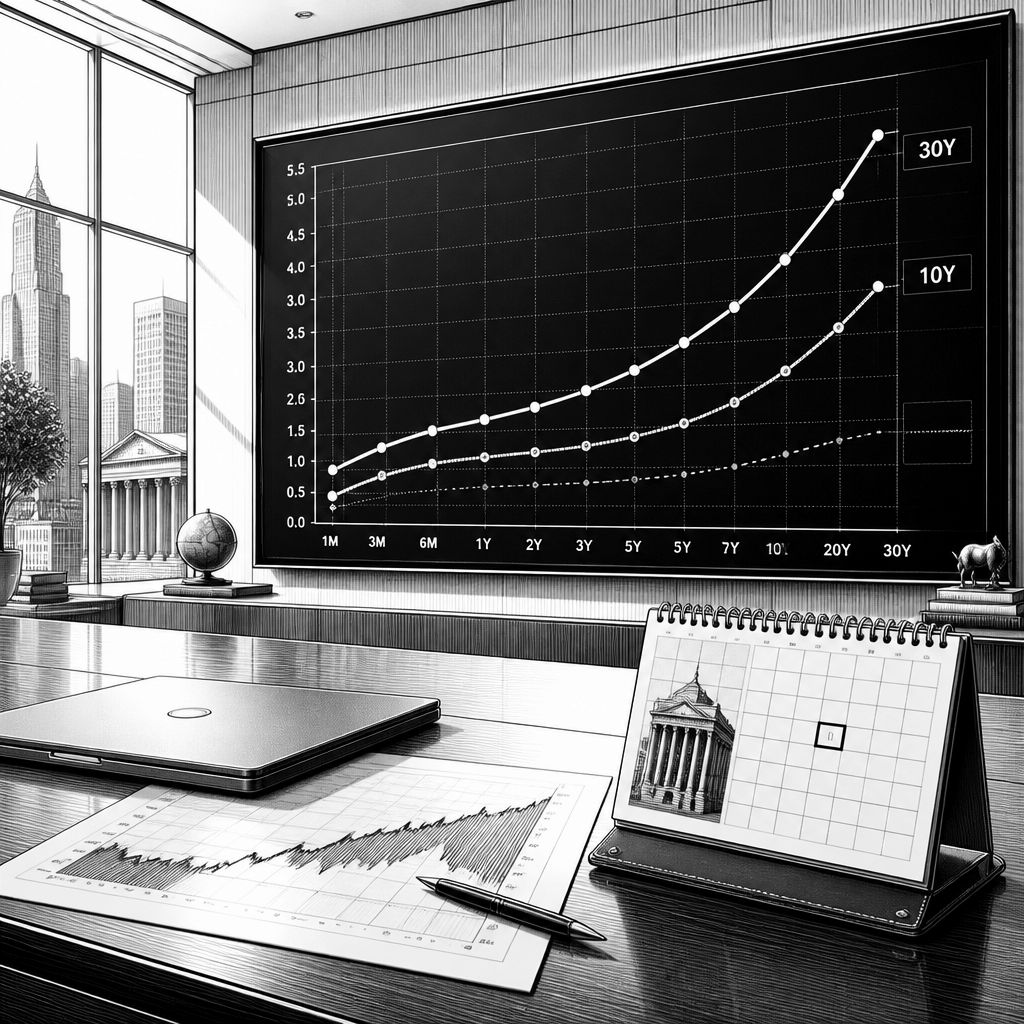
Die zentrale These klingt zunächst kontraintuitiv: Wenn die Fed kurzfristige Zinsen anhebt, könnte man erwarten, dass auch die langfristigen Renditen nachgeben. Der vorliegende Beitrag argumentiert jedoch, dass dieser Mechanismus bei langlaufenden Staatsanleihen historisch oft nicht greift. Entscheidend sei nicht der Leitzins als isolierter Hebel, sondern wie der Markt die künftigen Pfade für Wachstum und Inflation sowie die Angebots- und Nachfragedynamik in den Anleihemärkten einpreist. Genau an dieser Stelle wird der Unterschied zwischen Overnight-Politik und langfristiger Preisbildung sichtbar.
Technisch betrachtet wird die langfristige Rendite in der Praxis aus mehreren Komponenten zusammengesetzt: aus Erwartungen über die zukünftigen kurzfristigen Zinsen, aus Inflationsaufschlägen sowie aus einer zusätzlichen Vergütung, die Anleger für das Risiko verlangen, dass sich Zinsniveaus und Bewertungskurven über längere Zeiträume ungünstig entwickeln. Der Text stellt deshalb Wachstumserwartungen, Inflationsprognosen und Angebotsdynamiken in den Mittelpunkt und ordnet den Leitzins eher als Signalgeber ein. Wenn die Zentralbank beginnt zu straffen, interpretiert der Markt das häufig als Hinweis auf anhaltende Inflationssorgen oder zumindest als Bedarf, die Inflationserwartungen zu stützen. Für Anleger bedeutet das: Sie verlangen eine höhere Entschädigung für Duration-Risiken, also für den Umstand, dass der Preis langlaufender Anleihen bei Bewegungen im Zinsniveau stärker schwankt als bei kürzeren Laufzeiten.
Der Beitrag zieht daraus den Schluss, dass ein politischer Ansatz, langfristige Renditen „künstlich“ unter ein Zielniveau zu drücken, zwangsläufig an Grenzen stößt. Denn sobald die Fed den Overnight-Satz erhöht, reagiert der Markt nicht so, als würde er eine vorab festgelegte Richtung „automatisch“ übernehmen. Stattdessen preist er die erwartete Notwendigkeit höherer Zinsen ein und bleibt dabei bei den fundamentalen Treibern der Anleihepreisbildung. In der Argumentationslogik verdrängt jede zusätzliche Straffung zudem private Investitionen, weil Finanzierungs- und Kapitalkosten steigen können. Das ist weniger ein Detail am Rand als ein Rückkopplungseffekt: Langfristige Renditen sind nicht nur ein Abbild der aktuellen Zinskurve, sondern spiegeln auch die erwartete Entwicklung von Aktivität und Verschuldungsfähigkeit wider.
Für die Marktmechanik heißt das konkret: Wer steigende Realzinsen erwartet – also Zinsen, die näherungsweise über die Inflationserwartungen hinausgehen –, wird höhere Kupons fordern oder zu kürzeren Laufzeiten wechseln, um das Duration-Exposure zu begrenzen. Der Text beschreibt diesen Anpassungsprozess als eine Form der „Abstimmung mit den Füßen“: Anleger passen ihre Risikoabdeckung an, weil sie die Preisbildung langfristiger Anleihen als dauerhaft von Erwartungs- und Risikokomponenten abhängig sehen. Damit verschiebt sich der Fokus von der reinen Geldpolitik hin zur Frage, welche politischen Rahmenbedingungen die reale Zinslandschaft überhaupt drücken können. Denn wenn Inflationserwartungen stabil bleiben und die Unsicherheit sinkt, verändert sich die Risiko- und Prämienseite – und genau dort liegt oft der Spielraum.
Der Beitrag formuliert als langfristige Stellschrauben deshalb vor allem glaubwürdige fiskalische Disziplin sowie angebotsseitige Wachstumspolitiken. Hintergrund ist, dass die Zinsnachfrage und -risikoprämien bei Staatsanleihen stark darauf reagieren, wie tragfähig öffentliche Finanzen und wie wachstumsfähig die Wirtschaft eingeschätzt werden. Verbessert sich die Aussicht auf Produktivität oder senken Reformen die strukturellen Belastungen, dann wirken sich das auf die mittelfristigen Wachstumserwartungen aus. Ebenso kann eine glaubwürdige Schuldenstrategie die Erwartung an zukünftige Steuerlasten und die Dynamik der Angebotsseite von Anleihen beeinflussen. In diesem Szenario werden langfristige Zinssätze eher über sinkende Unsicherheiten und niedrigere Risikoprämien nach unten gezogen – statt über einen Versuch, mit kurzfristigen Zinserhöhungen eine langfristige Preisgröße „wegzuschieben“.
Daneben spielt die im Text angesprochene Frage nach der Wirksamkeit von Eingriffen eine Rolle: Bürokratische Versuche, Preissignale außer Kraft zu setzen, würden demnach zwar kurzfristig an einzelnen Marktsegmenten drehen, aber mittel- bis langfristig die Verzerrung fortschreiben. Das kann sich in Form von Fehlallokationen äußern, etwa wenn Kapital nicht mehr dorthin fließt, wo Rendite und Risiko eigentlich am besten zusammenpassen. Für Sparer wird die Botschaft entsprechend ambivalent: Wer kurzfristige politische Maßnahmen erwartet, die langfristige Renditen drücken, läuft Gefahr, dass der Markt doch eine Risikoentschädigung einpreist. Der Beitrag stellt am Ende nicht die Notwendigkeit geldpolitischer Reaktion infrage, sondern betont, dass die Senkung langfristiger Zinsen vor allem von Erwartungsmanagement über reale Rahmenbedingungen abhängt.
Für Entscheider aus Unternehmen und Finanzbereich ergibt sich daraus eine praktische Lesart. Erstens sollten Treasury- und Risikoteams die langfristige Zinskurve nicht nur als Funktion der aktuellen Fed-Rate betrachten, sondern als Ergebnis von Wachstum, Inflation und Prämien. Zweitens wird nachvollziehbar, warum Laufzeitmanagement und Absicherungsstrategien in Phasen mit Straffung besonders wichtig sind: Schon kleine Verschiebungen in den Risikoprämien können die Bewertung langfristiger Verbindlichkeiten spürbar treffen. Drittens zeigt der Text, dass der politische Handlungsspielraum bei langfristigen Zinsen stärker in Richtung Fiskal- und Angebotsagenda verläuft als viele Marktteilnehmer zunächst annehmen. Damit verschiebt sich auch die Erwartungshaltung gegenüber geldpolitischen Maßnahmen: Sie können Signale setzen, aber sie ersetzen nicht die fundamentale Diskussion über Tragfähigkeit und Wachstum.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Fed-Strategie: Langfristige Renditen lassen sich nicht durch Zinsschritte drücken" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Fed-Strategie: Langfristige Renditen lassen sich nicht durch Zinsschritte drücken" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Fed-Strategie: Langfristige Renditen lassen sich nicht durch Zinsschritte drücken« bei Google Deutschland suchen, bei Bing oder Google News!