


LONDON (IT BOLTWISE) – In vielen Altbauportfolios steckt ein stiller Steuervorteil in der Gebäudede-AfA. Wer die tatsächliche wirtschaftliche Nutzungsdauer per Gutachten nachweist, kann statt der typisierten 50 Jahre häufig eine kürzere Abschreibungsdauer ansetzen. Das senkt die Einkommensteuer, ohne dass sich Miete oder Zins am Kapitaldienst ändern. Besonders relevant ist das, wenn das Finanzamt bislang ohne belastbaren Gegenbeweis 2 Prozent über einen langen Zeitraum ansetzt.
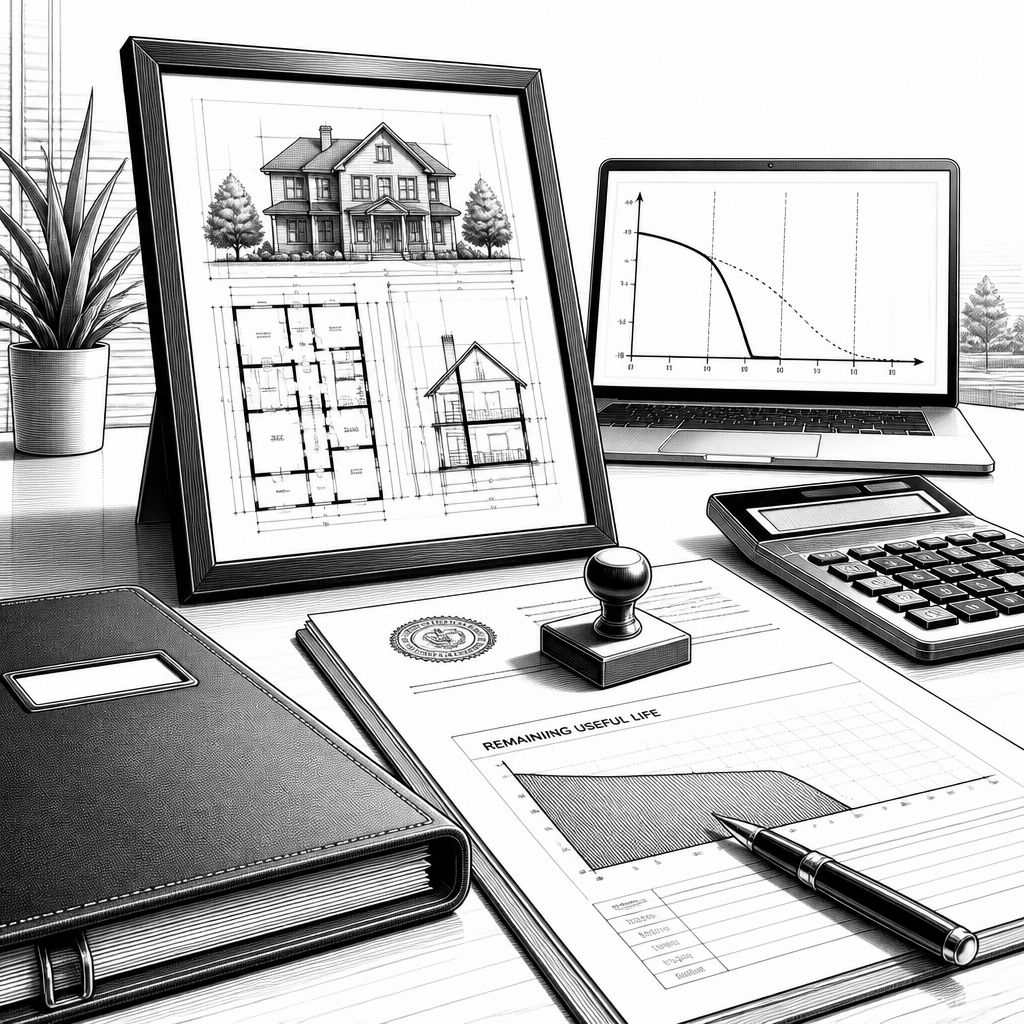
Wer in deutschen Immobilienvermögen die Gebäudeabschreibung optimieren will, landet schnell bei einer scheinbar trockenen Detailfrage: Wie lange ist ein Gebäude wirtschaftlich nutzbar? Denn genau daran hängt die lineare AfA-Berechnung. Das gängige Standardmuster sieht vor, dass das Finanzamt bei vielen privaten Immobilien das Gebäude pauschal auf 50 Jahre schätzt und damit 2 Prozent pro Jahr ansetzt. In der Praxis führt diese Typisierung zu einem echten Liquiditätsnachteil, weil die Abschreibung zeitlich zu weit gestreckt wird und der Steuervorteil erst viel später wirkt. Der Kern des Themas ist deshalb nicht „mehr Abschreibung um jeden Preis“, sondern ein sauberer Gegenbeweis, der die tatsächlichen Gegebenheiten eines konkreten Objekts abbildet.
Rechtlich greift hier § 7 Abs. 4 Satz 2 EStG als Türöffner: Er erlaubt, die AfA-Zeiten von der typisierten Annahme abzuweichen, wenn eine kürzere tatsächliche wirtschaftliche Nutzungsdauer nachgewiesen werden kann. Der Bundesfinanzhof hat diese Darlegungslogik in mehreren Entscheidungen bestätigt, darunter 2021 (IX R 25/19) und 2024 (IX R 14/23). Für Eigentümer und steuerlich beratene Investoren ist damit wichtig: Der „Default“ ist kein Naturgesetz, sondern eine Startannahme, die durch belastbare Dokumentation ersetzbar ist. Besonders in Beständen mit gelebtem Modernisierungs- und Instandhaltungsprofil (oder dessen Fehlen) kann der Abstand zwischen typisierter und tatsächlicher Nutzungsdauer spürbar sein.
Der Unterschied wird greifbar, wenn man einen konkreten Zahlenanker nimmt: Bei einem Gebäudeanteil von 400.000 Euro und einer Restnutzungsdauer von 25 statt 50 Jahren ergibt sich bei einem angenommenen 42-Prozent-Steuersatz häufig eine um mehrere tausend Euro pro Jahr geringere Einkommensteuer. Entscheidend ist dabei der Mechanismus: Die Abschreibung wirkt auf die Steuerlast, nicht auf die vertraglich vereinbarte Miete oder den Kapitalmarktpreis des Zinses. Deshalb kann eine korrekte Nutzungsdauer-Einstufung die steuerliche Wirkung wie eine direkte Erhöhung des freien Cashflows behandeln. Genau diese Analogie überzeugt in der Portfolio-Praxis, weil sie erklärt, warum es sich nicht um eine Umsatzstrategie handelt, sondern um eine Timing-Frage im Zusammenspiel aus Abschreibung und Progression.
Warum ist der 50-Jahre-Ansatz so häufig, obwohl er nicht immer passt? Die 50-Jahre-Frist funktioniert als grobe Typisierung und ist historisch vor allem für Neubauten oder regelkonforme, gut prognostizierbare Bauzustände gedacht. Bei einem Objekt, das etwa 1964 entstanden ist und über Jahre einen Modernisierungsrückstau aufgebaut hat, kann die reale Nutzung deutlich früher enden oder zumindest wirtschaftlich „ausgedünnt“ werden. Gerade bei bereits bestandskräften Veranlagungen gilt: Jedes Jahr, das mit dem falschen Zeitraster abgeschrieben wird, ist anschließend unwiederbringlich. Die finanzielle Logik dahinter ist simpel, aber konsequent: Wer zu spät korrigiert, verteilt den Steuervorteil über weitere Jahre oder verliert ihn vollständig, wenn die Festsetzung nicht mehr änderbar ist.
Technisch läuft der Nachweis in der Regel über ein Nutzungsdauer-Gutachten, das die wirtschaftliche Restnutzungsdauer eines Gebäudeteils begründet. Üblich ist eine Vorgehensweise, die methodisch an die gängigen Bewertungsgrundsätze angelehnt ist, also eine strukturierte Ableitung statt Bauchgefühl. In der Praxis umfasst das typischerweise eine Innen- und Außenbesichtigung, die Dokumentation von Bauzustand und Ausstattungsmerkmalen sowie eine belastbare Begründung, die anschließend dem Finanzamt als Begleitmaterial zugeleitet wird. Oft wird dabei auch die Kompetenz des Verfassers transparent gemacht, etwa über Zertifizierungen nach anerkannten Standards. Für Eigentümer mit mehreren Objekten ist außerdem relevant, wie klar das Gutachten die Trennung zwischen Kaufpreis-/Aufteilungsfragen und der eigentlichen Nutzungsdauer-Diskussion handhabt.
Genau an dieser Stelle unterscheiden sich Angebote teils deutlich in der Umsetzbarkeit. Bei einem Ansatz, der die Kaufpreisaufteilung optional gesondert anbietet, müssen Eigentümer nicht alles in einem einzigen Dokument verquirlen, was die Lesbarkeit und die Nachvollziehbarkeit steigern kann. Für den praktischen Ablauf zählt dann auch die Terminkette: Wie schnell liegt die Auswertung vor, wie läuft die erste Plausibilitätsprüfung und was passiert, wenn das Finanzamt nachfragt oder ein Teil abgelehnt wird? In der Quelle wurde hierfür ein Modell beschrieben, bei dem das Gutachten als Produkt mit Endpreis, kurzer Werktagsdauer und Nachbesserungsmechanismen aufgesetzt ist; außerdem wird die volle Erstattung bei endgültiger Ablehnung adressiert. Solche Details sind zwar nicht der juristische Kern, aber sie entscheiden darüber, ob der Hebel in der Realität tatsächlich nutzbar wird.
Für ein Portfolio-Setup lohnt sich eine Priorisierung nach Objektprofil: Zuerst passen Fälle mit einem hohen Gebäudeanteil und einem noch offenen Veranlagungszeitraum, weil dort der Abschreibungshebel steuerlich am stärksten greift. Selbstnutzung ohne Vermietung wird in solchen Angeboten häufig ausgeschlossen, weil die steuerliche Systematik und der Bedarf an spezifischen Nachweisen sich unterscheiden. Gleichzeitig gilt eine Warnung, die in der Praxis oft unterschätzt wird: Extrem kurze Restnutzungsdauern (zum Beispiel unter 20 Jahren) können den Gebäudeanteil angreifbar machen, wenn die Begründung nicht nachvollziehbar und konsistent zum tatsächlichen Zustand ist. Ein seriöser Nachweis bleibt deshalb in einem plausiblen Korridor und argumentiert sauber, statt nur „radikal“ zu werden. Für vermietete Bestände ist die kürzere Nutzungsdauer 2026 damit weniger ein Nischentrick als ein planbarer Hebel, der vor allem dann Wirkung entfaltet, wenn die technische Begründung zum Objekt passt und die steuerliche Umsetzung fristgerecht organisiert wird.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Kürzere AfA durch Nutzungsdauer-Gutachten: Hebel im Immobilienvermögen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Kürzere AfA durch Nutzungsdauer-Gutachten: Hebel im Immobilienvermögen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Kürzere AfA durch Nutzungsdauer-Gutachten: Hebel im Immobilienvermögen« bei Google Deutschland suchen, bei Bing oder Google News!