


LONDON (IT BOLTWISE) – Die Renditeentwicklung am US-Bondmarkt drückt spürbar auf Hypotheken: Viele Darlehen liegen inzwischen nahe oder über der 7-Prozent-Marke. Für einen Kredit von 400.000 Dollar bedeutet das laut Rechnung aus dem Marktumfeld monatlich rund 2.660 Dollar statt etwa 1.800 Dollar. Auch Autokredite steigen in Richtung 8 bis 9 Prozent, während Kreditkartenschulden häufig bei 18 bis 24 Prozent verzinst werden. Gleichzeitig profitieren Sparer über hochverzinste Konten und kurzfristige Treasury Bills, wodurch die private Sparquote steigt.
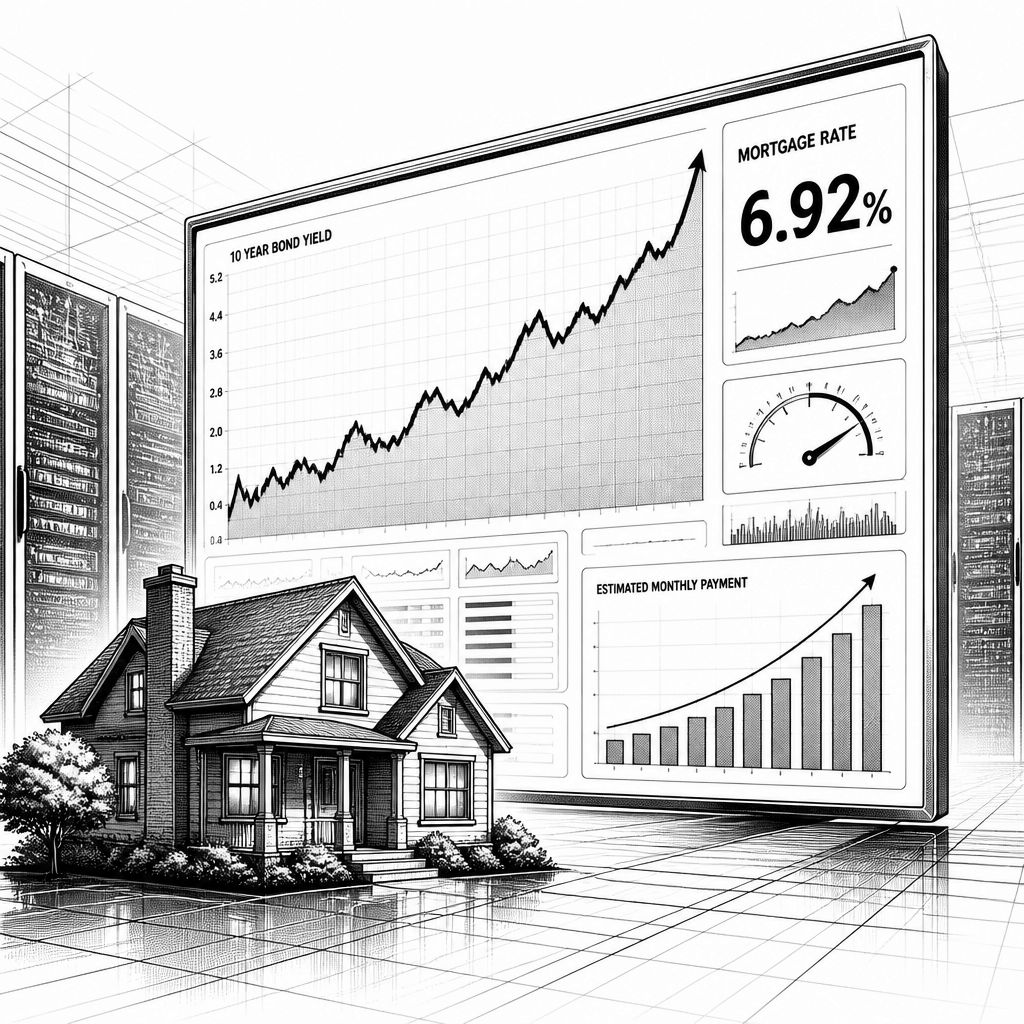
Die Zinswende am US-Bondmarkt wirkt längst nicht mehr nur in den Handelsräumen, sondern schlägt direkt auf die monatlichen Raten privater Haushalte durch. Laut Beschreibung aus dem Marktumfeld haben die Renditen am amerikanischen Anleihemarkt in den vergangenen Monaten deutlich zugelegt und inzwischen wiederholt psychologische Marken überschritten, wie sie zuletzt 2022 sichtbar waren. Entscheidend ist dabei die direkte Kopplung zwischen den Kapitalmarktzinsen und dem Preis, den Banken für Baufinanzierungen verlangen: Steigen die Renditen zehnjähriger US-Treasuries, folgen die Hypothekenzinsen typischerweise zeitverzögert.
Für Immobilienkäufer bedeutet das eine spürbare Neubewertung dessen, was „tragbar“ ist. In der Beispielrechnung wird ein Darlehen von 400.000 Dollar betrachtet, das 2023 bei rund 3,5 Prozent noch monatlich etwa 1.800 Dollar gekostet hätte. Bei 7 Prozent Zins läge die Monatsrate demnach bei ungefähr 2.660 Dollar – also rund 850 Dollar mehr. Rechnet man das auf eine 30-jährige Laufzeit hoch, entsteht laut Aufstellung eine Zusatzbelastung von über 300.000 Dollar für dasselbe Haus. Die Zurückhaltung am Immobilienmarkt wird damit plausibel, zumal auch von einem deutlichen Rückgang der Hausverkäufe im dritten Quartal 2026 die Rede ist.
Auch der Konsum bleibt nicht außen vor, weil ähnliche Finanzierungslogiken in anderen Kreditsegmenten ebenfalls an Marktrenditen „andocken“. Autokredite etwa sind über vergleichbare Mechanismen ebenfalls empfindlich gegenüber dem allgemeinen Zinsniveau: Während durchschnittliche Autokreditzinsen 2021 noch unter 5 Prozent lagen, werden sie 2026 für Käufer mit durchschnittlicher Kreditwürdigkeit in einer Spanne von 8 bis 9 Prozent eingeordnet. Ein konkretes Beispiel macht den Effekt greifbar: Ein Neuwagen für 35.000 Dollar, über fünf Jahre finanziert, kostet bei 4 Prozent Zins insgesamt etwa 3.700 Dollar an Zinsen. Bei 8,5 Prozent Zins steigt die Zinsbelastung auf rund 7.500 Dollar – mehr als eine Verdopplung. Genau das trifft Haushalte mit Mitteleinkommen und besonders junge Käufer, weil sich die Gesamtrate überproportional erhöht.
Daneben verschärft sich der Druck über den Zahlungsverkehr, wenn es um kurzfristige oder variable Kreditformen geht. Kreditkartenschulden reagieren mit etwas Verzögerung, dafür sind die Zinssätze oft deutlich höher als bei fest verzinsten Bau- oder Autodarlehen. In der Darstellung wird das für Floating-Rate-Produkte so erklärt: Kreditkarten sind häufig an die Prime Rate gekoppelt, die wiederum an die Fed-Leitzinsen gebunden ist. Da diese in den vergangenen zwei Jahren nicht wesentlich gesenkt worden seien, zahlen Verbraucher bei Kreditkartenguthaben laut Quelle häufig 18 bis 24 Prozent, teils sogar darüber. Damit wächst für viele Haushalte die Schuldendienstquote – und die erhöhten Kosten treffen besonders dort, wo ein Puffer im Budget fehlt.
Bemerkenswert ist jedoch der gleichzeitige Gegenpol: Die gleichen Marktmechanismen, die Kreditnehmer belasten, können Sparer entlasten. Sparkonten, Geldmarktfonds und kurzfristige Treasury Bills werfen wieder attraktiver Renditen ab; es wird sogar davon gesprochen, dass seit 2019 erstmals wieder 4 bis 5 Prozent Jahreszins auf hochverzinsten Sparkonten erreichbar seien. Das führt in der Logik der Vorlage zu einer höheren privaten Sparquote, weil Konsumenten mit liquiden Mitteln Ausgaben bewusst in die Zukunft verschieben, solange die Zinsen voraussichtlich wieder fallen. In der Praxis zeigt sich damit eine Umverteilung der Kaufkraft zwischen Schuldnern und Sparenden: Wer heute Zinsen zahlt, sieht diese Last über Raten sichtbar; wer heute Zinsen erhält, kann zumindest einen Teil des Preisumfelds über Erträge abfedern.
Am Ende entscheidet allerdings die Haushaltsstruktur darüber, wer die steigenden Kosten am härtesten spürt. Die Quelle beschreibt eine ungleiche Verteilung: Haushalte mit gutem Einkommen und ausreichendem Eigenkapital könnten sich anpassen oder Kaufentscheidungen zeitlich staffeln. Kritischer sei es für Erstkäufer und einkommensschwächere Haushalte, für die die Schwelle zum Wohneigentum steigt. Als Indikator wird genannt, dass die Homeownership Rate 2026 auf etwa 64 Prozent gefallen sei – der niedrigste Stand seit über zehn Jahren. Gleichzeitig wächst laut Darstellung die Skepsis gegenüber den wirtschaftlichen Bedingungen, nicht primär wegen fehlender Jobs, sondern wegen der Kosten für essenzielle Anschaffungen wie Wohnen und Mobilität. Damit entsteht ein Szenario, in dem Zinsen nicht nur finanzielle Kennzahlen sind, sondern spürbare Entscheidungen im Alltag steuern – von der Frage, ob man ein Haus kauft, bis hin zur Entscheidung, ob ein Fahrzeugkauf gerade jetzt sinnvoll ist.
Für Unternehmen und Produktstrategen liegt darin auch ein Signal: Finanzierung ist in vielen Branchen inzwischen Teil der „Preisdiskussion“. Wenn Baufinanzierungen und Autokredite über höhere Marktzinsen spürbar verteuert werden, rückt die Frage nach Zahlungsmodellen stärker in den Vordergrund – etwa über längere Laufzeiten, attraktivere Fix-Zins-Optionen oder sorgfältig strukturierte Händlerfinanzierungen. Gleichzeitig steigt die Bedeutung von Zielgruppen-Feinsteuerung: Wer auf Erstkäufer setzt, muss die Finanzierungshürden stärker einkalkulieren; wer auf Bestandskunden zielt, kann eher an bestehenden Zahlungsstrukturen anknüpfen. Insgesamt zeigt der Befund, wie eng Kapitalmarkt-Renditen, Kreditkonditionen und reale Nachfrage zusammenhängen – und warum Unternehmen ihre Planungen in einem Umfeld höherer Zinsen nicht nur über Margen, sondern auch über die Kreditfähigkeit ihrer Kunden denken müssen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Hypothekenzinsen über 7%: Warum US-Käufer bei Wohnen, Auto und Karten leiden" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Hypothekenzinsen über 7%: Warum US-Käufer bei Wohnen, Auto und Karten leiden" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Hypothekenzinsen über 7%: Warum US-Käufer bei Wohnen, Auto und Karten leiden« bei Google Deutschland suchen, bei Bing oder Google News!