
LONDON (IT BOLTWISE) – In den USA werden erstmals Krypto-Hypotheken erprobt, bei denen der Immobilienkredit teilweise durch Bitcoin abgesichert ist. Ein Beispiel zeigt, wie ein Käufer für eine 130.000-US-Dollar-Anzahlung zusätzlich Bitcoin als Sicherheiten in ein Verwahrkonto einbringt und zugleich eine klassische Hypothek auf das Haus nutzt. Der Mechanismus setzt auf Überbesicherung statt Kursprognosen, während Behörden zugleich auf die Volatilität und das Betrugs- sowie Verwässerungsrisiko hinweisen. Für das Vereinigte Königreich gilt das Modell jedoch als deutlich schwerer vermittelbar, weil Hypotheken dort stark an Einkommen und regulierte Kreditprüfung gekoppelt sind.
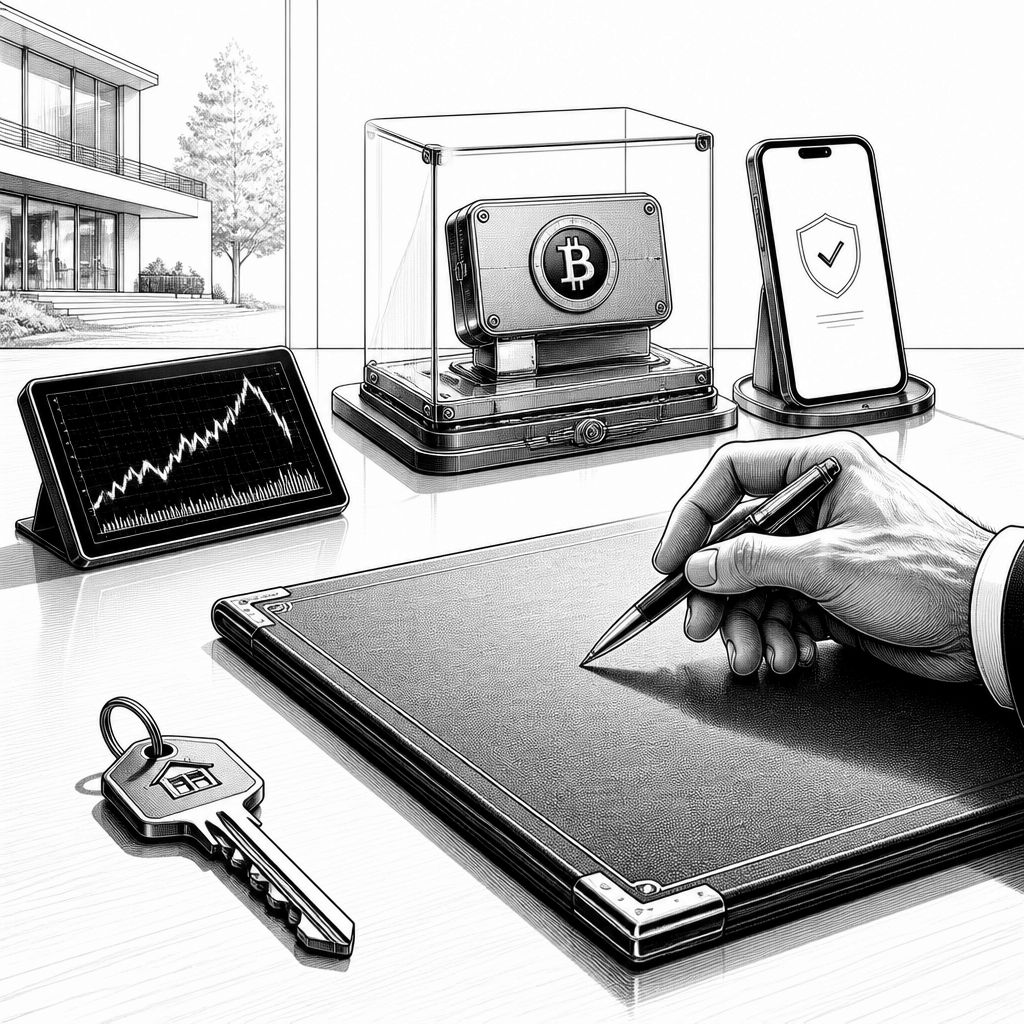
Wer eine Hypothek auf ein Haus aufnehmen will, kalkuliert normalerweise mit Zinsen, Einkommen und einer überschaubaren Entwicklung des Immobilienwerts. Genau dieser Komfortbereich wird bei Krypto-Hypotheken verschoben: Statt den Kauf in erster Linie über Gehaltssicherheit zu finanzieren, akzeptieren bestimmte Anbieter digitale Vermögenswerte als Teil der Kreditsicherheit. Im beschriebenen US-Fall geht es um einen Käufer, der sein Traumhaus zwar traditionell erwirbt, die Anzahlung aber über einen bitcoinbesicherten Kredit organisiert. Das Entscheidende ist dabei nicht nur der Werbeeffekt „Krypto statt Cash“, sondern die konkrete Ausgestaltung der Sicherheiten und die Frage, wie Banken und Behörden dieses Risiko in eine bestehende Kreditlogik einpassen.
Technisch und prozessual besteht das Modell aus einer Kombination: Neben einer klassischen, auf das Objekt bezogenen Dollar-Hypothek erhält der Käufer einen separaten Kredit, dessen Sicherheiten in Bitcoin gehalten werden. Im Beispiel beträgt der Kredit für die Anzahlung 130.000 US-Dollar; als Gegenpol werden Bitcoin-Werte als Sicherheiten eingebracht, die deutlich über dem Kreditbetrag liegen. Der Sicherheitenanteil wird laut Schilderung in einem Verwahrprozess durch den Anbieter/Partner verwaltet, während der Käufer gleichzeitig über 30 Jahre hinweg auf beiden Kreditkomponenten Zinsen zahlt. Die Begründung des Nutzers ist dabei nachvollziehbar: Wenn der Kurs langfristig steigt, müsste er bei einem reinen Verkauf von Bitcoin nicht nur Steuern und Markt-Timing riskieren, sondern auch den potenziellen Aufwärtspfad seiner Position opfern. Gleichzeitig zeigt das Beispiel, dass das Kalkül auf Überbesicherung basiert: Sinkt der Kurs, soll das Sicherheitenpolster den Kredit zunächst „auffangen“.
In den USA ist der regulatorische Rahmen ein wichtiger Hebel für den Marktstart. Bill Pulte, Direktor der Federal Housing Finance Agency (FHFA), hatte im Vorfeld US-Hypothekenfinanzierer angewiesen, ihre Systeme so vorzubereiten, dass Krypto als „Asset“ für Hypotheken berücksichtigt werden kann. Genau an dieser technischen und buchhalterischen Schnittstelle knüpfen Produkte an: Wer Krypto als Kreditsicherheit anrechnen will, braucht Bewertungslogik, dokumentierte Verwahrung, Prozesse zur Risikosteuerung und vor allem Regeln, wie sich Kursbewegungen auf Beleihung und Rückzahlungsfähigkeit auswirken. Für die Kreditvergabe bedeutet das auch, dass Anbieter die Herkunft der digitalen Assets prüfen müssen, weil Krypto laut EU-Aufsicht als besonders anfällig für Geldwäsche- und Terrorfinanzierungsrisiken gilt. Im beschriebenen Fall wird erwähnt, dass der Anbieter im Rahmen des Underwritings Belege zur Gesamthöhe der Bitcoin-Positionen anforderte, aber nicht jeden Aspekt der Historie vollständig offengelegt sehen wollte.
Gerade diese Mischung aus Sicherheitenmanagement, Betrugsprävention und Bewertungsfragen erklärt, warum Krypto-Hypotheken in der Praxis bislang eher Nischenprodukte bleiben. Auf der Angebotsseite bleibt das Risiko für Kreditgeber real: Angriffe auf Krypto-Ökosysteme sind ein wiederkehrendes Ereignis, und die globale Zahl von Hacks wird in der Quelle mit hoher Intensität beschrieben. Zusätzlich kommt das „Source-of-Funds“-Thema hinzu: Wenn Anbieter nicht sauber nachvollziehen können, woher Vermögenswerte stammen, verschiebt sich ein Teil des Kreditrisikos in Richtung Compliance. Dazu passt die Beobachtung, dass große US-Banken nach Darstellung der Quelle bisher weitgehend Abstand von Krypto-basierten Krediten nehmen, weil die Kombination aus Kursvolatilität und operationellem Risiko schwerer zu standardisieren ist als klassische Beleihungswerte.
Für den Vergleich mit Europa und dem Vereinigten Königreich ist der Regulierungsansatz besonders wichtig. In Europa gibt es zwar bereits Konstrukte, bei denen Wertanlagen wie Aktien oder Kunst als Grundlage für Lombardkredite dienen; die Quelle betont aber, dass es keinen klar etablierten Katalog gibt, der Krypto-Hypotheken in gleicher Form „nebenbei“ als Standardbaustein integriert. Die Risiken werden dort expliziter adressiert: fallende Sicherheitenwerte bei Preisrückgängen und steigende Ausfallraten sind für Aufseher ein Kernpunkt. Das UK bewegt sich in eine streng regulierende Richtung, wobei Krypto-Leistungen im Kreditkontext überbesichert sein müssen. Gleichzeitig sind Hypotheken für Wohnimmobilien in UK stark an Einkommensfähigkeit und Kreditprüfung gebunden; „Wallet voller digitaler Assets“ reicht nach Darstellung der Quelle nicht aus, um die Anforderungen einer breiten Anbieterlandschaft zu erfüllen.
Damit entsteht eine klare Marktlogik: Selbst wenn einzelne Vermittler oder Privatbanken Krypto als Teil der Vermögensbasis berücksichtigen, ist ein staatlich unterstützter US-ähnlicher Produktpfad im UK kurzfristig unwahrscheinlich. Im beschriebenen US-Beispiel spielt zudem die Rolle staatlich mitgetragener Hypothekenstrukturen eine zentrale Rolle; ein Standardkredit kann qualifizieren, der bitcoinbesicherte Zusatz jedoch offenbar nicht. Für Kritiker ergibt sich daraus die Sorge, dass das Signal „Hauskauf mit Krypto“ indirekt zu einer Art Vertriebsargument für Kryptobeteiligung wird. Befürworter sehen dagegen vor allem eine Zugangslösung für Haushalte, die nicht über hohe liquide Mittel verfügen, aber ihre Vermögenswerte in tokenisierten Positionen halten. Entscheidend bleibt jedoch, wie Anbieter Kursrisiken in Kreditbedingungen übersetzen: Überbesicherung, Nachbesicherungsschritte oder – wie im Beispiel betont – Mechanismen ohne häufige Margin Calls.
Für Unternehmen, die solche Produkte entwickeln oder in Vertrieb und Risiko übernehmen, lässt sich aus dem Beispiel vor allem eine Lehre ableiten: Krypto-Hypotheken sind nicht „Krypto plus Immobilien“, sondern ein vollständiges Risikoprogramm, das technische Verwahrung, transparente Bewertung, Unterlagenprüfung und klares Eskalationsmanagement integriert. Gerade bei überbesicherten Konstruktionen müssen Systeme robust gegen Kursrückgänge sein und gleichzeitig die Compliance-Anforderungen abdecken. Gleichzeitig wird die Zahlungsfähigkeit der Haushalte nur dann planbar, wenn Kreditverträge auch dann funktionieren, wenn die Märkte zeitweise stark schwanken. In der nächsten Phase wird sich daher weniger entscheiden, ob Krypto grundsätzlich als Sicherheit akzeptiert wird, sondern ob der Markt die Standardisierung schafft, die Regulierung und breite Kreditvergabe überhaupt erst möglich macht.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Krypto-Hypotheken in der Praxis: Wie sie funktionieren – und warum UK sie bremst" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Krypto-Hypotheken in der Praxis: Wie sie funktionieren – und warum UK sie bremst" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Krypto-Hypotheken in der Praxis: Wie sie funktionieren – und warum UK sie bremst« bei Google Deutschland suchen, bei Bing oder Google News!