
LONDON (IT BOLTWISE) – Parker Lewis argumentiert, dass Bitcoin langfristig einen Großteil der globalen Zahlungen abwickeln werde und damit den Zahlungsverkehr zum zentralen Use Case macht. Er verweist auf einen Kreditapparat, der unter einem Schuldenberg von 107 Billionen US-Dollar zu leiden scheint, während etwa 7%+ Hypotheken und 9–10% Unternehmens-Refinanzierungen die Belastung sichtbar machen. Für die Praxis betont er, dass Händler durch das Umgehen von rund 3% Kartengebühren und das Wegfallen von Chargebacks besonders stark profitieren. Gleichzeitig stellt er die These auf, dass der Dollar-Kurs am Ende zweitrangig wird, sobald der Werttransfer über Bitcoin tatsächlich reibungslos funktioniert.
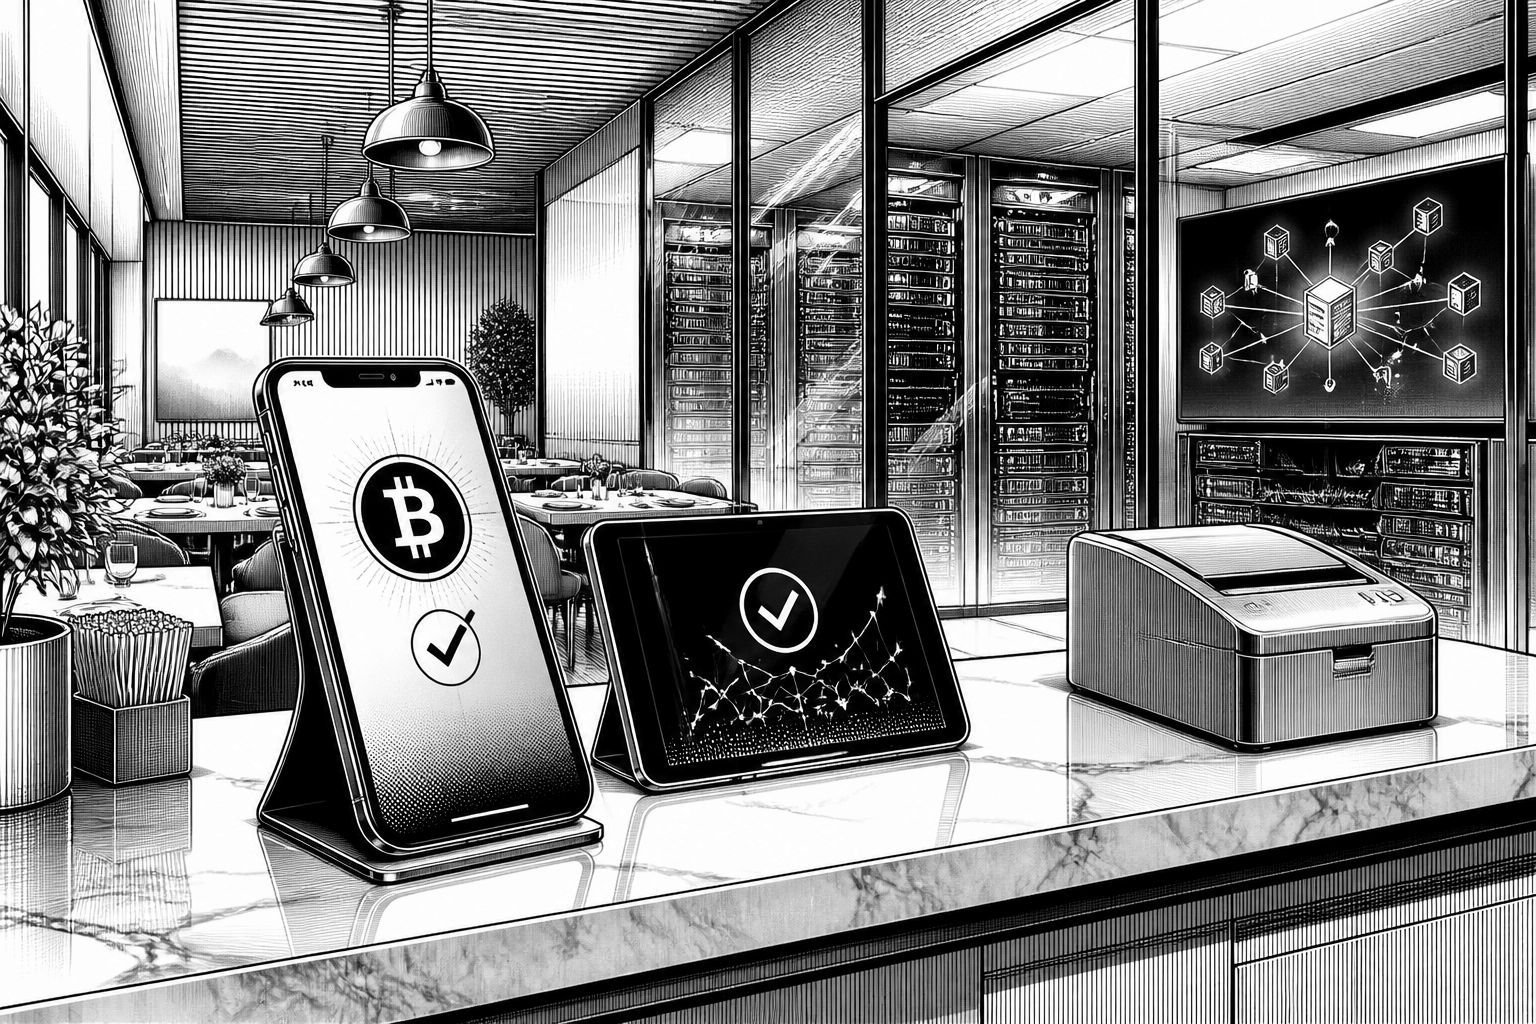
Bitcoin wird in vielen Tech-Diskussionen noch immer primär als Wette auf die zukünftige Wertentwicklung betrachtet. Parker Lewis dreht diese Perspektive in einem aktuellen Gespräch deutlich: Der Autor von „Gradually, Then Suddenly“ verlagert den Fokus vom Halten hin zum Bezahlen. Seine Kernthese lautet, Bitcoin werde „100%“ der globalen Zahlungen übernehmen – nicht, weil der Preis allein überzeugt, sondern weil der Zahlungsverkehr den ökonomischen Kreislauf erst komplett macht. In dieser Logik ist das „Value Transfer“-Problem der Engpass: Solange ein System nur Vermögenssicherung verspricht, aber keine breite, skalierbare Transaktionsabwicklung liefert, bleibt es in der Anwendung semizentral oder zu nischig.
Technisch betrachtet knüpft Lewis damit an eine klassische Trennung an, die in der Bitcoin-Architektur immer wieder diskutiert wird: On-Chain-Kapazität für die Endgültigkeit und die Absicherung sowie Layer-2-Mechanismen für hohe Durchsatzraten im Alltag. Er spricht dabei Lightning gegenüber reinem On-Chain-Settlement als praktischen Weg an, wenn es um schnelle Zahlungen geht, während das Basisnetz die dauerhafte, prüfbare Abwicklung gewährleistet. Für Unternehmen und Plattformen ist das vor allem eine Frage der Betriebsrealität: Latenz, Gebühren-Planbarkeit und Ausfalltoleranz entscheiden darüber, ob ein Zahlungs-Workflow „produktfähig“ ist. Lewis stellt die Weichen auf einen Zeithorizont von 10 bis 16 Jahren und argumentiert, dass nicht nur Skalierungskennzahlen zählen, sondern vor allem die Produktisierung der Nutzer- und Händlerprozesse.
Stärker als viele Preisdebatten setzt er auf ökonomische Mechanik statt auf Narrativ. Lewis verweist auf ein globales Kredit- und Refinanzierungssystem, das er als zunehmend überlastet beschreibt. In seinem Szenario liegt das Kreditvolumen in Summe bei 107 Billionen US-Dollar; dem stellt er 52 Billionen US-Dollar im Jahr 2007 gegenüber, um das Ausmaß der Verschuldung zu illustrieren. Dass sich diese Spannung in der Gegenwart anfühlt, macht er an Zins- und Refinanzierungsgrößen fest: Er nennt Hypotheken von „über 7%“ sowie Unternehmens-Refinanzierungen im Bereich von 9 bis 10%. Seine Schlussfolgerung: Wenn der Zahlungsverkehr als Engpass gilt, dann verschiebt sich die Attraktivität weg von reinem „Digital Capital“ hin zu einem System, das Zahlungen zuverlässig und ohne die typischen Reibungsverluste moderner Karten- und Kreditstrukturen abbilden kann.
Genau an diesem Punkt holt Lewis Händler als treibende Kraft ins Zentrum. Seine Argumentation ist pragmatisch: Wer Zahlungen akzeptiert, profitiert nicht nur vom Backend, sondern spürt die Kosten direkt in der Marge. Er nennt als Beispiel, dass Händler durch das Auslassen von rund 3% Karten-Gebühren und das Wegfallen von Chargebacks Kosten reduzieren können. Das ist in der Praxis häufig der Unterschied zwischen „interessantem Experiment“ und „laufendem Produkt“, denn Zahlungsdienstleistungen werden oft über Gebührenmodelle, Fraud-Risiko und Rückbelastungen verhandelt. Für die KI- und Softwareteams in Unternehmen ist das gleichzeitig eine Integrationsfrage: Zahlungs-APIs, Abrechnungslogik, Buchhaltungsschnittstellen und UX müssen so gestaltet sein, dass die Entscheidung nicht jedes Mal beim Checkout neu an Informationsdefiziten scheitert.
Lewis kritisiert außerdem eine Finanzierungsarchitektur, die für Bitcoin-Treasuries und Fondsvehikel häufig eingesetzt wird: „Treasury Companies“ sowie sogenannte „Perpetual Preferreds“ ordnet er als Konstruktionen ein, deren Anreizstruktur nicht sauber mit den Interessen der Investoren zusammenpasst. Dabei arbeitet er mit dem Bild einer möglichen Fehlallokation: Finanzprodukte, die sich wie Währungs- oder Cashflow-Swaps verhalten, könnten in der Realität andere Risikopositionen erzeugen, als es das Marketing nahelegt. Besonders prägnant ist sein Verweis auf eine Größenordnung von 1,5 Billionen US-Dollar bei „Perpetual Preferreds“ und die daraus abgeleitete These, dass solche Instrumente strukturell mit Erwartungen kollidieren. Für Marktteilnehmer ist das weniger eine Debatte über „richtig oder falsch“, sondern über Systemdesign: Wenn Token-Mechaniken oder bevorzugte Ansprüche nicht sauber gespiegelt werden, entstehen Lücken, in denen Kapital das falsche Risiko preist.
Auf Makroebene kommt dann die politische Ökonomie hinzu. Lewis behauptet, dass Fed und Treasury „lost control“ über das lange Ende der Zinskurve hätten – also jenen Bereich, der stark durch Erwartungen, Liquiditätsbedingungen und Risikoaufschläge getrieben wird. In seinem Narrativ zeigt sich die erste Belastung in den Refinanzierungskanälen, nicht in abstrakten Inflationsdebatten. Für Leser, die Bitcoin primär als Kryptotechnologie sehen, ist das ein wichtiger Perspektivwechsel: Die Zahlungsfähigkeit eines Systems wird in seiner Darstellung zu einem Gegenpol gegen die Instabilitäten eines stark kreditbasierten Finanzsystems. Gleichzeitig betont er, dass der Dollar-Preis später an Relevanz verliert, wenn Zahlungen nicht mehr an eine einzelne Währungsrelation gebunden sind, sondern Bitcoin als neutrale Abwicklungsinstanz im Alltag funktioniert.
Auch wenn die Aussagen von Lewis als Meinungsbeiträge zu verstehen sind, liefern sie für die technische Industrie eine konkrete Orientierung: Nicht nur bessere Wallets oder höhere Hash-Raten sind entscheidend, sondern die vollständige Kette von Akzeptanz bis Abrechnung. Unternehmen werden damit stärker prüfen müssen, wie sie On-Chain-Finalität mit Layer-2-Durchsatz verbinden, wie sie Gebührenmodelle in ihre Finanzsysteme einbetten und wie sie Chargeback-Logiken operativ ersetzen. In diesem Rahmen wird die Integration von Lightning in bestehende Checkout- und ERP-Prozesse zum praktischen „Produktionsproblem“, nicht zum theoretischen Kapitel. Und genau dort könnte sich, je nach Marktdynamik, der Unterschied zwischen „Bitcoin als Asset“ und „Bitcoin als Zahlungsmedium“ für viele Märkte zuerst bemerkbar machen.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Parker Lewis: Bitcoin soll 100% der globalen Zahlungen übernehmen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Parker Lewis: Bitcoin soll 100% der globalen Zahlungen übernehmen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Parker Lewis: Bitcoin soll 100% der globalen Zahlungen übernehmen« bei Google Deutschland suchen, bei Bing oder Google News!