
LONDON (IT BOLTWISE) – Ein privater Indikator für australische Immobilienpreise fällt seit sieben Monaten in Folge. Gleichzeitig werden von der Reserve Bank weitere Zinserhöhungen erwartet, was die bereits spürbar steigenden Kreditkosten weiter verschärfen dürfte. Die Meldung ordnet den Einbruch als Folge der Geldpolitik ein und betont, dass sich das verfügbare Eigenkapital vieler Haushalte rasch abbaut. Für den Wohnungsmarkt bedeutet das: Weniger Kaufkraft trifft auf die Unsicherheit der Haushalte.
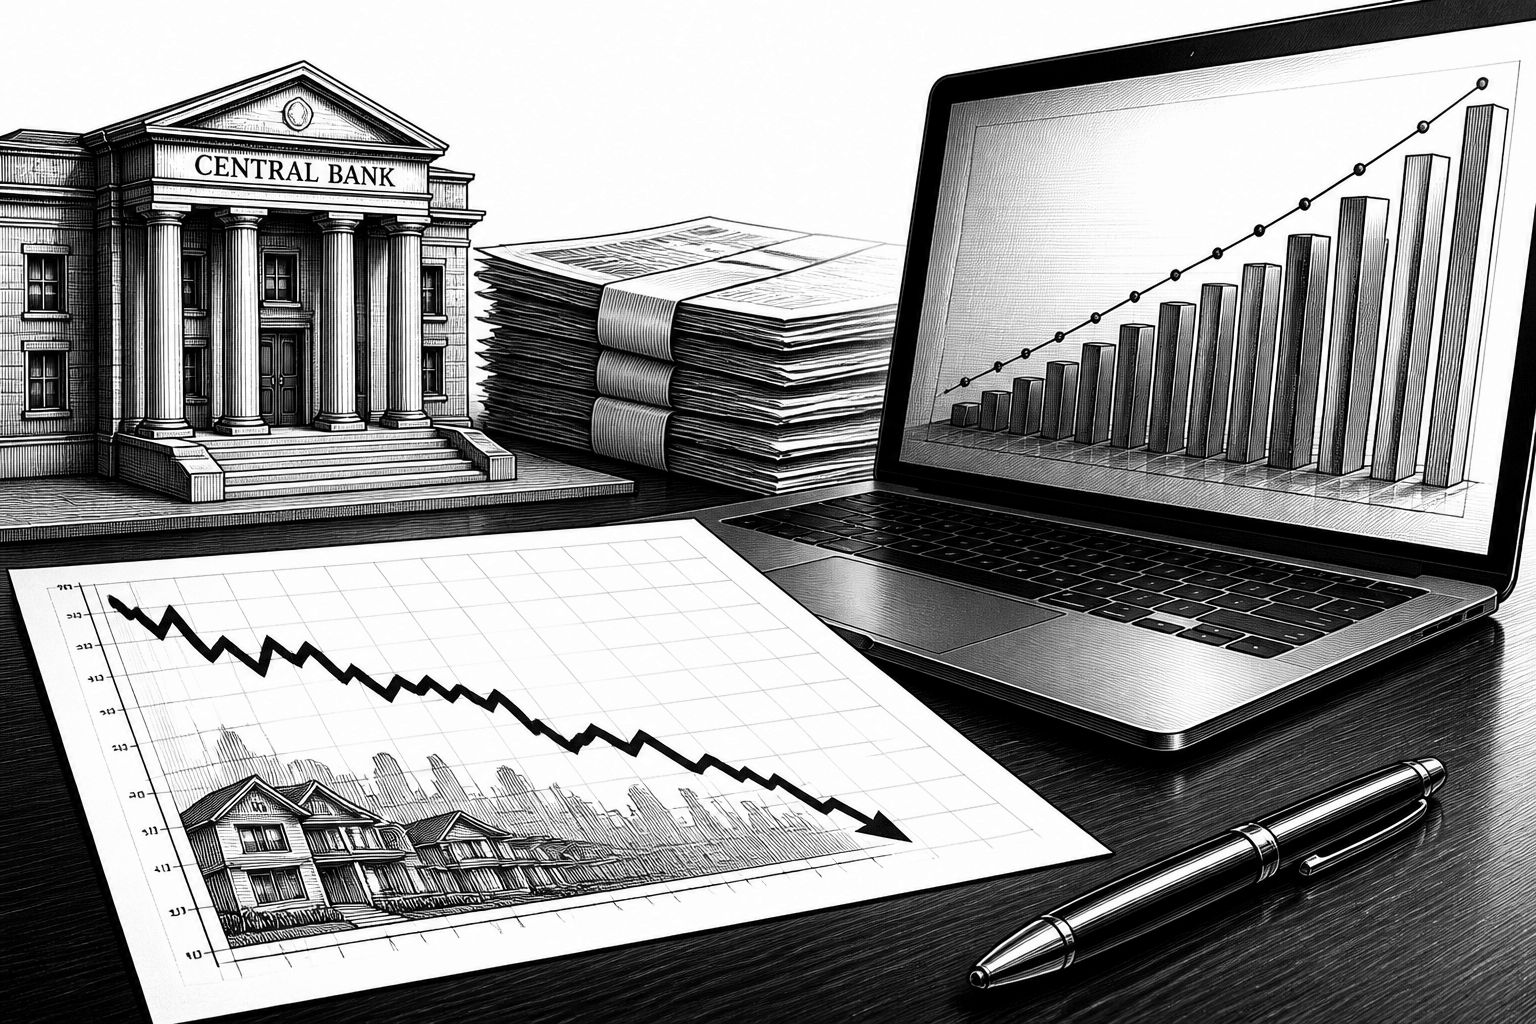
Der australische Wohnimmobilienmarkt gerät weiter unter Druck, und zwar nicht nur in den Schlagzeilen, sondern sichtbar in der Bewegung eines privaten Preisindikators: Er sinkt laut der vorliegenden Meldung bereits den siebten Monat in Folge. Die Tonlage ist dabei deutlich; der Rückgang steuere auf den stärksten jährlichen Preisverfall seit den frühen 1980er-Jahren zu. Für Käufer und Verkäufer heißt das vor allem eines: Selbst wenn einzelne Marktsegmente unterschiedlich reagieren, wird die Preisfindung insgesamt von der Erwartung getragen, dass günstigere Finanzierungsbedingungen derzeit nicht zurückkehren.
Technisch betrachtet wirkt die Zinspolitik der Zentralbank über eine Kette, die man in der Praxis oft als Transmissionsmechanismus beschreibt. Höhere Leitzinsen schlagen sich zeitverzögert in den Konditionen von Hypotheken nieder, verändern die erwartete Tragbarkeit der Monatsrate und drücken damit die Zahlungsbereitschaft. Genau diese Logik greift die Meldung auf, indem sie betont, dass „höhere Kreditkosten“ längst keine Prognose mehr seien, sondern bereits die Eigenkapitalbasis vieler verschuldeter Haushalte angreifen. Wenn Immobilienwerte fallen und gleichzeitig Finanzierungskosten steigen, kann das aus Sicht der Haushaltskalkulation die vorherige Annahme „Eigenkapital reicht, um die Rate zu tragen“ schnell entwerten.
Die Nachricht verlagert den Fokus deshalb weg vom abstrakten Marktbild hin zu Verteilungsfragen. Jede weitere Straffung der Geldpolitik verschiebe Vermögen, so die Argumentation, von stark über Kredite finanzierten Käufern hin zu den Bilanzen der Zentralbank und zu den Sparerinnen und Sparern. Dahinter steckt eine betriebswirtschaftliche Vereinfachung: Zinszahlungen fließen nicht in gleichem Maße in den Aufbau von Sachwerten, sondern zu einem großen Teil in laufende Bedienungskosten. Besonders sichtbar wird das, wenn Haushalte den Kauf auf einem Hochpunkt getätigt haben und nun mit einer negativen Eigenkapitalquote konfrontiert sein können.
Für die gesamtwirtschaftliche Perspektive ist dabei nicht nur entscheidend, ob Preise kurzfristig fallen, sondern was danach mit dem verfügbaren Kapital passiert. Die Meldung stellt die Gegenüberstellung heraus: Produktives Kapital, das eigentlich in den Bau von Wohnungen, in Unternehmensgründungen oder auch in die Altersvorsorge fließen könnte, werde stattdessen für höhere Hypothekenzahlungen gebunden. Das ist ein klassischer Effekt, den man auch in anderen Ländern unter dem Schlagwort „Balance-Sheet-Recession-Risiko“ kennt: Wenn der private Sektor seine Bilanzen reparieren muss, sinkt häufig die Bereitschaft, neue Projekte anzustoßen. Der Markt wird dadurch weniger dynamisch, gleichzeitig steigt die Anfälligkeit für Schocks, weil weniger Puffer vorhanden sind.
Auch die historische Einordnung zielt auf die politische Lehre, die aus diesem Verlauf gezogen wird. Die Meldung beschreibt eine Abfolge, die Zentralbanken in der Rückschau wiederholt vorwerfen: Erst werden Blasen mit billigem Geld aufgebaut, danach werden sie mit abrupteren Erhöhungen zum Platzen gebracht. Ob man diese Lesart im Detail teilt, ist eine Frage des analytischen Ansatzes; unstrittig ist aber, dass Immobilienmärkte besonders sensibel auf Zinsänderungen reagieren, weil sie stark fremdfinanziert sind und sich Preis- und Ratenwirkung gegenseitig überlagern. In der Praxis sieht man dann Muster wie weniger Deals, längere Vermarktungszeiten und sinkende Gebote, bis die Preisbildung wieder mit den neuen Finanzierungskosten übereinstimmt.
Für Technologie- und Datenverantwortliche in Unternehmen ergibt sich daraus eine eher operative Konsequenz: Wer Finanzierungs- und Immobilienrisiken modelliert, braucht neben klassischen Zinsannahmen auch robuste Signale zu Preisindizes und Haushaltsbelastung. Schon kleine Verschiebungen in Kreditkonditionen können über die Zeit große Auswirkungen auf Ausfallrisiken, Restrukturierungen oder die Werthaltigkeit von Sicherheiten haben. Damit wird der Immobilienmarkt nicht nur als wirtschaftliches Thema relevant, sondern auch als Daten- und Modellierproblem: Forecasts müssen Zins-, Preis- und Liquiditätsdynamiken gemeinsam abbilden, statt sie isoliert zu betrachten.
Unterm Strich liest sich der Fall Australien in der vorliegenden Meldung als Warnsignal für die Geschwindigkeit, mit der sich Erwartungen drehen können. Der private Indikator fällt seit sieben Monaten, und die Erwartung weiterer Zinserhöhungen verstärkt die Unsicherheit der Finanzierungssituation. Ob sich der Markt anschließend stabilisiert oder weiter abkühlt, hängt davon ab, wie stark Kreditkonditionen, Immobilienpreise und Haushaltsbilanzen gleichzeitig nachgeben. Klar ist: In einem Umfeld steigender Kosten trifft ein fallender Preis auf weniger Spielraum, und genau diese Kombination dürfte kurzfristig die Marktdynamik prägen.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Australiens Immobilienpreise fallen: RBA setzt Zinserhöhungen fort" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Australiens Immobilienpreise fallen: RBA setzt Zinserhöhungen fort" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Australiens Immobilienpreise fallen: RBA setzt Zinserhöhungen fort« bei Google Deutschland suchen, bei Bing oder Google News!