
LONDON (IT BOLTWISE) – Bei Bürohäusern, Hallen und Verbrauchermärkten bleibt es steuerlich oft nicht bei der pauschalen 3-%-AfA über 33 Jahre. Die Finanzverwaltung erlaubt stattdessen eine echte Restnutzungsdauer, wenn sie nachweislich kürzer ist als die typisierten Modellwerte. Entscheidend sind Zuordnung zum Betriebs- oder Privatvermögen sowie die objektbezogene Begründung von Standort-, Modernisierungs- und Verschleißeffekten. Für Eigentümer kann das trotz gleicher Abschreibungssystematik spürbar niedrigere Steuerzahlungen bedeuten.
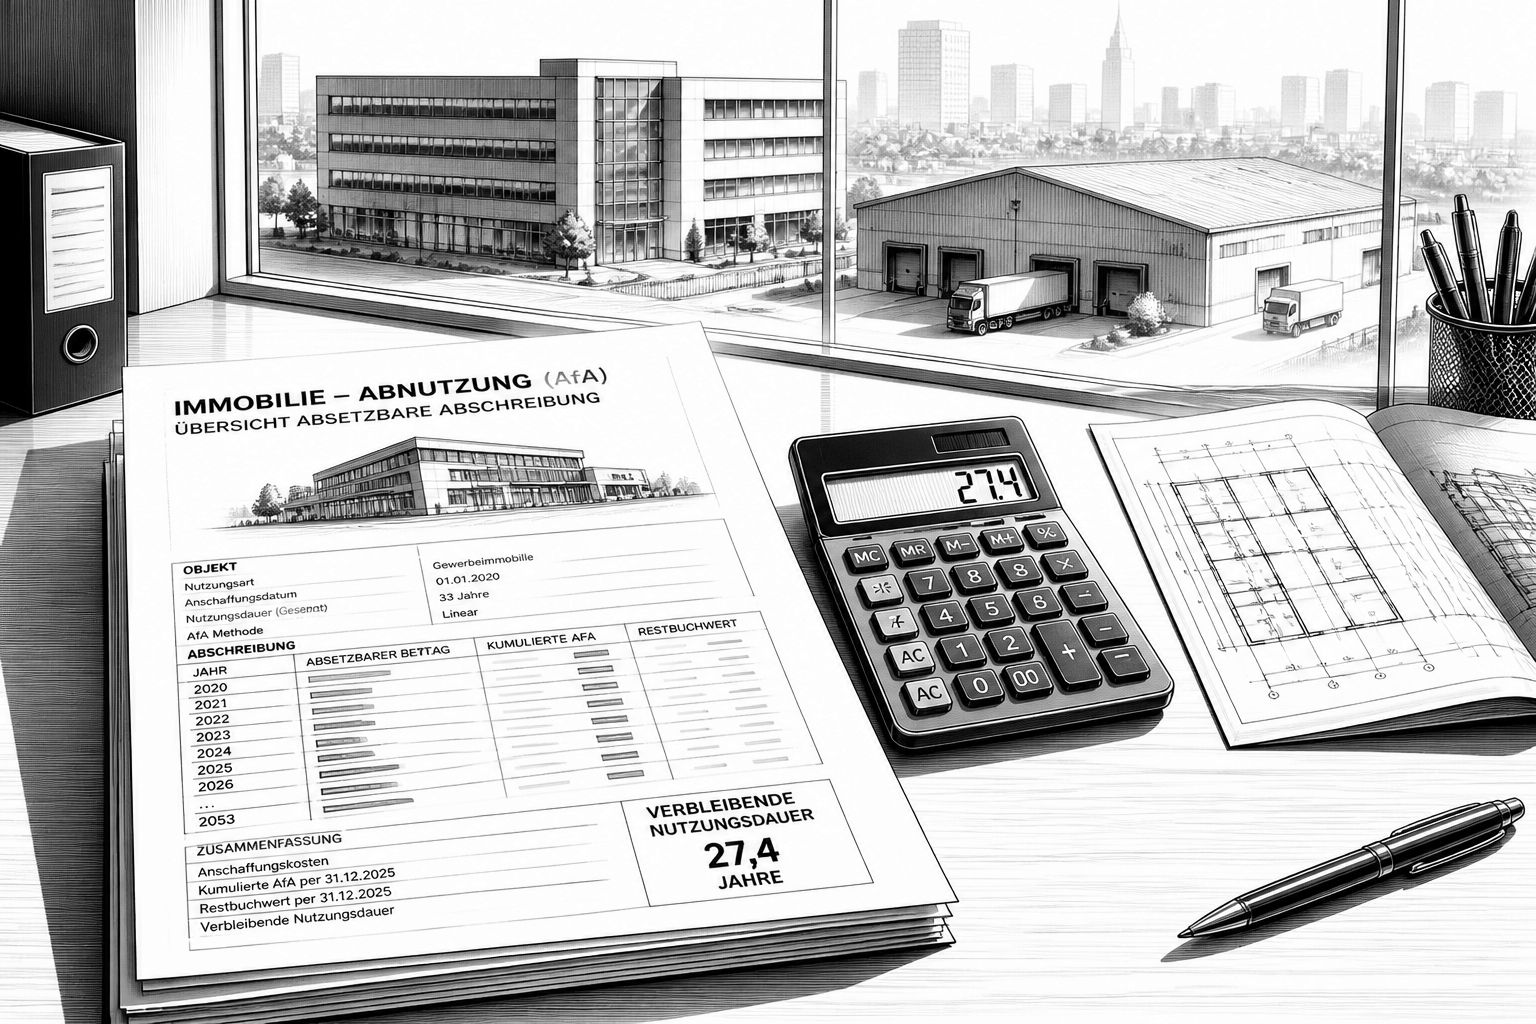
Wer ein Bürohaus, ein Ladenlokal oder eine Lagerhalle im Betriebsvermögen hält, begegnet im Steuerrecht zunächst einer vertrauten Faustform: häufig 3 Prozent Abschreibung pro Jahr, verteilt auf 33 Jahre. Dieses Schema wirkt wie ein Vorteil gegenüber Wohnimmobilien, die typisiert mit 2 Prozent über 50 Jahre laufen. In der Praxis liegt der Unterschied jedoch häufig nicht bei der reinen Prozentzahl, sondern bei der wirtschaftlichen Realität der Nutzungsdauer: Genau hier setzt die ImmoWertV mit deutlich kürzeren Gesamtnutzungsdauern an, etwa 60 Jahre für Büro- und Verwaltungshäuser, 40 Jahre für Produktions- und Lagerhallen sowie je nach Nutzungsart rund 30 bis 50 Jahre für Verbrauchermärkte und Kaufhäuser.
Der Knackpunkt ist § 7 Abs. 4 Satz 2 EStG: Statt der typisierten Sätze darf bei einer kürzeren tatsächlichen Nutzungsdauer die Restnutzungsdauer zugrunde gelegt werden. Das ist keine bloße Feinjustierung, sondern eine Rechenaufgabe mit direkter Wirkung auf den jährlichen AfA-Betrag, weil sich schon moderate Verkürzungen auf hohe Gebäudewerte auswirken. Typisieren die Modellwerte beispielsweise eine Restdauer, die zum Teil deutlich zu lang ist, kann sich die Abschreibung zeitlich nach vorn verschieben. Für Eigentümer bedeutet das: Die Steuerersparnis entsteht nicht nur durch „weniger Jahre“, sondern durch die Neuverteilung des gleichen AfA-Volumens auf einen kürzeren verbleibenden Zeitraum.
Welche „Abschreibungswelt“ gilt, hängt dabei nicht nur vom Gebäude ab, sondern von der steuerlichen Zuordnung. § 7 Abs. 4 Satz 1 Nr. 1 EStG knüpft die 3 Prozent an konkrete Bedingungen: Es muss sich um Wirtschaftsgebäude im Betriebsvermögen handeln, die nicht Wohnzwecken dienen, und der Bauantrag muss nach dem 31. März 1985 gestellt worden sein. Fehlt eine dieser Voraussetzungen, greift der zweite Regimepfad und das Objekt wird wie jedes andere Gebäude eingeordnet. Das erklärt auch, warum zwei sehr ähnliche Immobilien innerhalb einer einzigen Marktregion steuerlich unterschiedlich behandelt werden: Ein privat vermietetes Ladenlokal (Einkünfte aus Vermietung und Verpachtung) landet typisiert bei 2 Prozent; in einem Betriebsvermögen einer gewerblich geprägten Gesellschaft kann dagegen 3 Prozent gelten. Gleichzeitig bleibt der Hebel gleich: Auch dann, wenn der Ausgangssatz unterschiedlich ist, kann eine nachgewiesenermaßen kürzere tatsächliche Nutzungsdauer beiden Konstellationen zugutekommen.
Für die technischen und rechnerischen Grundlagen ist die ImmoWertV ein zentrales Bezugssystem. Anlage 1 (ImmoWertV 2021, in Kraft seit dem 1. Januar 2022) liefert Modellwerte für die Gesamtnutzungsdauer, aus denen bei der Bewertung eine Restnutzungsdauer abgeleitet wird. Der Bewertungsansatz folgt dabei dem Prinzip „Gesamtnutzungsdauer minus Alter“, mit Anpassungen nach oben durch Modernisierung oder nach unten bei unterlassener Instandhaltung. Gerade in Gewerbeobjekten kann diese Modellrechnung bereits zu einer realistischeren Abschreibungsbasis führen als bei Wohnen, weil die Bandbreite der Nutzungsformate und technischen Anforderungen oft schneller altert. Dennoch bleiben die Modellwerte nur die Startgröße: In Extremfällen, etwa wenn eine Halle oder ein Fachmarkt im konkreten Zuschnitt nach gutachterlicher Einschätzung deutlich früher „marktunfähig“ wird, müssen Gutachter die Abweichung vom Modell besonders plausibel machen.
Wie groß der Effekt sein kann, zeigen die vorliegenden Rechenbeispiele: Ein Bürogebäude mit Bauantrag 1989 und Fertigstellung 1990, Gebäudeanteil 1.800.000 Euro, würde bei typisiert 3 Prozent zunächst 54.000 Euro AfA pro Jahr auslösen. Endet die typische Betrachtung bei 33 Jahren, lässt sich der Abschreibungszeitraum über die tatsächliche Restnutzungsdauer verkürzen. Ein Gutachten zum Stichtag 2026, das bei 60 Jahren Gesamtnutzungsdauer von nur noch 24 Jahren Restnutzungsdauer ausgeht, erhöht die jährliche AfA rechnerisch auf 68.250 Euro. In der dargestellten Konstellation bedeutet das eine Mehr-AfA von 14.250 Euro pro Jahr und damit – bei einem Grenzsteuersatz von 42 Prozent – eine spürbare jährliche Steuerentlastung. Im zweiten Beispiel, dem privat vermieteten Ladenlokal mit Gebäudeanteil 420.000 Euro, führt die angenommene Restnutzungsdauer von 19 Jahren zu einer Jahres-AfA von 19.895 Euro, die gegenüber der bisherigen typisierten Abschreibung deutlich höher ausfällt; auch hier wird die Wirkung über den individuellen Steuersatz sichtbar.
Dass die wirtschaftliche Entwertung für die Nutzungsdauer zählt, hat der Bundesfinanzhof mit Urteil vom 23. Januar 2024 (IX R 14/23) ausdrücklich betont. Entscheidend ist nicht nur der technische Verschleiß, sondern auch Faktoren wie Standort, Grundriss, Markttauglichkeit und ein Modernisierungsrückstau. Entsprechend nennt § 11c Abs. 1 EStDV als Entwertungsdimensionen technischer Verschleiß, wirtschaftliche Entwertung und rechtliche Nutzungsbeschränkungen. In einem Gewerbeobjekt kann das sehr konkret werden: Ein Büro mit Zellenstruktur und geringer Flexibilität konkurriert zunehmend mit modernen Grundrissen; ein Fachmarkt ist oft an ein Handelsformat gebunden, das sich in der Praxis ändern kann; eine Halle mit zu geringer Hakenhöhe erfüllt möglicherweise nicht mehr die Anforderungen zeitgemäßer Logistik. Für eine belastbare Argumentation erwartet die Verwaltung ein Gutachten, das diese drei Entwertungsfaktoren objektbezogen adressiert und nicht lediglich eine Restnutzungsdauer aus dem Modell „übernimmt“.
Für den formalen Rahmen nennt ein BMF-Schreiben vom 22. Februar 2023 als akzeptierte Qualifikationen öffentlich bestellte und vereidigte Sachverständige oder nach DIN EN ISO/IEC 17024 zertifizierte Sachverständige. Gleichzeitig gilt: Ein reines Verkehrswertgutachten reicht für die Frage der Nutzungsdauer in der Regel nicht aus. Das Finanzgericht Münster hat zwar mit Urteil vom 2. April 2025 (14 K 654/23 E) entschieden, dass keine generelle Zertifizierungspflicht bestehen muss und der Modellansatz grundsätzlich zulässig sein kann, dennoch reduziert eine Ausrichtung am Verwaltungsthema Streitrisiken. Wer das wirtschaftliche Potenzial prüfen will, sollte daher zuerst die Zuordnung zum Betriebs- oder Privatvermögen sauber bestimmen und anschließend eine Überschlagsrechnung nach dem Muster „Gesamtnutzungsdauer minus Alter“ durchführen. Liegt das Ergebnis für die Restdauer unter den typisierten Schwellen (33 bzw. 50 Jahre) und ist noch ein Änderungsfenster offen, lohnt die sachverständige Prüfung häufig deutlich früher als viele Eigentümer vermuten.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.




- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Gewerbeimmobilien: Kürzere Nutzungsdauer senkt AfA trotz 3% Steuersatz" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Gewerbeimmobilien: Kürzere Nutzungsdauer senkt AfA trotz 3% Steuersatz" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Gewerbeimmobilien: Kürzere Nutzungsdauer senkt AfA trotz 3% Steuersatz« bei Google Deutschland suchen, bei Bing oder Google News!