


LONDON (IT BOLTWISE) – Der Aiful Cashing Loan adressiert kurzfristige Liquiditätslücken in Japan mit einer revolvierenden Kreditlinie, die per App und Geldautomat schnell nutzbar ist. Laut Anbieter werden Rahmen nach Bonitätsprüfung bereitgestellt, wobei die Zinssätze je nach Höhe deutlich variieren. Für Kundinnen ist das vor allem dann attraktiv, wenn eine anfängliche zinsfreie Phase in Kampagnen verfügbar ist. Gleichzeitig steigt das Risiko, wenn nur Mindestbeträge zurückgezahlt werden und der Saldo lange offen bleibt.
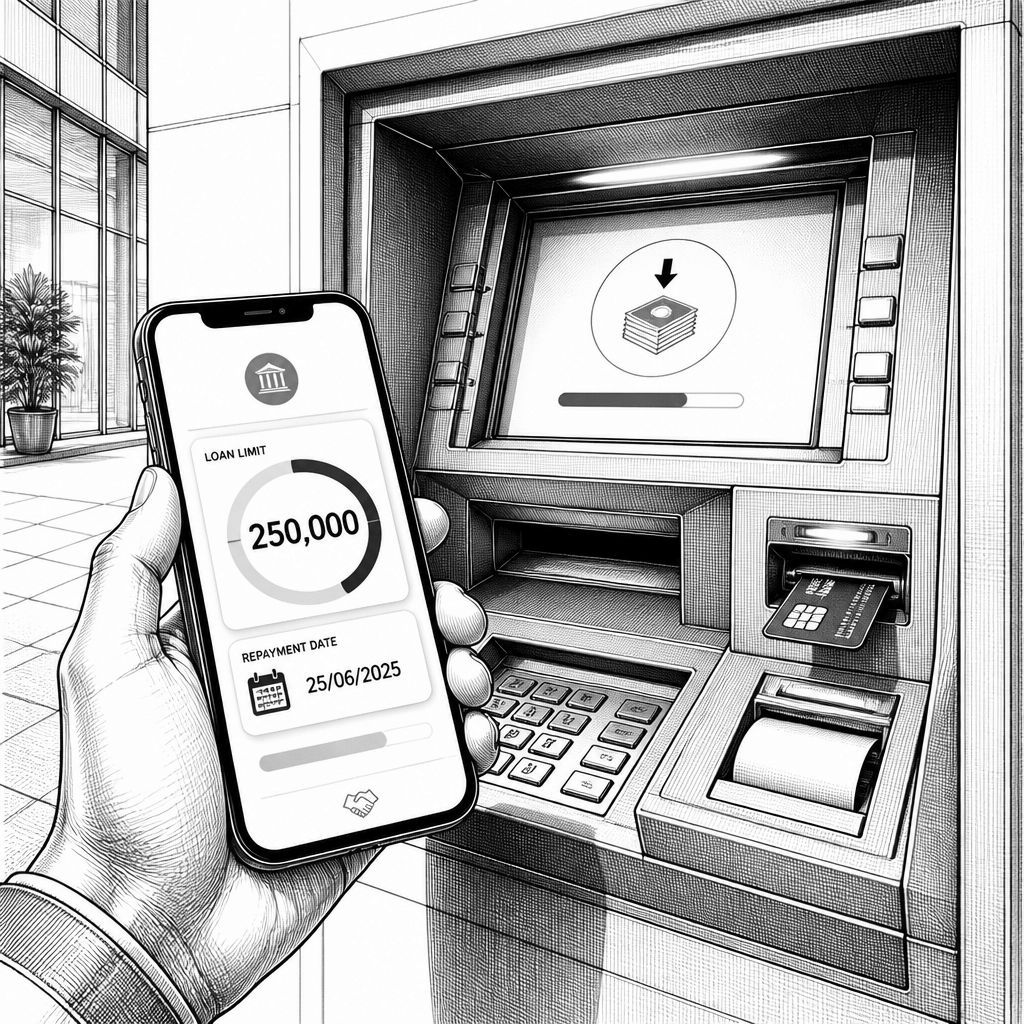
Wer in Japan schon einmal den Moment erlebt hat, in dem die Miete heute fällig ist, das Gehalt aber erst in ein paar Tagen kommt, versteht den Kern des Aiful Cashing Loan: Er soll diesen Zeitversatz überbrücken, ohne dass jedes Mal ein neuer Kreditantrag nötig ist. Das Produkt arbeitet als revolvierende Kreditlinie mit einem individuellen Rahmen, der nach einer Bonitätsprüfung freigeschaltet wird. Genau diese Kombination aus App-orientierter Geschwindigkeit und kontinuierlicher Verfügbarkeit macht solche Cashing-Modelle für viele Kundinnen attraktiv, aber sie erhöht auch die Wahrscheinlichkeit, dass sich Schulden durch Mindesttilgung verlängern.
Technisch betrachtet ist der Service weniger “Kredit auf Knopfdruck” als vielmehr ein aus mehreren Komponenten zusammengesetztes Prozesssystem. Im Kern läuft eine digitale Identitäts- und Bonitätsprüfung, bei der Kundinnen Ausweisdokumente hochladen können, bevor der Rahmen freigegeben wird. Danach wird der genehmigte Limit-Betrag in einem System verbucht und über digitale Kanäle sowie Partner-Geldautomaten abrufbar gemacht. Damit das im Alltag stabil funktioniert, braucht es eine saubere Abbildung von Limits, Transaktionen und Rückzahlungsplänen, einschließlich Mechanismen zur Betrugserkennung und zur Nachvollziehbarkeit jeder Cashing-Aktion.
Bei den Konditionen zeigt sich, warum der Cashing Loan gleichzeitig planbar und potenziell teuer ist. Der Zinssatz liegt laut Anbieter grob im Bereich von etwa 3 bis 18 Prozent pro Jahr, wobei kleinere Kreditrahmen tendenziell näher am oberen Ende liegen. Eine klassische Abschlussgebühr fällt dabei nicht an; die Kosten entstehen vor allem laufend durch den Zins. Besonders für kurzfristige Engpässe werden gelegentlich Kampagnen mit zinsfreier Anfangsphase genannt, etwa für einen Zeitraum von rund 30 Tagen ab erster Nutzung, wenn definierte Bedingungen erfüllt sind. Für Unternehmen und Entwickler ist das ein Beispiel dafür, wie stark Preislogik an Eligibility-Regeln gekoppelt ist.
Im täglichen Einsatz fällt die Bedienung vor allem in zwei Szenarien: Bargeldabhebung per Kreditkarte an angeschlossenen Bankautomaten oder Überweisung auf das eigene Girokonto für Online-Zahlungen. Die Rückzahlung erfolgt anschließend über monatliche Raten, deren Mindesthöhe sich aus dem ausstehenden Saldo und dem Kreditrahmen ableitet. In der App wird der offene Saldo, das verfügbare Limit sowie die nächsten Fälligkeiten sichtbar gemacht, wodurch Fehltritte zwar nicht verhindert, aber zumindest besser steuerbar werden. Wie Branchenexperten betonen, entscheidet im Massenmarkt weniger die Existenz einer App als vielmehr die Qualität von Transparenzfunktionen, etwa bei der Aufklärung über Zinsdynamik und Restschuld.
Marktseitig steht Aiful in Japan in einem dichten Wettbewerbsfeld. Neben Aiful werden auch Anbieter wie Promise und Acom genannt, die ähnliche Cashing-Produkte mit digitalen Antragswegen und schnellen Freigabeprozessen anbieten. Für Nutzerinnen zählen am Ende typischerweise drei Faktoren: Zinssatz, Geschwindigkeit der Bewilligung und Bedienkomfort der App. Für die Anbieter selbst ist der Wettbewerb jedoch auch ein Technologie- und Risiko-Wettkampf, weil höhere Geschwindigkeit oft enger mit automatisierter Entscheidungslogik und robusten Prüfketten verbunden ist. Gerade dort prallen Effizienzziele auf Compliance-Anforderungen, etwa wenn die User-Experience “einfach” sein soll, während der Hintergrundprozess streng auditierbar bleiben muss.
Historisch sind solche unbesicherten Kreditlinien nicht neu, aber die heutige Form entstand über mehrere Phasen: Zunächst dominierten Filialprozesse und Papierdokumente, später kamen digitale Antragsstrecken und last-mile-Integrationen hinzu, und schließlich wurde die App-Funktionalität zum Standard. Die aktuelle Generation solcher Services verlagert einen größeren Teil der Interaktion in mobile Oberflächen, während die eigentlichen Risiken im Backend durch Kreditmodellierung, Monitoring und Limit-Management kontrolliert werden. Regulierungsseitig haben Regulierer in Japan die Branche über Jahre hinweg deutlich strenger gefasst. Für Entwickler bedeutet das: Self-Service darf nur dort expandieren, wo auch die Kontrollpunkte (KYC, Fraud Detection, Datenhaltung) konsistent funktionieren.
Der Unternehmenskontext von Aiful zeigt deshalb eine typische Spannung im Konsumentenkreditgeschäft: Digitaler Komfort soll Ausfälle reduzieren, nicht verstärken. Wenn Kundinnen nur Mindestbeträge tilgen, bleibt der Saldo länger offen, und die Zinskosten laufen weiter—für Aiful erhöht das die Ausfallwahrscheinlichkeit, für Kundinnen potenziell die finanzielle Belastung. Daraus folgt ein Anforderungsprofil an die KI-gestützte oder regelbasierte Risikosteuerung: Sie muss nicht nur bei der Erstentscheidung performen, sondern auch bei der Verlaufskontrolle, etwa durch Warnhinweise, dynamische Schwellenwerte und Interventionen bei kritischen Mustern. Im Sinne von Security-by-Design spielt außerdem der Schutz personenbezogener Daten eine zentrale Rolle, insbesondere bei Uploads von Ausweisdokumenten.
Blick nach vorn wird die Richtung klar: Solche Produkte werden zunehmend als digitale Finanz-Workflows verstanden, in denen Compliance, Sicherheit und Personalisierung zusammenlaufen. Für die nächsten Ausbaustufen ist zu erwarten, dass Anbieter die Eligibility-Logik für zinsfreie Phasen noch granularer machen, während gleichzeitig die Transparenz in der App besser wird, etwa mit verständlicheren Restschuld-Simulationen. Wie sich das technisch weiterentwickelt, lässt sich gut mit anderen Branchen vergleichen: Während Cloud-native Systeme auf Skalierung und Observability setzen, müssen Finanz-Apps auf Nachvollziehbarkeit, Datenminimierung und Angriffsschutz optimiert werden. Unterm Strich entscheidet der Mittelweg zwischen Nutzerkomfort und strenger Risikokontrolle darüber, ob Cashing-Kredite langfristig als nützliches Tool wahrgenommen werden—oder als Kostenfalle.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Aiful Cashing Loan in Japan: So funktioniert die revolvierende Kreditlinie per App und wie sie Risiken reduziert" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Aiful Cashing Loan in Japan: So funktioniert die revolvierende Kreditlinie per App und wie sie Risiken reduziert" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Aiful Cashing Loan in Japan: So funktioniert die revolvierende Kreditlinie per App und wie sie Risiken reduziert« bei Google Deutschland suchen, bei Bing oder Google News!