


MUMBAI / LONDON (IT BOLTWISE) – Mit der Amazon Pay ICICI Bank Kreditkarte rücken Cashback-Returns für alltägliche Zahlungen in den Fokus: Wer häufig in Indien per Amazon ordert, bekommt spürbar mehr Rückfluss direkt über die App. Gleichzeitig bleibt das Produkt eine klassische Kreditkarte, bei der Mindesttilgung schnell zu Zinskosten führen kann. Für ICICI ist das Paket vor allem ein Volumen- und Bindungsinstrument im digitalen Zahlungsverkehr. Der Artikel ordnet ein, wie die Integration in Amazon Pay und die Banking-App funktioniert und wo die Grenzen im Alltag liegen.
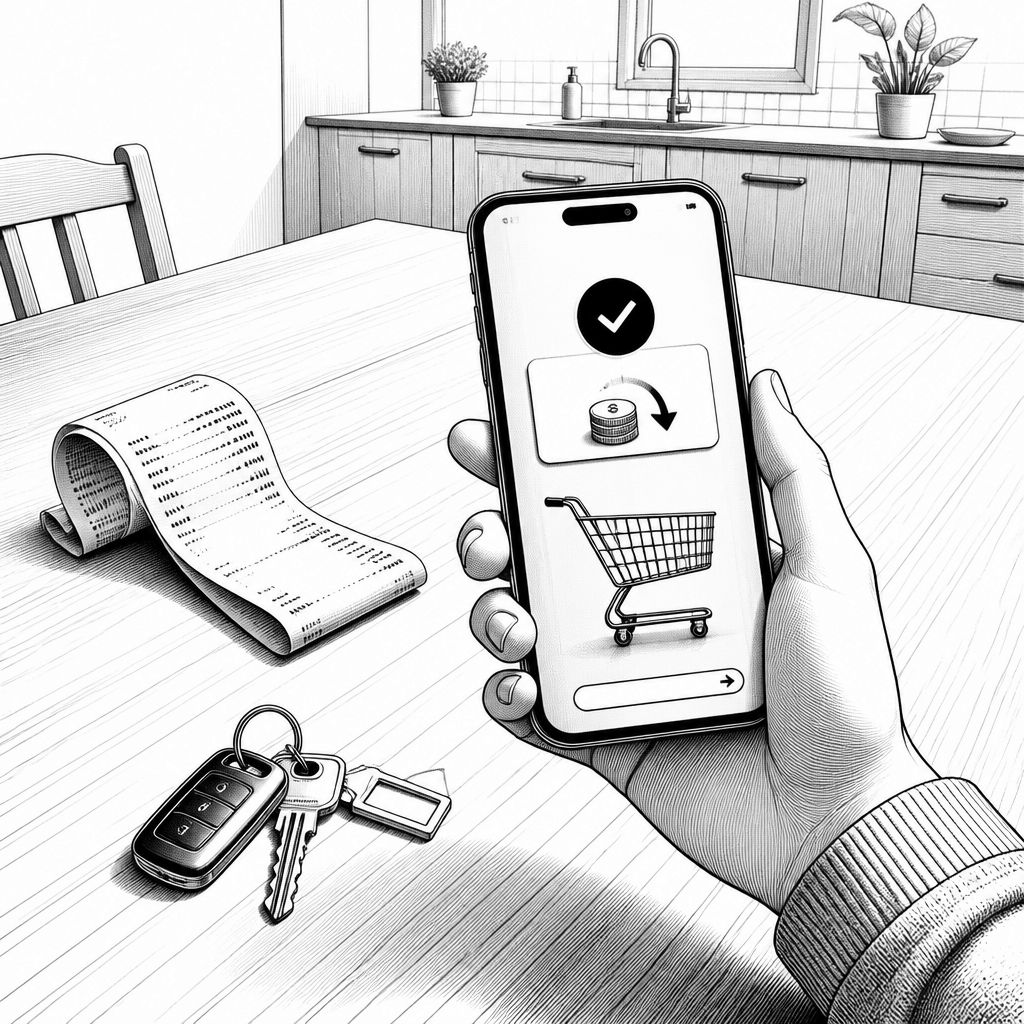
In vielen Haushalten zählt nicht der große „Kick“ im Monat, sondern der gleichmäßige Effekt im Alltag: Einkäufe, die ohnehin stattfinden, sollen sich nach Möglichkeit in messbare Vorteile übersetzen. Genau darauf zielt die Amazon Pay ICICI Bank Kreditkarte ab. Nach kurzer Nutzungszeit wirkt das Cashback nicht wie ein Extra, sondern wie ein leiser Rückflussmechanismus, der Supermarkt, Technikbedarf und auch den Filmabend mit Amazon-Käufen stärker in den digitalen Zahlungsfluss integriert. Für ICICI Bank entsteht daraus eine pragmatische Wachstumsformel, weil Transaktionen weniger zufällig sind, sondern über eine Plattform-Logik gebündelt werden.
Technisch ist dabei weniger die Plastikkarte das Entscheidende, sondern die Kopplung an die Nutzeroberfläche: Die Verrechnung der Rewards läuft über die Amazon-Pay-Umgebung und die Banking-App. In der Praxis bedeutet das, dass Nutzerinnen und Nutzer gesammelt sehen, welche Cashback-Komponente aus den letzten Zahlungen entstanden ist, und diese dann beim nächsten Einkauf unmittelbar nutzen können. Diese Form der „In-App-Transparenz“ reduziert Reibung im Vergleich zu klassischen Gutschein-Workflows. Historisch zeigt sich: Je näher das Belohnungsversprechen an den eigentlichen Checkout rückt, desto häufiger bleibt die Nutzung im Alltag stabil, statt sich auf einzelne Promotions zu beschränken.
Der Marktkontext ist dafür günstig. Indien ist ein Umfeld, in dem digitale Zahlungsgewohnheiten stark wachsen und in dem Kartenprodukte zunehmend gegen App-basierte Zahlungsarten konkurrieren. Für ICICI ist die Kreditkarte deshalb weniger als reines Statusinstrument gedacht, sondern als Instrument zur Plattformbindung. Die Strategie folgt einem Muster, das sich bereits bei anderen Finanz- und Payment-Anbietern beobachten lässt: Wenn Partner wie große E-Commerce-Plattformen oder Payment-Netze hohe Transaktionsvolumina erzeugen, verschiebt sich der Wertbeitrag vom isolierten Kreditgeschäft hin zu Gebührenerträgen und Ökosystem-Reichweite. Branchenexperten betonen hierzu häufig, dass die entscheidende Kenngröße weniger die reine „Kartenverbreitung“, sondern die Frequenz und die Verknüpfung mit wiederkehrenden Einkaufsströmen ist.
Beim Cashback setzt das Angebot klar auf Vielbesteller. Besonders im Zusammenspiel mit Prime-Mitgliedschaft werden höhere Sätze für Einkäufe auf Amazon sichtbar, während auch Nicht-Prime-Kunden von einem reduzierten, aber spürbaren Bonus profitieren. Bemerkenswert ist zudem, dass nicht nur die „Amazon-Kerntatbestände“ zählen: Auch Ausgaben wie Tankstelle, Restaurant oder Drogerie werden in der Regel noch mit einem niedrigeren Basis-Cashback bedacht. Gleichzeitig bleibt es kein grenzenloses Subventionsprogramm für alle Lebensbereiche. Genau hier liegt die technische und wirtschaftliche Logik: Cashback wird einkalkuliert, aber entlang der stärksten Partner- und Händlerkanäle dosiert, weil dort die Kontrolle über Auszahlungs- und Abwicklungsflüsse am höchsten ist.
Ein weiteres Detail, das in der Nutzerwahrnehmung oft den Unterschied macht, ist das Gebührenmodell. Berichten zufolge kommt die Karte in der Regel ohne klassische Jahresgebühr aus, solange bestimmte Nutzungsbedingungen oder Umsatzschwellen erfüllt werden. Für Einsteigerinnen und Einsteiger reduziert das die anfängliche Hürde, weil die Erwartung „Ich brauche sie dauerhaft“ weniger Druck erzeugt. In der Praxis wirkt das wie eine Art Nutzungsgarantie mit dynamischen Kriterien: Wer ohnehin regelmäßig in den relevanten Handelskanälen kauft, erreicht die Schwellen häufig „nebenbei“. Dieses Muster sieht man auch im Wettbewerb mit anderen Anbieterlogiken, etwa wenn Karten über Partner-Integrationen oder App-getriebene Kampagnen gegengebucht werden.
Natürlich gibt es Grenzen, und die sind weniger in der Werbung als in der Bilanz zu suchen. Die höchsten Cashback-Sätze konzentrieren sich stark auf Amazon und ausgewählte lokale Händler bzw. konkurrierende E-Commerce-Plattformen, während andere Kategorien deutlich abfallen. Das führt im Alltag zu einer Art „Cashback-Geografie“: Nutzerinnen und Nutzer lernen schnell, welche Ausgaben sich besonders lohnen, und welche weniger attraktive Renditen bringen. Hinzu kommt der entscheidende Kreditkarten-Hebel: Wer nur den Mindestbetrag zurückzahlt, kann Zinsen aufbauen, die den Cashback-Vorteil zeitlich überholen. In einem preissensiblen Markt wie Indien ist das zwar nicht überraschend, aber die Folgen sind dennoch unmittelbar—Cashback belohnt Disziplin, nicht Dauerverschuldung.
Aus Unternehmenssicht ist der technische Trumpf die digitale Infrastruktur. ICICI nutzt seine Position im indischen Privatkundengeschäft, um Kreditkartenportfolio und Plattformpartner eng zu verzahnen. Die Kooperation mit Amazon Pay sorgt dabei für einen kontinuierlichen Strom an Transaktionen im Onlinehandel, was für die Bank vor allem die Planbarkeit ihrer Einnahmeströme verbessert. Im Vergleich zu weniger integrierten Kartenprogrammen wird weniger „Marketingfläche“ benötigt, um Umsatz zu erzeugen: Der Nutzer tritt ohnehin in den Checkout ein, und die Karte ist dort funktional eingebettet. Das entspricht einer Entwicklung, die man in den letzten Jahren bei Payment-Ökosystemen immer wieder gesehen hat: Statt allein auf Kartennutzung zu setzen, wird der Zahlungs-Use-Case in bestehende Customer-Journeys hineingezogen.
Für Anlegerinnen und Anleger ergibt sich daraus ein gemischtes Bild aus Chance und Risiko. Unterm Strich ist die Amazon Pay ICICI Bank Kreditkarte ein Beispiel dafür, wie ICICI Ertragsquellen jenseits klassischer Kreditvergabe stärkt—insbesondere über Gebühren, Zinsmargen und vor allem über Kundenbindung. Gleichzeitig sollten Märkte und Analysten genau hinschauen, ob die höheren Volumina auch zu nachhaltig profitablen Durchlaufstrukturen führen. Die Konkurrenz schläft nicht: Im Umfeld digitaler Zahlungen arbeiten Anbieter wie Paytm oder PhonePe mit starken App-Ökosystemen und Promotion-Mechaniken, während traditionelle Kartenemittenten wie HDFC Bank oder SBI Cards ebenfalls auf Partnerprogramme setzen. Ein relevanter Marktkommentar aus der Branche lautet daher meist sinngemäß: Cashback ist ein Vertriebsmotor, aber die Profitabilität entscheidet sich in der Kreditzinslogik und im Abgleich zwischen Auszahlungen und Akquisitionskosten.
Ausblickend wird entscheidend sein, wie schnell sich die Karte in wiederkehrenden Kaufmustern verankert und wie transparent die Konditionen über verschiedene Kategorien hinweg kommuniziert werden. Für die nächste Evolutionsstufe in ähnlichen Produkten ist zudem eine stärkere Personalisierung zu erwarten: Belohnungssätze könnten künftig stärker dynamisch an Nutzerverhalten, Händlerverfügbarkeit und Risikoindikatoren angepasst werden, ohne dass die Komplexität in der App unzumutbar steigt. Für Entwicklerinnen und Entwickler bedeutet das Chancen in den Bereichen Datenverarbeitung, Fraud-Detection und Reward-Accounting, weil Integrationen zwischen Banking, Payment und Checkout zunehmend in Echtzeit abgebildet werden müssen—inklusive regulatorischer Anforderungen. Wer die Nutzerrechte und Datenschutz-Aspekte im Blick behält, wird zudem in Zukunft stärker auf Datenminimierung, nachvollziehbare Entscheidungsprozesse und klare Consent-Mechanismen achten müssen, insbesondere wenn Belohnungen personalisiert oder in Echtzeit „ausgerollt“ werden.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Amazon Pay ICICI Bank Kreditkarte: Mehr Cashback im Alltag, aber mit Zinsrisiko" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Amazon Pay ICICI Bank Kreditkarte: Mehr Cashback im Alltag, aber mit Zinsrisiko" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Amazon Pay ICICI Bank Kreditkarte: Mehr Cashback im Alltag, aber mit Zinsrisiko« bei Google Deutschland suchen, bei Bing oder Google News!