
LONDON (IT BOLTWISE) – Für viele Beschäftigte wird 2027 teurer: Laut Aon steigen die Kosten für Arbeitgeber-Krankenversicherungen um 9,5%. Damit liegt der durchschnittliche Betrag pro Mitarbeitenden voraussichtlich über 19.000 US-Dollar. Der Artikel zeigt, warum automatisches „Auto-enroll“ riskant ist und wie sich Tarife anhand von Gesamtkosten, Selbstbehaltgrenzen und Medikamentenregeln vergleichen lassen. Zusätzlich wird auf laufende Gerichtsverfahren verwiesen, in denen Beschäftigte Unterschiede zwischen scheinbar gleichwertigen Plänen beanstanden.
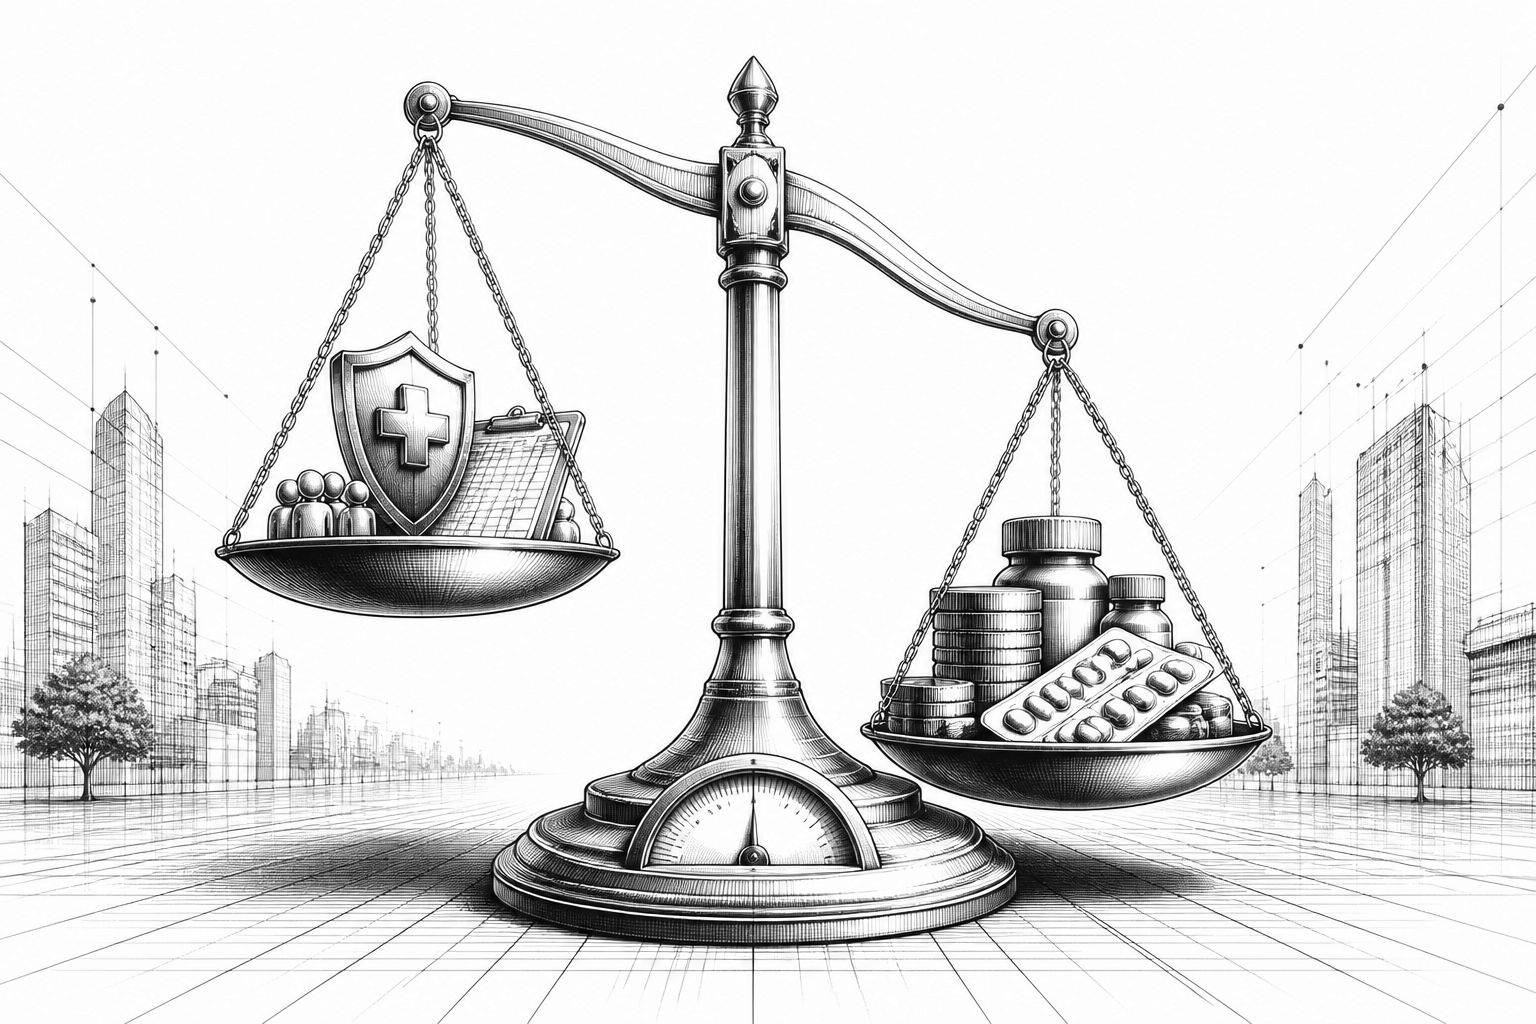
Arbeitgeberbasierte Krankenversicherungen geraten 2027 unter zusätzlichen Kostendruck – nicht nur, weil Beiträge steigen, sondern weil die Tarifarchitektur für viele Mitarbeitende spürbar „härter“ geworden ist. Aon geht für 2027 von einem Plus der Arbeitgeber-Gesundheitskosten um 9,5% aus; dadurch sollen die durchschnittlichen Kosten je Beschäftigten erstmals die Schwelle von 19.000 US-Dollar überschreiten. In der Praxis bedeutet das: Wer die Entscheidung zur offenen Einschreibung als reines Pflichtformular behandelt, zahlt im Zweifel länger als nur für den neuen Beitragssatz – nämlich über höhere Selbstbeteiligungen, zusätzliche Zuzahlungen oder teurere Medikamentenwege.
Ein weiterer Treiber ist die Struktur der Pläne, die Arbeitgeber heute häufiger anbieten: Hohe Selbstbeteiligungen bei gleichzeitig niedrigeren Prämien sind zum Standard geworden. Solche High Deductible Health Plans (HDHP) können zwar für ein Health Savings Account (HSA) qualifizieren, doch das verschiebt Kosten und Timing. Während in frühen Jahren das Prinzip „je mehr Beitrag, desto mehr Leistung“ vielen Versicherten vertraut war, beschreibt der Beitrag den Charakter mancher heutiger Policen als „katastrophenartig“: Versicherungsleistungen greifen oft erst, wenn sehr hohe Ausgaben angefallen sind – im Text ist die Schwelle von über 10.000 US-Dollar pro Jahr als Vergleichspunkt genannt. Für Beschäftigte ohne planbare Behandlungen wirkt ein HDHP deshalb häufig wirtschaftlich, während Personen mit chronischen Erkrankungen oder geplanten Prozeduren bei der Budgetplanung schneller an Grenzen stoßen.
Entscheidend ist, dass Beschäftigte bei der Tarifwahl nicht nur auf die Prämie schauen, sondern die Gesamtkosten über den gesamten erwartbaren Bedarf kalkulieren. Der Beitrag nennt als Kernformel: Total cost = Prämie + Selbstbehalt + Ausgaben aus eigener Tasche + gegebenenfalls Copayments und Coinsurance. Besonders wichtig ist dabei die Out-of-pocket maximum – also die Obergrenze, bis zu der Versicherte im „Worst Case“ zahlen, bevor die Versicherung für berechtigte Leistungen 100% übernimmt. Wer diese Grenze ignoriert, trifft leicht eine Annahme „nach Bauchgefühl“, die bei teuren Medikamenten oder Facharztbehandlungen schnell bricht. Daneben wird auch der Blick auf die Arzneimittelkomponente betont: Prescription Drug Plans haben eigene Regeln, und teure oder neuere Medikamente können zunächst den vollen Preis verlangen, bis der Selbstbehalt erreicht ist.
Der Text ordnet die Entscheidungskomplexität zugleich in einen Markt- und Governance-Kontext ein: In den USA tragen Arbeitgeber einen Teil der Prämien häufig stärker als Beschäftigte. Gleichzeitig zeigen Gerichtsverfahren laut dem Beitrag, dass Unterschiede zwischen Plänen auch dann relevant bleiben, wenn Arbeitgeber formale Optionen bereitstellen. Genannt werden Klagen, bei denen Beschäftigte dem Unternehmen Abbott Laboratories vorwerfen, „wissentlich“ zwei Pläne angeboten zu haben, die identische Leistungen hätten, ein Plan aber für Mitarbeitende deutlich teurer gewesen sei und dieser Kostenunterschied nicht offengelegt worden wäre; parallel wird auf eine Klage von Mitarbeitenden einer Universität hingewiesen, die ähnliche Vorwürfe erhebt. Aus der Darstellung geht hervor, dass es dabei um eine angeblich verletzte Treuepflicht (fiduciary duty) geht und dass die Verfahren noch nicht abgeschlossen sind; konkrete Ergebnisse werden im Beitrag nicht als feststehend berichtet.
Für Beschäftigte folgt daraus eine klare Handlungslogik, die über „selbst suchen“ hinausgeht. Der Beitrag empfiehlt, den Vergleich nicht beim ersten oder teuersten Angebot zu beenden, sondern die Ausgaben kalkulatorisch gegenzuprüfen – inklusive der Selbstbehaltsdynamik und der erwarteten Copay-/Coinsurance-Stufen. Außerdem soll geprüft werden, welche Leistungen tatsächlich abgedeckt sind und zu welchen Kostenpunkten: Gerade bei Medikamenten sind Details oft der Engpass, etwa ob ein neuer Markenwirkstoff sofort in der günstigeren Stufe läuft oder bis zum Erreichen des Selbstbehalts vollständig privat zu zahlen ist. Praktisch heißt das auch: Beschäftigte sollten offene Fragen aktiv im Benefit-Team oder beim Gesundheitsdienstanbieter klären statt auf „vermutete“ Kostendeckung zu vertrauen.
Technisch betrachtet steckt in dieser Art von Vergleichen ein Teil „Finanzengineering“: Versicherungskennzahlen sind nicht identisch mit der monatlichen Prämie, sondern hängen an Ereignissen (Self-pay bis Schwellenwert, Kostenbündelung, Kategorien von Leistungen und Arzneimitteln). Wer mit einem HDHP arbeitet, muss deshalb besonders sauber planen, wie HSA-Zahlungen steuerlich und zeitlich wirken und wie sich Budgetpuffer gegenüber dem out-of-pocket maximum verhalten. Das wird im Beitrag indirekt sichtbar, weil er HSA-Mechanik (vorsteuerliche Beiträge und mögliche steuerfreie Abhebungen für qualifizierte Ausgaben) als Bestandteil der Kostenstrategie beschreibt – nicht als „Bonus“, sondern als Instrument, um die Kostenspitzen abzufedern.
Für Arbeitgeber und die Personalabteilung verschiebt sich damit der Schwerpunkt der Kommunikation: Nicht nur Tarife bereitstellen, sondern Verständlichkeit und Vergleichbarkeit erhöhen, um Fehlentscheidungen zu reduzieren. Wenn Beschäftigte, wie im Text erwähnt, im Schnitt nur wenig Zeit in die Prüfung investieren und häufig jedes Jahr denselben Plan wählen, steigt die Wahrscheinlichkeit, dass individuelle Risiken und Arzneimittelbedarfe über Jahre hinweg „falsch“ budgetiert werden. Gleichzeitig werden die rechtlichen Dimensionen sichtbar, sobald vermeintlich vergleichbare Angebote für Mitarbeitende unterschiedlich teuer ausfallen. Für den Markt bedeutet das: Die nächsten Einschreibesaisons dürften stärker von transparenten Kostenmodellen, besseren Angebotsvergleichen und präziser Dokumentation geprägt sein – insbesondere, wenn 2027 die prognostizierten Kostenanstiege tatsächlich eintreten.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Arbeitgeber-Krankenversicherungen: So steigen 2027 die Kosten – und wie Beschäftigte vergleichen sollten" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Arbeitgeber-Krankenversicherungen: So steigen 2027 die Kosten – und wie Beschäftigte vergleichen sollten" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Arbeitgeber-Krankenversicherungen: So steigen 2027 die Kosten – und wie Beschäftigte vergleichen sollten« bei Google Deutschland suchen, bei Bing oder Google News!