


LONDON (IT BOLTWISE) – Die Bank of England rechnet damit, dass immer mehr Menschen Kreditkartenraten nicht mehr zahlen können. Lender erwarten zudem steigende Bestände an offenen Kreditkartenschulden im kommenden Herbst. Gleichzeitig warnt die FCA vor unseriösen Anbietern, die mit kostenpflichtigen „Schuld-Lösungen“ Druck machen. Wer Hilfe sucht, sollte zuerst kostenlose, unabhängige Beratung von Schuldenhilfsorganisationen einholen.
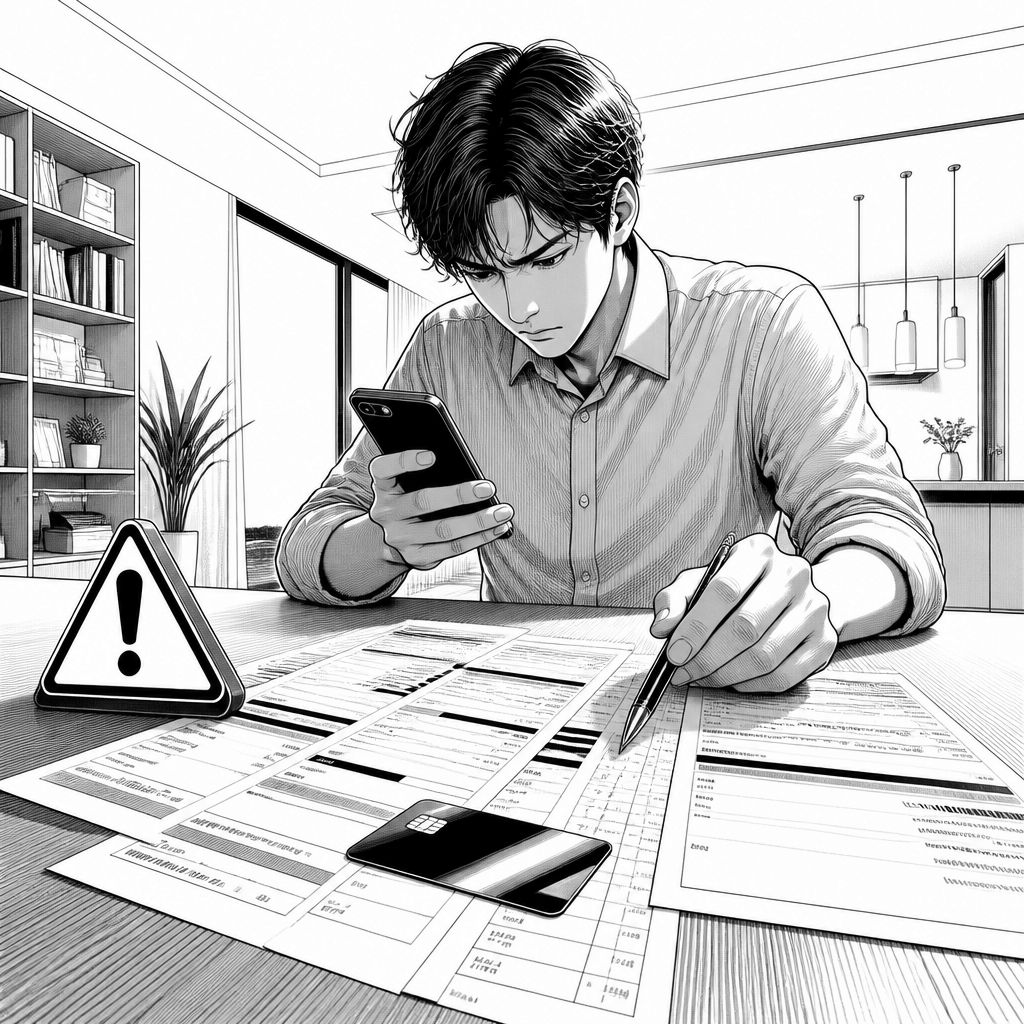
Wenn Haushalte unter steigenden Rechnungen einknicken, verschiebt sich das Problem oft schleichend von „knapp kalkuliert“ zu „nicht mehr pünktlich gezahlt“. Laut Bank of England melden inzwischen mehr Menschen, dass sie Kreditkartenforderungen nicht mehr fristgerecht bedienen können. Dass Kreditkartenschulden dabei nicht nur ein kurzfristiges Liquiditätsproblem bleiben, sondern sich im Zeitverlauf verfestigen, ist für viele Betroffene besonders belastend, weil Zinsen und Gebühren den Rückstand ausweiten können. Genau in diese Lücke dürfte auch der Bedarf an professioneller Schuldenberatung fallen: Lender gehen davon aus, dass die Zahl der unbezahlten Kreditkartenschulden im Herbst weiter zunehmen wird.
Für die Praxis bedeutet das: Schuldensituationen entwickeln sich selten in einem einzigen Moment, sondern über mehrere Zahlungszyklen. In solchen Phasen wirkt „schnelle Hilfe“ im Alltag verlockend, auch wenn sie bei genauerem Hinsehen oft mit erheblichen Risiken verbunden ist. Der Weg führt nicht selten über Social Media, Suchanzeigen oder direkte Kontaktaufnahme. Der Hinweis der Financial Conduct Authority (FCA) zielt dabei weniger auf die Existenz von Beratungsangeboten insgesamt ab, sondern auf die Qualität und Vermarktung einzelner Anbieter: Es gibt Akteure, die Versprechen verbreiten, die in dieser Form unrealistisch sind, und die Betroffenen gleichzeitig zu einer schnellen Entscheidung drängen. Wer in Geldnot gerät, unterschätzt zudem leicht, wie viel Zeit man braucht, um Optionen zu prüfen und die eigenen Unterlagen zu verstehen.
Konkreter wird die FCA bei Warnzeichen im Umgang mit unseriösen Firmen. Nach Angaben der Aufsicht sammeln manche nicht regulierten Anbieter Kontaktdaten von Betroffenen, etwa über Kaltakquise oder Online-Anzeigen. Teilweise würden dabei Informationen weitergegeben oder gefiltert, sodass anschließend Firmen in Erscheinung treten, die ihre kostenpflichtigen „Lösungen“ verkaufen. Besonders problematisch ist nach FCA-Sicht, dass dabei teils der Anschein erweckt wird, man arbeite im Umfeld von Schuldenhilfsorganisationen oder übernehme Aufgaben, die eigentlich deren Beratung vorbehalten sind. Für Betroffene ist das deshalb ein doppeltes Risiko: Sie zahlen möglicherweise für etwas, das nicht optimal zu ihrer Situation passt, und sie verlieren Zeit, in der sich die Lage weiter verschlechtern kann.
Auch das Verhalten im Erstkontakt ist laut FCA ein Prüfstein. Wiederholte Kontaktversuche, oft über mehrere Kanäle, sollen Betroffene dazu bewegen, einer konkreten „Schuldlösung“ zuzustimmen. Dazu gehört außerdem, dass Menschen in Gesprächen „angeleitet“ werden, wie sie auf Schreiben von Kreditgebern reagieren sollen, oder dass finanzielle Details in Unterlagen verändert werden. Für Unternehmen und Beratungsstellen ist dieser Punkt nicht nur eine Compliance-Frage, sondern wirkt technisch direkt auf die Wirksamkeit späterer Schritte: Wenn Angaben unvollständig oder falsch sind, kann das zu Verzögerungen führen, Rückfragen auslösen oder Alternativen schlechter durchsetzbar machen. Wer in so einer Situation Entscheidungen trifft, ohne die eigenen Daten sorgfältig gegenzucheckt zu haben, steht im Zweifel schlechter da.
Ein weiterer Schwerpunkt liegt auf der Frage, welche Optionen zuerst erklärt werden. Laut FCA sollen Betroffene nicht selten in Richtung einer kostenpflichtigen Lösung gedrängt werden – genannt werden etwa Individual Voluntary Arrangements (IVAs) oder bestimmte Schuldmanagementpläne –, ohne dass zuvor alternative Wege gleichwertig dargestellt oder überhaupt ernsthaft geprüft werden. Damit verschiebt sich die Beratung weg von einer neutralen Entscheidungsgrundlage hin zu einem Vertriebsprozess. Genau deshalb ist es laut FCA und den betroffenen Hilfsorganisationen zentral, die Identität des Gegenübers zu klären: Wer ist der Anbieter, für wen arbeitet er, und stimmen die Angaben mit den offiziellen Firmendaten überein? Gerade bei Kontakt über Messenger oder spontane Telefonanrufe ist die Wahrscheinlichkeit höher, dass Unterlagen nur unzureichend transparent sind.
Dass kostenlose Beratung existiert, wird im aktuellen Kontext besonders betont. Alison Walters, Direktorin für Consumer Finance bei der FCA, hebt hervor, dass Menschen in Schuldenlagen Beratung verdienen, die ihre Interessen in den Mittelpunkt stellt, und dass niemand unter Druck gesetzt oder in die Zahlung für eine Lösung gelockt werden sollte, die möglicherweise nicht passt. Vikki Brownridge, CEO der Schuldenhilfsorganisation StepChange, verweist ebenfalls darauf, dass Betroffene vor Entscheidungen zunächst vollständige, kostenlose und unabhängige Beratung einholen sollten, um alle Optionen für eine sichere und nachhaltige Schuldenreduzierung zu prüfen. Der praktische Nutzen liegt auf der Hand: Neutrale Beratung kann die echte Ausgangslage spiegeln, etwa indem sie Zahlungspläne mit Blick auf Laufzeiten, Restbeträge und realistische Chancen vergleicht.
Für die Marktseite und für Entscheider in Organisationen mit Kundenkontakt ist die Meldung ebenfalls relevant, weil sie eine Signalwirkung für das kommende Herbstquartal hat. Wenn mehr Menschen in Zahlungsverzug geraten, steigt typischerweise die Nachfrage nach Unterstützungsleistungen – und damit wächst auch der Raum für unseriöse Vertriebsmodelle, die sich diese Notlage zunutze machen. Wer Betroffene intern an passende Stellen verweist, sollte daher nicht nur „Schuldenberatung“ nennen, sondern den Beratungscharakter klar machen: kostenlos, unabhängig und ohne Druck. Gleichzeitig lohnt sich ein genauer Blick auf Kommunikationsprozesse in Organisationen, die Kundendaten weiterreichen oder Callcenter-Übergaben organisieren, denn die FCA warnt ausdrücklich vor dem Weitergeben von Details durch unregulierte Vermittler. Kurzfristig geht es also um individuelle Entscheidungen, langfristig um robuste Prozesse entlang der Beratungskette.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Bank of England: Mehr unbezahlte Kreditkartenschulden – Warnung vor Fallen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Bank of England: Mehr unbezahlte Kreditkartenschulden – Warnung vor Fallen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Bank of England: Mehr unbezahlte Kreditkartenschulden – Warnung vor Fallen« bei Google Deutschland suchen, bei Bing oder Google News!