
WHITEHALL / LONDON (IT BOLTWISE) – Die Bank of England plant, Regeln für Hochrisiko-Hypotheken zu lockern und Kreditentscheidungen stärker den Banken zu überlassen. Bisher begrenzen Kapital- und Tragfähigkeitsprüfungen faktisch die Kreditvergabe und drücken damit besonders Erstkäufer. Der Ansatz soll es Kreditgebern ermöglichen, unter strikteren internen Kontrollen mehr Hochrisikokredite selbst zu bewerten und zu bepreisen. Dahinter steht die Erwartung, dass der Wohnungskauf für eine neue Generation schneller wieder an Fahrt gewinnt.
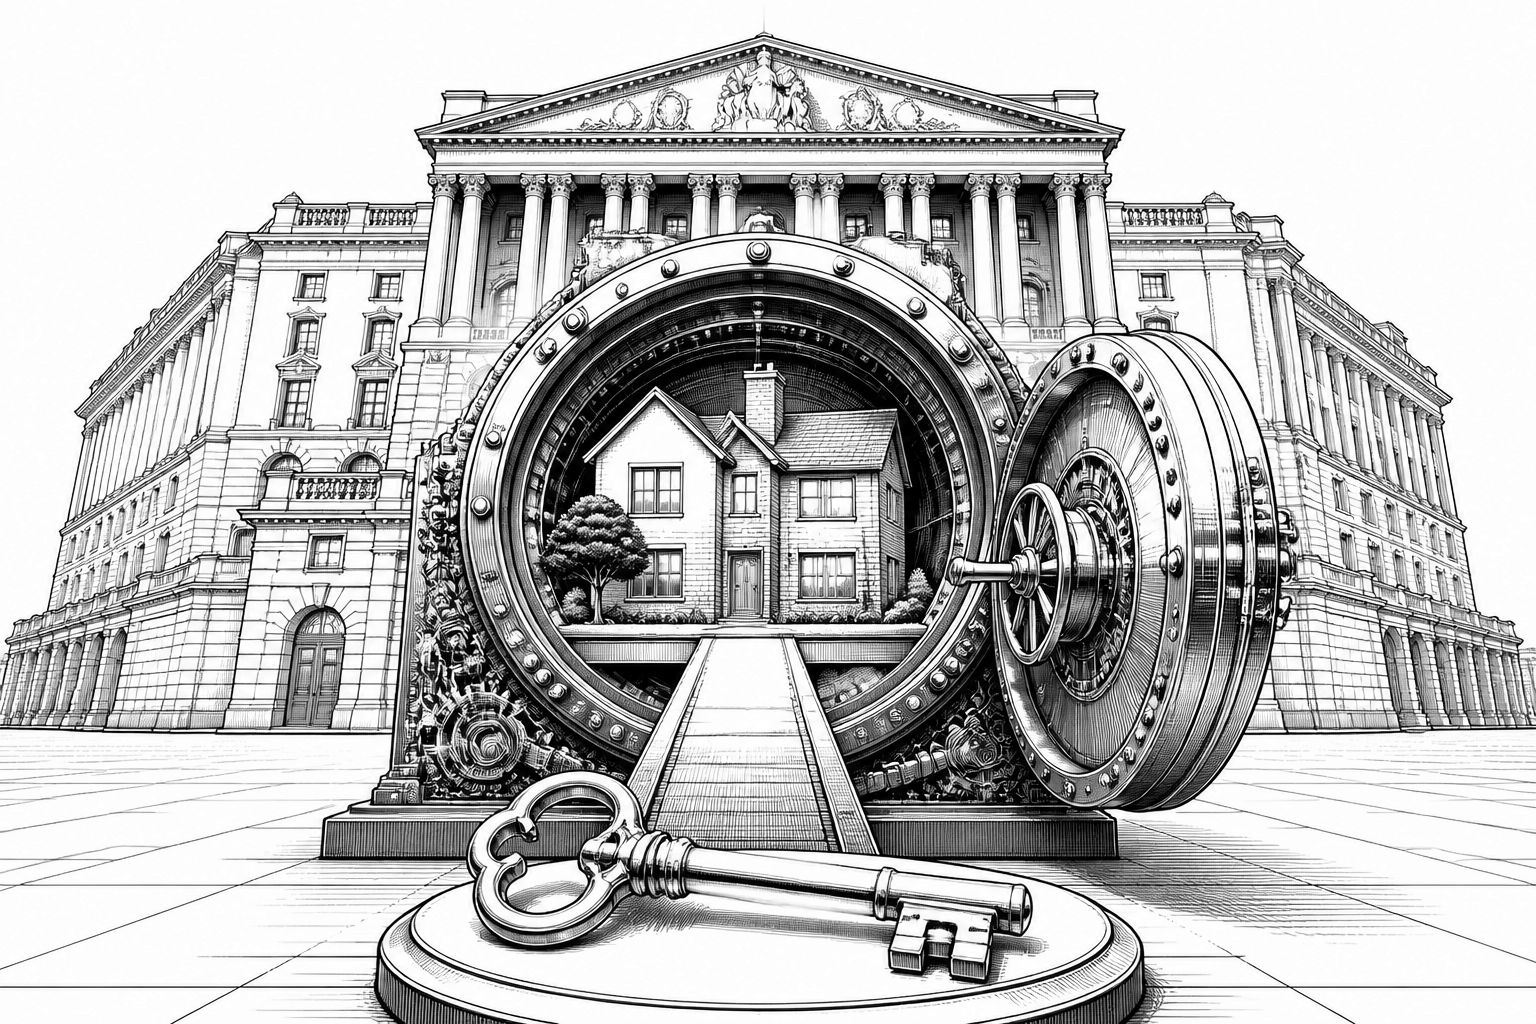
Die Bank of England signalisiert mit einem geplanten Richtungswechsel, wie stark sich die Debatte um Wohnbaufinanzierung inzwischen von der reinen Stabilitätstheorie hin zur Marktmechanik verlagert. Im Kern geht es um eine Lockerung der Regeln für Hochrisiko-Hypotheken – also dort, wo Kreditnehmer stärker als üblich auf Einkommen, Zinsen und Haushaltsbudgets angewiesen sind, um die Rückzahlung zuverlässig zu leisten. Dass ausgerechnet die Zentralbank dabei die Rolle der Banken betont, wirkt zunächst wie ein seltenes Zugeständnis an die Realität: Familien, die eine Wohnung kaufen wollen, stoßen nicht nur an Zinssätze, sondern an konkrete Annahmen und Hürden in der Kreditvergabe.
Technisch betrachtet liegt der Einfluss der Aufsicht in diesem Modell weniger in formalen Zinssätzen, sondern in den Kapital- und Tragfähigkeitsprüfungen, die nach der Krise eingeführt wurden. Solche Prüfungen fungieren in der Praxis wie eine faktische Preisbindung: Wenn Hypothekenkredite regulatorisch so „gerechnet“ werden, dass bestimmte Risikoarten immer in ungünstige Kennziffern übersetzt werden, werden sie für Banken wirtschaftlich unattraktiv. Das führt dazu, dass jenen Segmenten der Kreditmarkt weniger offensteht, in denen die Kreditnehmer die größten Sprünge leisten müssen – etwa jüngeren Käufern oder Erstkäufern, deren Kaufkraft häufig stärker an Ersparnisse und kurzfristige Einkommensverläufe gebunden ist.
Der vorgeschlagene Änderungsansatz würde Kreditgebern erlauben, bei mehr Hochrisikofällen nicht automatisch regulatorische Obergrenzen „abzuarbeiten“, sondern die Vergabe unter strengeren internen Kontrollen stärker nach eigenem Risikomodell auszurichten. Damit wird auch ein anderes Prinzip sichtbar: Regulatorische Standards können Risiko nicht nur messen, sondern auch Verhalten steuern. Wenn Aufsicht vor allem über pauschale Beleihungsgrenzen wirkt, wird Kredit durch Dekret rationiert. Umgekehrt soll eine stärkere Eigenverantwortung im Underwriting dazu beitragen, dass Kapital dorthin fließt, wo es am stärksten nachgefragt wird – vorausgesetzt, Risiko wird sauber bepreist und getragen, statt in der Bilanz systematisch „abgeschaltet“ zu werden.
Dass die Wohnungsknappheit in Großbritannien nicht primär aus zu wenig staatlicher Intervention entsteht, ist dabei ein zentraler Punkt. Aus Sicht des Arguments verschärfen mehrere Faktoren das Problem gleichzeitig: Baurechtsbeschränkungen begrenzen das Angebot, Verzerrungen durch die Grundsteuer (Stamp Duty) erhöhen die Hürde beim Kaufabschluss, und genau jene Kreditregeln wirken als zusätzlicher Filter zwischen Haushalten, die kaufen möchten, und Banken, die finanzieren könnten. In dieser Logik ist die Senkung der Hürden für verantwortungsvolle Hochrisikokredite keine „Subvention“ im engeren Sinn, sondern das Entfernen eines künstlichen Engpasses im Zugang zu Finanzierung.
Für Banken und Kreditprozesse bedeutet das allerdings nicht, dass Risikomanagement einfach „weniger wichtig“ wird. Vielmehr verschiebt sich der Schwerpunkt: An die Stelle pauschaler regulatorischer Bremsen tritt verstärkt die Frage, wie robust interne Kontrollen, Stresstests und Annahmen zur Schuldentragfähigkeit ausgestaltet sind. Gerade bei Hochrisikokrediten entscheidet die Qualität des Underwritings darüber, ob ein Kredit im Alltag tatsächlich tragfähig bleibt – oder ob er in Stressphasen schnell die Grenze zur Unbezahlbarkeit erreicht. Entscheidend wird außerdem sein, wie schnell die Banken ihre Modelle und Governance-Strukturen anpassen, damit mehr Volumen nicht automatisch mehr Ausfallrisiko bedeutet.
Auch marktseitig ist der Zusammenhang plausibel: Wenn weniger Erstkäufer vom Markt „herausgefiltert“ werden, kann sich die Nachfrage wieder gleichmäßiger verteilen, was wiederum die Dynamik im Wohnungsmarkt entlasten könnte. Gleichzeitig bleibt die Makro-Ebene relevant: Zinsniveau, Arbeitsmarkt und Lohnentwicklung bestimmen, ob Hochrisikokredite dauerhaft funktionieren. Umso wichtiger ist die Erwartung, dass die Zentralbank den Banken zwar mehr Spielraum gibt, aber dabei nicht die Grundidee verwässert, dass Verluste am Ende dort anfallen, wo Risiken bewertet und übernommen wurden.
Für Unternehmen entlang der Finanz- und Immobilienwertschöpfungskette – von Kreditplattformen bis zu Softwareanbietern für Risikoanalyse – ist das Signal vor allem ein Planungsimpuls. Die nächste Welle von Investitionen dürfte weniger in „Regelwerk nach Schema F“ führen, sondern in datengetriebene Bewertungsmodelle, die sowohl für internen Audit als auch für externe Anforderungen belastbar sind. Je schneller sich die Aufsicht von einer reinen Rollenverteilung als Torhüter löst und stattdessen auf tragfähige Risikoprinzipien setzt, desto eher kann das Kaufinteresse wieder in konkrete Abschlüsse münden. Am Ende geht es darum, dass Wohneigentum nicht nur finanziell möglich ist, sondern auch zeitlich und prozessual wieder erreichbarer wird.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Bank of England prüft Lockerung von Regeln für Hochrisiko-Hypotheken" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Bank of England prüft Lockerung von Regeln für Hochrisiko-Hypotheken" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Bank of England prüft Lockerung von Regeln für Hochrisiko-Hypotheken« bei Google Deutschland suchen, bei Bing oder Google News!