


LONDON (IT BOLTWISE) – Die Zinsen für sichere Anlagen sind zuletzt deutlich über die 5%-Marke gestiegen. Das trifft besonders Immobilienkäufer und Kreditnehmer, weil Hypotheken- und Autokredite direkt an diesen Kostenanker gekoppelt sind. Gleichzeitig profitieren Sparer zwar kurzfristig von besseren Renditechancen, doch die höheren Finanzierungskosten machen dem Staat mittelfristig zu schaffen. Entscheidend ist dabei weniger eine sprunghafte Erwartungsinflation als vor allem das Wiedererstarken realer Renditen.
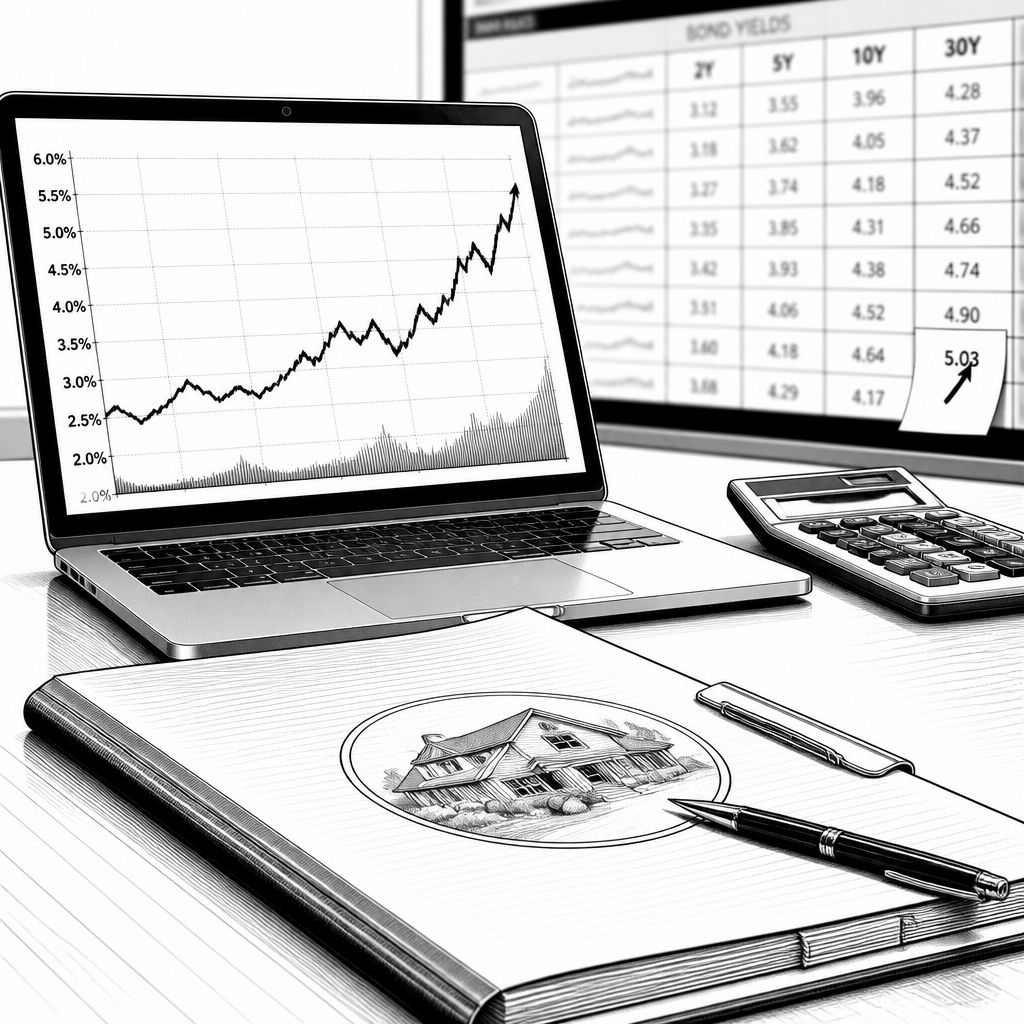
Das Zinserlebnis der vergangenen Monate ist weniger eine einmalige Marktbewegung als eine neue Normalität: Sparer sehen, wie sich die erwarteten Renditen für risikoarme Anlagemöglichkeiten spürbar verbessern, während Kreditnehmer und das steuerzahlende Umfeld zunehmend unter höheren Finanzierungskosten leiden. Der Kern der Entwicklung liegt darin, dass die „risk-free“-Zinsen in den vergangenen Wochen überwiegend nach oben gekippt sind und damit die Hürde für alles erhöhen, was mit Schulden, Laufzeiten und Investitionsentscheidungen zusammenhängt. Wer heute Liquidität hat, kann sie wieder mit vergleichsweise besseren Aussichten parken; wer Kredite benötigt, konkurriert zugleich um Kapital – mit dem Staat und mit großen Technologie- und KI-Investitionen, die in vielen Volkswirtschaften einen erheblichen Teil des Finanzierungsbedarfs absorbieren.
Technisch betrachtet ist die Dynamik laut der Quelle vor allem durch steigende reale Renditen getrieben: Real yields steigen, was auf ein stärkeres Wachstumsszenario und weniger auf einen reinen Schock bei den Inflationserwartungen hindeutet. Das ist wichtig, weil es die üblichen Deutungsmuster verschiebt. Wenn die Bewegung primär aus dem Realzins kommt, wirkt sie wie ein permanenter Aufpreis auf Kapital über die gesamte Zinsstruktur hinweg. In der Praxis bedeutet das: Der Markt preist für länger laufende Staatsanleihen wieder deutlich positive, „alte“ Renditen ein. So lässt sich die Veränderung auch an konkreten Instrumenten ablesen: Für eine 30-jährige inflationsgeschützte Treasury security nennt die Quelle eine Rendite von 3,26% – so hoch wie seit 2002 nicht mehr, während der Wert fünf Jahre zuvor noch negativ war.
Mit Blick auf die Asset-Allokation entsteht daraus ein spürbarer Wettbewerbseffekt zwischen Anlageklassen. Die Quelle vergleicht den forward earnings yield des S&P 500 von etwa 5% mit einer nominalen Rendite von rund 5,5% bei der 30-jährigen nominalen Treasury. Wenn Anleihen wieder klar attraktiver werden als Aktien, verschiebt sich die relative Attraktivität von Risiko und Liquidität. Das verändert nicht nur Portfolios, sondern auch die Unternehmensfinanzierung: Steigen Kapitalkosten, werden neue Projekte öfter „an der Renditeschwelle“ überprüft; zudem verschieben sich Bewertungsmodelle, weil Diskontsätze neu kalibriert werden. Interessant ist dabei, dass KI-Investitionen und staatliche Kreditaufnahme nicht zwingend im selben Tempo nachlassen, wodurch die Lasten eher in jene Bereiche wandern, die besonders zins- und laufzeitempfindlich sind – etwa Wohnen, Konsumfinanzierung und Teile der Realwirtschaft, die auf Kredit als Taktgeber angewiesen sind.
Genau dort wird es für viele Haushalte konkret: Bei Hypotheken deutet die Quelle auf eine Annäherung an die 8%-Region hin. Als aktuelles Beispiel nennt sie einen 30-jährigen Satz von 7,45% im Standardsegment, beziehungsweise 7,55% für Jumbo-Darlehen. Solche Niveaus sind nicht nur „nominell“ höher; sie sind auch psychologisch und vertriebstechnisch entscheidend, weil sich die monatliche Rate so schnell verändert. Die Quelle ordnet das zudem zeitlich ein: Zwar gab es im Herbst 2023 bereits kurzzeitig ähnliche Höhen, doch nachhaltig über diesem Bereich lag der Markt zuletzt im Jahr 2000. Wenn sich dieser Zustand festsetzt, folgt typischerweise eine Marktreaktion mit Verlangsamung: Käufer können sich Kaufpreise bei 7,5%+ Zinsen nicht im gleichen Umfang leisten, während Verkäufer nicht automatisch sofort nachgeben wollen. Das führt zu einer Art Stillstand, der sich in der Quelle als „standstill“ beschrieben findet – bis entweder die Zinsen fallen oder die Preise nachziehen.
Noch komplexer wird es aus Sicht der öffentlichen Finanzen. Höhere Zinsen „fließen“ zwar nicht sofort in jeden Posten der Staatsschulden ein, aber sie verbessern die steuernde Wirkung auf die Haushaltsarithmetik nicht automatisch, sondern belasten sie schrittweise. Die Quelle beschreibt, dass die Zinsausgaben zwar bereits in früheren Projektionen auf neue Höchststände zulaufen sollten, dieser Pfad sich aber deutlich verschärft, falls der jüngste Zinsanstieg länger anhält. In den Prognosen des Congressional Budget Office (CBO) vom vergangenen Februar lagen die Netto-Zinskosten bereits bei rund 1 Billion US-Dollar in diesem Jahr und sollten bis 2035 auf 2 Billionen US-Dollar zusteuern. Der entscheidende Punkt: Diese Berechnungen basierten auf einem Umfeld, in dem die 10-jährigen Treasury Renditen bei etwa 4,3% lagen. Laut Quelle liegen sie inzwischen fast einen vollen Prozentpunkt darüber.
Die Quelle verweist außerdem auf neue, eindrucksvolle Szenarien des CBO, die „um 1 Prozentpunkt höhere Zinsen“ gegenüber der Basisannahme setzen. In diesem Szenario soll die Verschuldung der „debt held by the public“ bis 2056 auf 222% des BIP steigen, also 47 Prozentpunkte mehr als im Basisszenario. Solche Zahlen sind mehr als Statistik: Sie zeigen, wie stark die Haushaltsspielräume unter einem Regime leiden können, in dem Kapital dauerhaft teurer ist. Gleichzeitig liefert die Quelle eine wichtige Einschränkung für die Interpretation: Ein Zinsrückgang würde die fiskalische Rechnung verbessern, aber nur dann, wenn er nicht selbst Folge einer schwachen Konjunktur oder eines Rückgangs bei Produktivität wäre. In anderen Worten: Entspannung wäre möglich, doch der „Preis“ für fallende Zinsen ist nicht zwangsläufig ein kostenloses Konjunktur-Signal.
Für Unternehmen, Investoren und Politik ergibt sich daraus ein Anpassungsbedarf entlang mehrerer Ebenen. Asset-Preise reagieren auf Diskontsätze, Kreditmärkte auf Laufzeiten und Risikoaufschläge, und Haushaltsplanungen auf die Erwartung, wie lange ein höheres Zinsniveau „normal“ bleibt. Besonders im Kontext von globaler Kapitalnachfrage – die Quelle nennt den Wettbewerb zwischen KI-Giganten und staatlicher Finanzierung als realen Treiber – verschiebt sich die Frage von „Wann sind Zinsen wieder niedrig?“ zu „Welche Preis- und Finanzierungslogik passt zu einem 5%-Umfeld?“. Die Quelle betont, dass diese Anpassung bereits begonnen hat. Trotzdem ist sie erst am Anfang: Solange sich die Erwartung hoher realer Renditen verfestigt, bleiben Immobilien- und andere zinsnahe Sektoren ein schneller Indikator dafür, wie teuer Normalität werden kann.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Die Ära günstiger Kredite endet: Warum das 5%-Zinsumfeld weh tut" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Die Ära günstiger Kredite endet: Warum das 5%-Zinsumfeld weh tut" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Die Ära günstiger Kredite endet: Warum das 5%-Zinsumfeld weh tut« bei Google Deutschland suchen, bei Bing oder Google News!