


LONDON (IT BOLTWISE) – Ecobank stellt 2,6 Milliarden US-Dollar für Kredite an Unternehmerinnen und Kleinbauern bereit. Die Bank argumentiert, dass marktorientierte Konditionen staatliche Umverteilung und Förderlogik effektiver ergänzen. Im Fokus steht, ob die Kreditdisziplin im großen Stil hält. Entscheidend wird sein, ob die Rückzahlungsraten stabil bleiben und das Kapital tatsächlich verzinst zurückkommt.
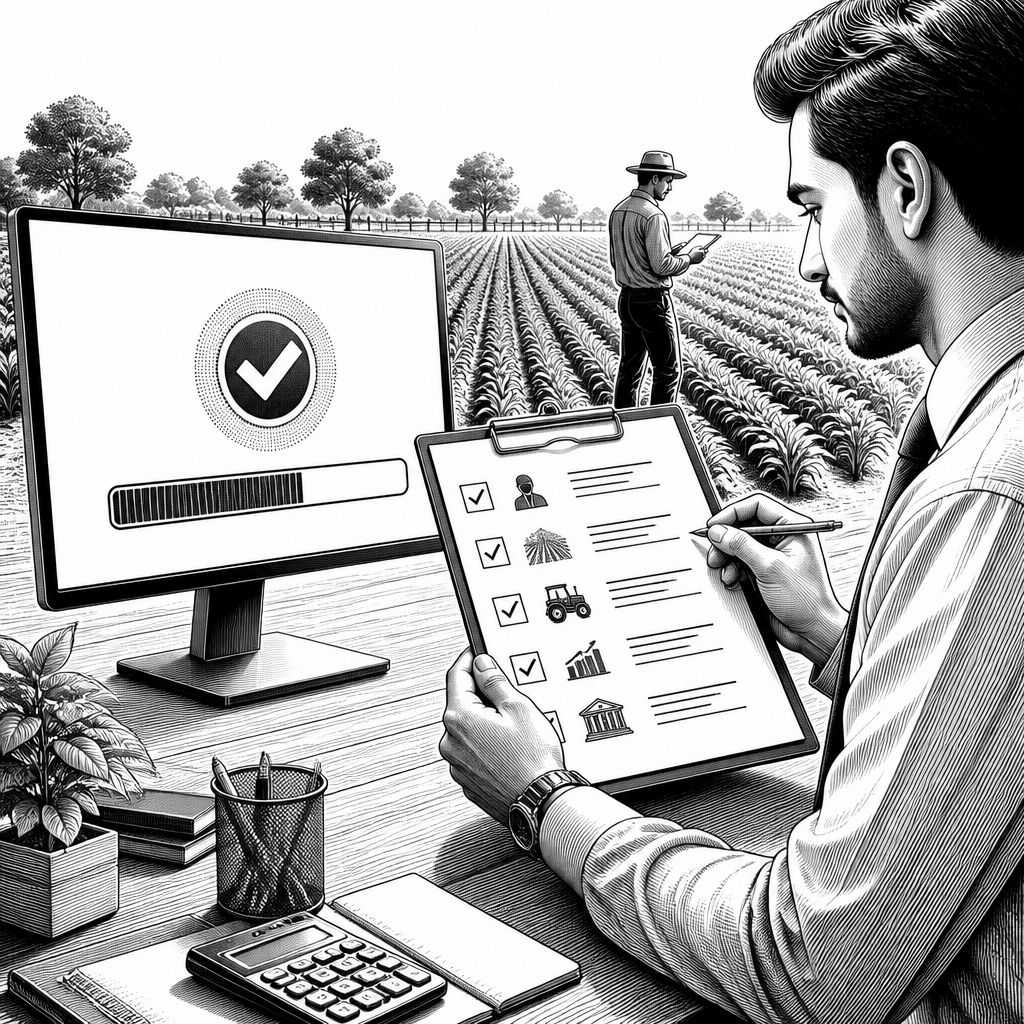
Ecobank setzt mit einer angekündigten Summe von 2,6 Milliarden US-Dollar bewusst auf einen Mechanismus, der in vielen Entwicklungsfinanz-Kapiteln zwar oft genannt, aber selten konsequent operationalisiert wird: Kredite an Frauen und Kleinbauern sollen nicht als politisches Signal, sondern als finanzierbare Geschäftsmodelle laufen. Statt auf staatliche Umverteilung und Steuersubventionen zu warten, will die Bank Kapital direkt in Märkte lenken, in denen Arbeitseinkommen entstehen. Der Kern der Argumentation: Wenn Kreditgeber Risiken bepreisen und dennoch Finanzierung in großem Maßstab bereitstellen, entsteht ein messbarer Beleg für existierende Zahlungsfähigkeit – und damit für Renditen.
Technisch betrachtet entscheidet bei solchen Programmen weniger die Schlagzeile als die Ausgestaltung der Kreditvergabe. Das betrifft die Preisbildung für Risiko (Zins, Gebühren, Sicherheitenlogik) ebenso wie die Bewertungsmodelle für sehr kleine Schuldner und informelle Geschäftsformen. Bei frauengeführten Unternehmen und landwirtschaftlichen Betrieben sind Einnahmeströme häufig saisonal und in Teilen nicht vollständig dokumentiert. Genau dort wirkt die im Ursprungstext angesprochene Idee „marktübliche Konditionen“: Sie zwingt die Bank dazu, Annahmen über Cashflow, Erntezyklen und Geschäftsentwicklung in die Kreditparameter zu übersetzen. Wenn das gelingt, wird Kapital nicht nur verteilt, sondern bleibt über Rückzahlungen im System und kann wiederverliehen werden.
Der Vergleich zu staatlichen Programmen ist deshalb so zentral, weil politische Umverteilung typischerweise andere Anreize setzt. Entwicklungsbanken und gebergetriebene Instrumente können zwar vieles beschleunigen – oft über Subventionen, Quoten oder beratungsintensive Programme. Gleichzeitig steigt damit das Risiko, dass Zielvorgaben wichtiger werden als die Frage, ob ein Kreditnehmer auch im nächsten Zyklus nachhaltig zahlt. Aus Bankensicht zeigen sich solche Unterschiede üblicherweise in der Zahlungsdisziplin: entweder bleiben Rückzahlungsraten stabil genug, um weiteres Volumen zu ermöglichen, oder die Kreditqualität leidet, weil Preisgestaltung und Mittelverwendung nicht durch harte Marktlogik begrenzt werden. In diesem Spannungsfeld positioniert sich Ecobank als Anbieter, der erst die Rückzahlungsfähigkeit beweisen will, bevor aus dem Engagement ein dauerhaftes Produktwachstum wird.
Inhaltlich knüpft die Bank an eine verbreitete Wirkungskette an: Frauengeführte Unternehmen und die Landwirtschaft gelten als schneller Weg, um die Steuerbasis zu erweitern und Jobs in Subsahara-Afrika zu schaffen. Das ist als wirtschaftspolitisches Ziel plausibel, aber in der Praxis hängt die Geschwindigkeit stark davon ab, wie gut Kredite in Produktivität übergehen. Ein Kredit, der lediglich kurzfristige Liquidität überbrückt, kann die Beschäftigungs- und Einkommensentwicklung begrenzen. Umgekehrt kann ein kreditfähiges Geschäftsmodell – etwa die Finanzierung von Betriebsmitteln, Lagerung oder zusätzlicher Absatzkapazität – die Einnahmen so strukturieren, dass Rückzahlungen planbarer werden. Genau hier kommt der von der Quelle betonte Unterschied zwischen „Rhetorik“ und „Ergebnissen“ ins Spiel: Entscheidend ist, ob Kapital tatsächlich verzinst zurückkommt und ob die Bank den Ursprungseffekt in wiederholbaren Standards übersetzen kann.
Der realen Bewährungsprobe entzieht sich der Ansatz nicht: Der Test liegt darin, ob Ecobank das Volumen im großen Stil platzieren kann, ohne in „weiche“ Kreditvergabe abzugleiten. Gemeint ist die Gefahr, dass politischer Druck oder Gebermandate die Preisgestaltung verwässern, etwa indem Risiken nicht mehr ausreichend bepreist oder Tilgungspläne an Förderlogiken angepasst werden. Aus Sicht des Bankmanagements ist das ein operatives Problem: Sobald Kreditprüfung, Monitoring oder Inkassoprozesse nicht mit den echten Zahlungsströmen übereinstimmen, verschiebt sich das Risiko in die Bilanz. Für externe Beobachter wird damit weniger die ursprüngliche Summe die zentrale Kennzahl, sondern ob die Kreditdisziplin über mehrere Durchläufe hinweg messbar bleibt.
Wenn die Bank die Kreditqualität hält, kann die im Text genannte Logik als Multiplikator funktionieren: Rückzahlungen schaffen Spielraum für weitere Vergaben, wodurch ein anfängliches Programmvolumen in eine längere Wirkungskette übergeht. In Gegenrichtung wäre das Szenario ebenso klar: Wenn die Rückzahlungsraten sinken und Ausfälle steigen, bleibt die öffentliche Wahrnehmung zwar bei der Zahl 2,6 Milliarden US-Dollar stehen, wirtschaftlich wirksam wird es dann aber kaum. Für Unternehmen und Finanzierer bedeutet das auch eine Branchenbotschaft: Wirksamkeit im Mikro- und Retail-Kredit hängt zunehmend davon ab, wie konsistent Risiko bepreist und überwacht wird – nicht nur davon, welches soziale Ziel kommuniziert wird. In diesem Sinne ist der Schritt weniger ein „KI-Thema“ als ein klassischer Banking-Test, bei dem marktgerechtes Risikomanagement die Grundlage für Wirkung sein muss, statt sie zu ersetzen.
Für die weitere Einordnung lohnt der Blick darauf, was dieser Ansatz in den nächsten Monaten erfordert: nachvollziehbare Kreditstandards, belastbares Reporting zu Rückzahlungsraten und ein Prozess, der politische Ziele nicht gegen finanzielle Tragfähigkeit ausspielt. Sobald solche Parameter öffentlich oder zumindest intern ausreichend transparent gemacht werden, wird sich zeigen, ob der Ansatz skalierbar ist. Gleichzeitig steigt für andere Kreditgeber der Druck, ähnliche Maßstäbe an soziale Zielgruppen zu koppeln: Nicht nur „Finanzierung für Frauen und Farmen“ zu sagen, sondern sie so zu strukturieren, dass sie in wiederholbaren, performanten Produkten endet. Und genau dort entscheidet sich, ob die große Wette tatsächlich zur längerfristigen Kapitalallokation beiträgt – oder ob sie im Wettbewerb um Aufmerksamkeit untergeht.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Ecobank setzt 2,6 Mrd. US-Dollar auf Frauen und Farmen statt Subventionen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Ecobank setzt 2,6 Mrd. US-Dollar auf Frauen und Farmen statt Subventionen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Ecobank setzt 2,6 Mrd. US-Dollar auf Frauen und Farmen statt Subventionen« bei Google Deutschland suchen, bei Bing oder Google News!