


LONDON (IT BOLTWISE) – Steigende Staatsanleiherenditen erhöhen die Finanzierungskosten hochverschuldeter Länder spürbar. In der Eurozone und im Vereinigten Königreich verteuert sich damit nicht nur die Bedienung alter Schulden, sondern auch der Ausblick für neue Investitionen. Aktieninvestoren reagieren typischerweise zuerst, weil höhere Diskontsätze Multiplikatoren zusammenschnüren. Zusätzlich verschärfen regulatorische Auflagen und steuerliche Lasten die ohnehin angespannte Wachstumsdynamik.
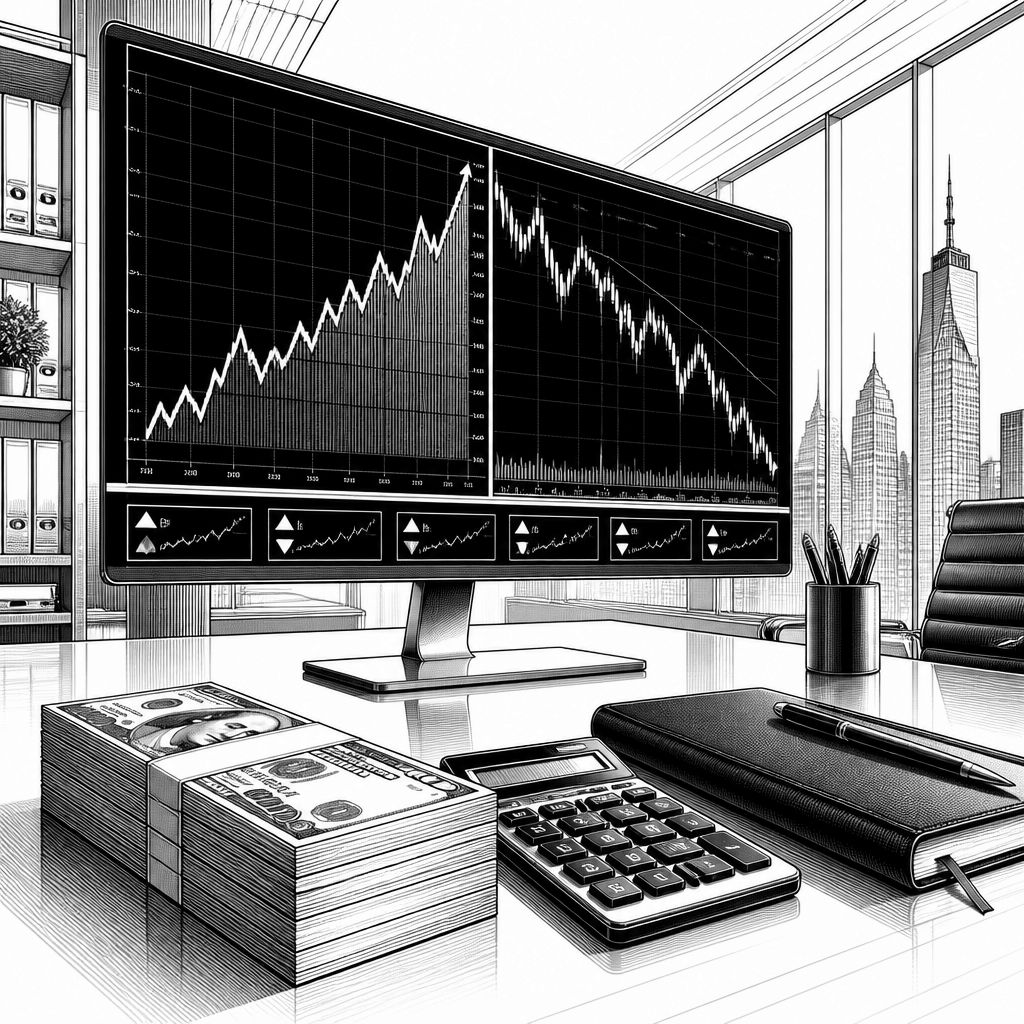
Die aktuellen Kursbewegungen an Europas Aktienmärkten wirken auf den ersten Blick widersprüchlich: Viele Unternehmen berichten über solide Auftragslagen, doch gleichzeitig steigen die Renditen von Staatsanleihen, und genau dieser Mix setzt unternehmensnahe Erwartungen unter Druck. Wenn die Rendite für Staatsanleihen steigt, verändert sich die für viele Bewertungen maßgebliche Zinslandschaft sofort. Der Mechanismus ist nicht mystisch: Höhere risikofreie Zinsen verschieben die Kapitalkosten nach oben, und in Bewertungsmodellen führt das dazu, dass zukünftige Cashflows stärker abgezinst werden. Je höher der Diskontsatz, desto geringer fällt der faire Wert aus – auch dann, wenn operative Zahlen kurzfristig stabil sind.
In der Eurozone und im Vereinigten Königreich verschärft sich diese Dynamik dabei in einem Tempo, das laut der vorliegenden Darstellung gerade jene Anleger trifft, die noch immer von dauerhaft günstigen Finanzierungsbedingungen ausgegangen sind. Für hochverschuldete Staaten bedeutet ein Renditeanstieg direkt höhere Zinsausgaben und damit mehr Bedarf an Budgetmitteln. Gleichzeitig wirkt der Zinskanal auf die Realwirtschaft: Zinsaufwendungen schlucken Spielraum für Ausgabenprogramme oder gezielte Investitionen. In der Folge geraten Wachstumsimpulse unter zusätzlichen Druck, und der Markt preist diese Unsicherheit oft schneller ein als die Datenlage der Unternehmen. Besonders sichtbar wird das in der Erwartungskurve für Gewinne: Wenn der Markt niedrigere Multiples erwartet, sinken trotz möglicher Gewinnstabilität die Bewertungen.
Hinzu kommt ein zweiter Hebel, der häufig unterschätzt wird: die Bewertungsspanne zwischen staatlicher Finanzierung und Unternehmensfinanzierung. Staatsanleiherenditen fungieren in vielen Märkten als Referenz für Unternehmensspreads und für die allgemeine Risikopersistenz. Wenn Staatsanleihen teurer werden, steigt für Investoren nicht nur die Renditehürde für neue Anlagen, sondern auch die Bereitschaft, Risiko im Portfolio abzubauen. Das kann sich in einem „Risk-off“-Verhalten zeigen, selbst wenn keine konkrete neue Schocksituation vorliegt. Damit verschiebt sich das Gleichgewicht hin zu liquiden Anlagen, also Bargeld und kurzlaufenden Instrumenten, weil sie in einem Umfeld steigender Zinsen eine höhere planbare Verzinsung bieten. Genau diese Konsequenz wird in der vorliegenden Argumentation auch als „Belohnung“ für Liquidität beschrieben: Kapital parkt sich, statt Investitionsrisiken einzugehen.
Auch die politische Ökonomie spielt in dieser Darstellung eine zentrale Rolle. Der Text verweist auf ein „regulatorisches Dickicht“ und auf steuerliche Belastungen, die die Hürde für „echte Investitionen“ erhöhen. Das lässt sich technisch so einordnen: Regulierung und Steuern beeinflussen nicht nur die Kosten des laufenden Betriebs, sondern auch die Zeitachse von Projekten. Wer Investitionen stärker vorfinanzieren muss, wartet länger auf regulatorische Genehmigungen oder trägt zusätzliche Compliance-Kosten, reduziert die erwartete Rendite und erhöht damit den erforderlichen internen Zinsfuß. In einem Umfeld, in dem ohnehin die Kapitalkosten steigen, kann diese zusätzliche Dämpfung dafür sorgen, dass Projekte nicht mehr die Schwelle zur Umsetzung erreichen. So entsteht eine Rückkopplung: Weniger Investitionen schwächen Wachstumserwartungen, schwächere Wachstumserwartungen erhöhen wiederum den Druck auf Unternehmensbewertungen.
Historisch ist dieses Muster in Europa nicht unbekannt. In Phasen, in denen sich die Zinsstruktur stark bewegt, reagieren Aktienmärkte oft über mehrere Wege gleichzeitig: erst über die Diskontierung, dann über die Finanzierungskonditionen und schließlich über die Wachstumserwartungen. In der Vergangenheit wirkten sich zwar nicht immer exakt dieselben Ursachen aus, aber die Mechanik bleibt konsistent: Steigende Renditen erhöhen die Opportunitätskosten von Aktien und verschieben Liquidität in weniger volatile Anlagen. Neu ist eher die Kombination aus hohen Ausgangsbelastungen – etwa bei öffentlichen Haushalten – und der Erwartung, dass Kapital nicht dauerhaft „billig“ sein kann. Wenn der Markt die Prämisse „dauerhaft niedrige Zinsen“ als falsch bewertet, werden Bewertungen entsprechend nach unten angepasst.
Für Anleger und Finanzverantwortliche ergibt sich daraus eine pragmatische Leitfrage: Wie sensibel sind Portfolios gegenüber dem Pfad der Zinsen? Das betrifft nicht nur die Frage nach Duration, also wie stark sich Preisbewegungen von Anleihen durch Zinsänderungen auslösen, sondern auch Equity-Bewertungen. Unternehmen mit langen Zahlungsströmen in der Zukunft sind typischerweise stärker von Diskontsatzänderungen betroffen als Firmen, deren Cashflows näher am Bewertungszeitpunkt anfallen. Daneben gewinnt Qualität im Sinne stabiler Ertragsmodelle an Bedeutung, weil ein Umfeld mit höheren Finanzierungskosten Fehler in der Kapitalallokation schneller bestraft. Gleichzeitig sollten Unternehmen prüfen, wie sie ihre Investitionsplanung in Szenarien steigender Kapitalkosten ausrichten, etwa durch robustere Business-Cases und klare Priorisierung von Projekten mit schnellerer Kapitalrückflutung.
Schließlich legt die vorliegende Argumentation nahe, dass die „dauerhafte Lösung“ nicht ausschließlich im kurzfristigen Kapitalmarkt-Tuning liegen kann. Genannt wird als Kern: Ausgaben kürzen, der regulatorischen „Lawine“ Einhalt gebieten und Preisbildung wieder stärker wirken lassen. Für die Märkte wäre ein solcher Kurswechsel vor allem dann hilfreich, wenn er die Erwartung verankert, dass künftige Finanzierungsbedarfe und Wachstumshemmnisse sinken. Für Unternehmen hieße das: weniger politische und regulatorische Unschärfe, dafür besser planbare Investitionsbedingungen. Ob und wann sich das positiv auf die Aktienmärkte überträgt, hängt jedoch auch davon ab, wie schnell sich die Zins- und Gewinnannahmen im Markt wieder stabilisieren.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Europas Aktien unter Druck: Warum Renditen Staatsfinanzierung verteuern" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Europas Aktien unter Druck: Warum Renditen Staatsfinanzierung verteuern" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Europas Aktien unter Druck: Warum Renditen Staatsfinanzierung verteuern« bei Google Deutschland suchen, bei Bing oder Google News!