


LONDON (IT BOLTWISE) – Eltern können Kindern den verantwortungsvollen Umgang mit Geld sehr früh beibringen, indem sie offen darüber sprechen, wofür es im Alltag gebraucht wird. Ein zentraler Hebel ist Taschengeld ab etwa dem sechsten Lebensjahr – mit klaren Regeln zu Kredit, Vorschuss und Kürzungen. Wer Wünsche mit Sparplänen und gemeinsam vereinbarten Budgets verknüpft, schafft außerdem sofort Anreize für Planung statt Impulskäufe. Spätestens mit einem eigenen Girokonto wird das Thema konkret und alltagsnah.
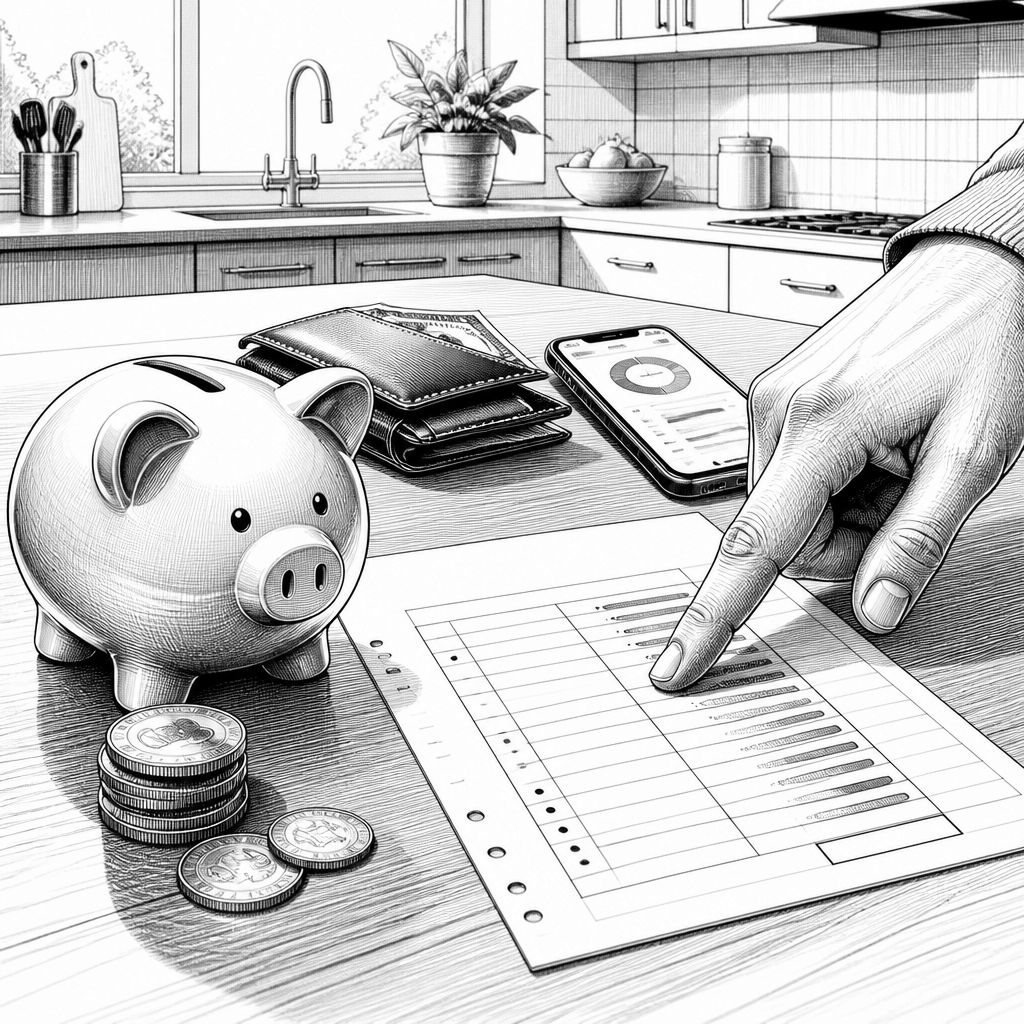
„Über Geld spricht man nicht“ wirkt in vielen Familien noch wie ein unausgesprochenes Gesetz. Der Text dreht diese Perspektive um: Gerade für Kinder ist es sinnvoll, den Umgang mit Geld nicht erst dann zu erklären, wenn später große Entscheidungen anstehen, sondern früh im Alltag. Wer Kindern verdeutlicht, dass Geld zunächst für Essen, Miete und alltägliche Dinge gebraucht wird, schafft eine realistische Grundlage. Dazu passt auch der konkrete Gedanke, dass sich Geldscheine nicht von selbst vermehren, sondern dass hinter jeder Ausgabe Arbeit und Zeit stecken. So entsteht Finanzkompetenz nicht als abstraktes Thema, sondern als erklärbarer Zusammenhang zwischen Handeln und Ergebnis.
Der Einstieg beginnt dabei laut Quelle häufig mit Gesprächen statt mit komplexen Finanzbegriffen. Kinder sollen lernen, dass Wünsche nicht automatisch erfüllt werden, wenn dafür kein Geld da ist. Eltern können das im Alltag sichtbar machen, etwa indem sie Aufgaben im Haushalt so organisieren, dass Kinder für erledigte Tätigkeiten eine Belohnung erhalten. Wichtig ist die pädagogische Logik: Der Lernfokus liegt nicht auf „Belohnung als Spaß“, sondern auf dem Zusammenhang zwischen Leistung, Verfügbarkeit von Ressourcen und Entscheidungen. Genau dieser Zusammenhang hilft später beim Verständnis für Budgets, Preisvergleiche und Prioritäten – also für das, was Erwachsene im Kern unter Planbarkeit verstehen.
Wenn Eltern Taschengeld als Instrument nutzen, nennt der Text eine gängige Orientierung: Experten raten, ab dem sechsten Lebensjahr zu starten. Die Höhe bleibt zwar grundsätzlich Verhandlungssache, aber die Regeln werden entscheidend. Der Text ist dabei erstaunlich klar: Eltern sollten Kindern niemals einen Taschengeld-Kredit geben. Ist das Geld für den Monat aufgebraucht, muss das Kind warten, bis das nächste Taschengeld fällig wird. Gleiches gilt für einen Vorschuss – auch hier wird die langfristige Konsequenz betont, statt kurzfristiger Ausnahmen. Ebenso wird von Kürzungen oder dem vollständigen Streichen des Taschengelds aus Erziehungsgründen abgeraten, auch wenn Noten oder Verhalten aus Erwachsenensicht enttäuschen. Dahinter steckt eine Lernidee: Kinder sollen mit ihrem Geld planen, und Strafen sollten nicht den Finanzmechanismus selbst zerstören, sondern an anderer Stelle ansetzen.
Daneben rückt der Text die Frage in den Mittelpunkt, wie Wünsche größer werden können, ohne dass das Finanzverhalten „kippt“. Wenn Kinder oder Jugendliche bereits früh so viel Geld haben, dass sie alle Wünsche sofort erfüllen können, kann sich laut Quelle ein negatives Verhältnis zu Geld entwickeln. Deshalb wird das Sparen als zentrales Lernziel empfohlen – nicht als Verbot, sondern als Fähigkeit. Praktisch klingt das nach einem Sparplan für größere Anschaffungen: Eltern und Kind vereinbaren einen Anteil, den das Kind selbst trägt. Ab dem 14. Lebensjahr wird außerdem ein monatliches Budget als Option genannt, das Kleidung und Hobbys abdecken soll. Das ist im Kern ein Mini-„Budgeting“-Training: Es zwingt zu Priorisierung, stößt Nachdenken über Alternativen an und macht Ausgabenplanung messbar. Gerade hier kommt auch der Vorteil „finanzieller Aufklärung im Kleinen“ zum Tragen, weil Fehler nicht existenzbedrohend sind, aber dennoch echte Konsequenzen haben.
Technisch betrachtet lässt sich dieses Vorgehen gut mit den heutigen Formen digitaler Finanzverwaltung verbinden – ohne dass Kinder sofort komplizierte Produkte brauchen. Der Text schlägt frühzeitig vor, über ein eigenes Girokonto nachzudenken, damit Kinder bereits an den Umgang mit Banken gewöhnt werden. Das ist vor allem als Gewöhnung an Prozesse zu verstehen: Kontobewegungen nachvollziehen, Grenzen beim Kontostand respektieren und verstehen, dass Zahlungen nicht „magisch“ passieren, sondern über Kontoinformationen laufen. In der Praxis können Eltern diese Phase begleiten, indem sie gemeinsam besprechen, wofür Geld abfließt, warum Kartenumsätze auftreten und wie man Einnahmen zeitlich einordnet. So wird Finanzbildung von einer reinen Familienregel zu einer alltagsnahen Kompetenz, die später auch bei digitalen Zahlungswegen trägt.
Am Ende setzt der Text auf einen psychologisch wichtigen Faktor: Eltern sind Vorbilder. Wer in der Familie offen und ehrlich über Geld spricht, wirkt nicht nur als Regelgeber, sondern als Modell für Denk- und Entscheidungswege. Das betrifft zum Beispiel das Benennen von Prioritäten („Das ist wichtiger als das“), das Erklären von Preisunterschieden oder auch das zugängliche Reflektieren über Sparentscheidungen. Genau diese Vorbildfunktion hilft, die im Alltag häufig entstehenden „Kauf-Impulse“ zu entschärfen. Gleichzeitig bleibt der rote Faden konsistent: Geld ist Mittel zum Zweck, Planung ist Lernziel und Verantwortung entsteht nicht durch ein Verbotssystem, sondern durch nachvollziehbare Konsequenzen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Finanzbildung für Kinder: Taschengeld regeln, Sparen lernen, Konto nutzen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Finanzbildung für Kinder: Taschengeld regeln, Sparen lernen, Konto nutzen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Finanzbildung für Kinder: Taschengeld regeln, Sparen lernen, Konto nutzen« bei Google Deutschland suchen, bei Bing oder Google News!