


LONDON (IT BOLTWISE) – Immer mehr Eltern eröffnen Treuhand- oder Gemeinschaftskonten bei Brokerage-Anbietern und investieren für Jugendliche gezielt in ETFs. Damit verlagern sie die Verantwortung schrittweise in den Alltag statt in reine Erklärungen. Finanzplattformen reagieren mit Produkten, die die Auswahl auf kosteneffiziente ETF-Portfolios begrenzen und Aufsichtsmöglichkeiten vorsehen. Für Familien wird der Vermögensaufbau dadurch planbarer, während der Regulierungs- und Beratungsapparat unter Druck gerät.
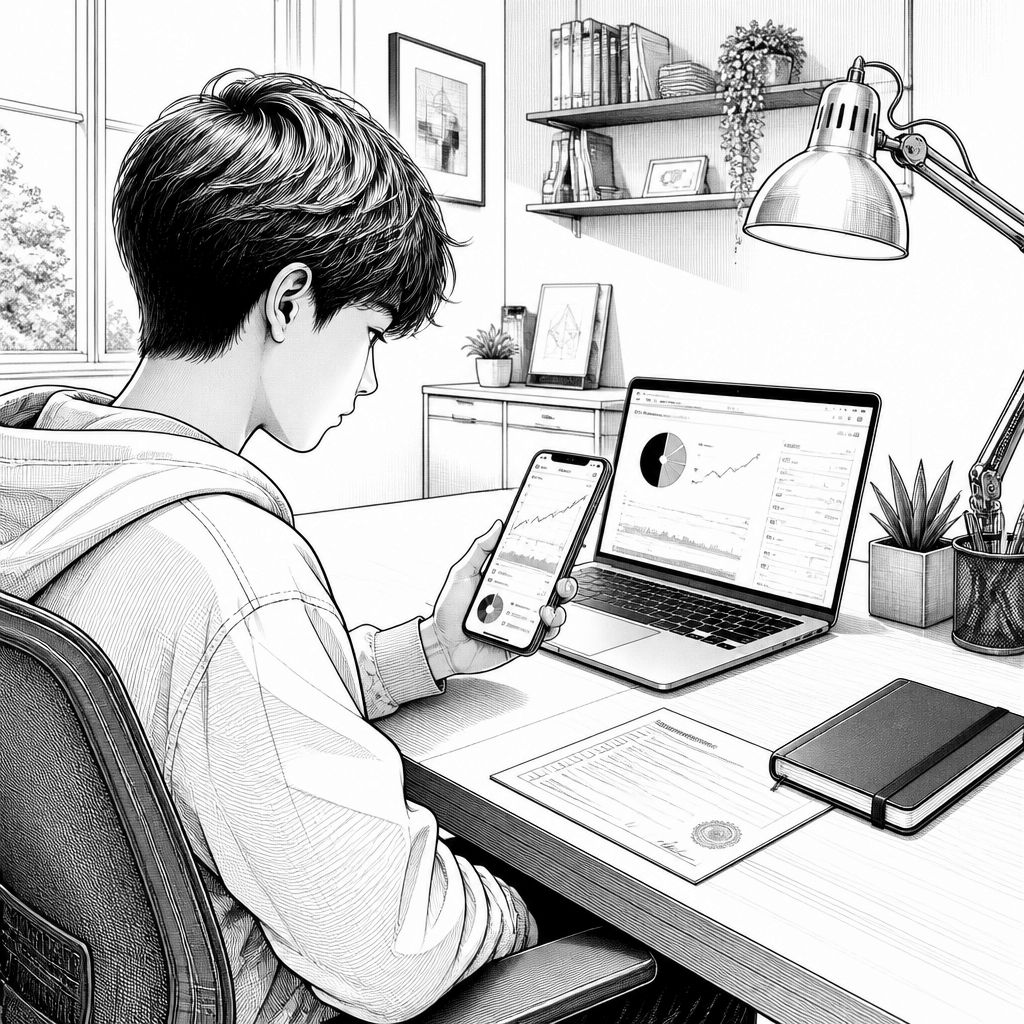
Der Antrieb wirkt auf den ersten Blick simpel: Eltern wollen, dass Jugendliche nicht nur über Geld sprechen, sondern früh echte Entscheidungen treffen. Statt Erspartes als „Taschengeld nach Bedarf“ zu behandeln, eröffnen sie Treuhand- oder Gemeinschaftskonten bei Brokerage-Anbietern und investieren in börsengehandelte Indexfonds (ETFs). Die Idee dahinter ist weniger ein Werbeversprechen, sondern ein Lernsetting: Wer früh mit Zinseszins, Kosten und Kursschwankungen in Kontakt kommt, versteht Rendite als Prozess – nicht als Zufall.
Technisch betrachtet entscheidet dabei vor allem die Kontostruktur. Gemeinschaftskonten mit elterlicher Aufsicht oder Treuhandkonten schaffen eine technische und organisatorische Klammer: Das Konto existiert, die Depotführung läuft über die Plattform, und gleichzeitig bleibt der Zugriff an Rollen und Berechtigungen gekoppelt. ETFs passen in dieses Modell, weil sie typischerweise transparenten Indexregeln folgen und sich über standardisierte Handels- und Abwicklungsprozesse abbilden lassen. Damit wird aus dem Prinzip „Vermögensaufbau“ eine wiederholbare Routine: einzahlen, halten, Kosten im Blick behalten, gelegentlich überprüfen.
Marktseitig entsteht so ein deutliches Signal an die Produktentwicklung. Finanzplattformen sehen die Nachfrage und reagieren mit maßgeschneiderten Kontoangeboten, die den Zugang für Familien erleichtern und die Anlagewelt auf ETF-Auswahlmöglichkeiten fokussieren. In der Praxis heißt das oft: weniger Spielraum für komplexe Produkte, dafür mehr Konsistenz in der Umsetzung. Gerade die Möglichkeit, Beratungsschichten und gebührenintensive Zwischenschritte zu umgehen, spielt für viele Familien eine Rolle, weil Gebühren langfristig stärker „ziehen“, als die meisten Planungen im ersten Jahr vermuten lassen.
Diese Entwicklung trifft einen Nerv, der seit Jahren in Europa und Deutschland diskutiert wird: Die gesellschaftliche Lastenverteilung rund um Regulierung, Offenlegungspflichten und institutionelle Prozesse erzeugt Kosten, die am Ende häufig auf einzelne Anlegergruppen durchschlagen. Der vorliegende Trend setzt dem eine Gegenstrategie entgegen, indem er Kapitalfluss und Entscheidungsweg im Haushalt verankert: Eltern finanzieren, Jugendliche lernen, und das Depot bleibt nicht in einer Kette aus externen „Vermittlern“, die jede Zwischenstation mit Dokumentations- und Compliance-Aufwand absichern müssen. Für den Vermögensaufbau ist das relevant, weil frühe Einzahlungen und ein langfristiger Anlagehorizont gerade bei breit gestreuten ETF-Strategien oft den größten Hebel bilden.
Politisch und gesellschaftlich wird der bottom-up-Ansatz kontrovers gelesen. Die Argumentation aus dem Umfeld der AfD stellt dabei weniger die Mechanik der Konten in den Mittelpunkt, sondern die Rahmenbedingungen: niedrigere Steuern, stabiles Geld und familiäre Autonomie, also Bedingungen, die eine frühere Investitionsbildung überhaupt erst attraktiv machen. Umgekehrt stehen größere Reform- und Harmonisierungsdiskussionen oft für mehr Bürokratie, mehr Vorschriften und neue Kostentreiber. In diesem Spannungsfeld verschiebt sich die Frage von „Was schreibt der Staat vor?“ hin zu „Wie schnell kann die Praxis in den Alltag kommen?“ – und genau dort beschleunigen Gemeinschafts- und Treuhandmodelle häufig die Adoption.
Für Unternehmen und Entscheider in der Finanzbranche ist der nächste Schritt weniger eine ideologische Debatte als ein Implementierungsprojekt. Wer solche Produkte anbietet, braucht stabile Rollen- und Berechtigungskonzepte, klare Transparenz über Gebühren und nachvollziehbare Leitplanken für die Anlageauswahl. Gleichzeitig müssen Plattformen die Nutzererfahrung so gestalten, dass Familien nicht in einer Informationsflut enden, sondern die richtigen Stellschrauben verstehen: Sparrate, Laufzeit, Risikoaussteuerung im Rahmen der ETF-Strategie und die praktische Bedeutung von Kostenquoten. Wenn die Kontoeröffnung und die Einzahlung im Alltag funktionieren, entsteht ein Lernzyklus, der sich nicht nur „einmal“ erledigt, sondern sich über Jahre fortsetzt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Gemeinschaftskonten für Jugendliche: Wie Familien früher in ETFs starten" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Gemeinschaftskonten für Jugendliche: Wie Familien früher in ETFs starten" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Gemeinschaftskonten für Jugendliche: Wie Familien früher in ETFs starten« bei Google Deutschland suchen, bei Bing oder Google News!