


LONDON (IT BOLTWISE) – Eine Debatte über Haustierversicherung stellt die Nutzenrechnung auf den Kopf: Hochzins-Sparen soll bei hohen Tierarztkosten oft günstiger sein als Prämien. Der Kern liegt laut Argumentation im Unterschied zwischen gepoolten Versicherungsmodellen und kalkulierbaren Kosten der Tierhaltung. Wer Rücklagen für Behandlungen gezielt aufbaut, reduziert zudem den Einfluss von Leistungslimits und Vorerkrankungs-Ausschlüssen. Offen bleibt, wie sich das im Einzelfall bei unterschiedlichem Risikoprofil und Notfallhäufigkeit ausrechnet.
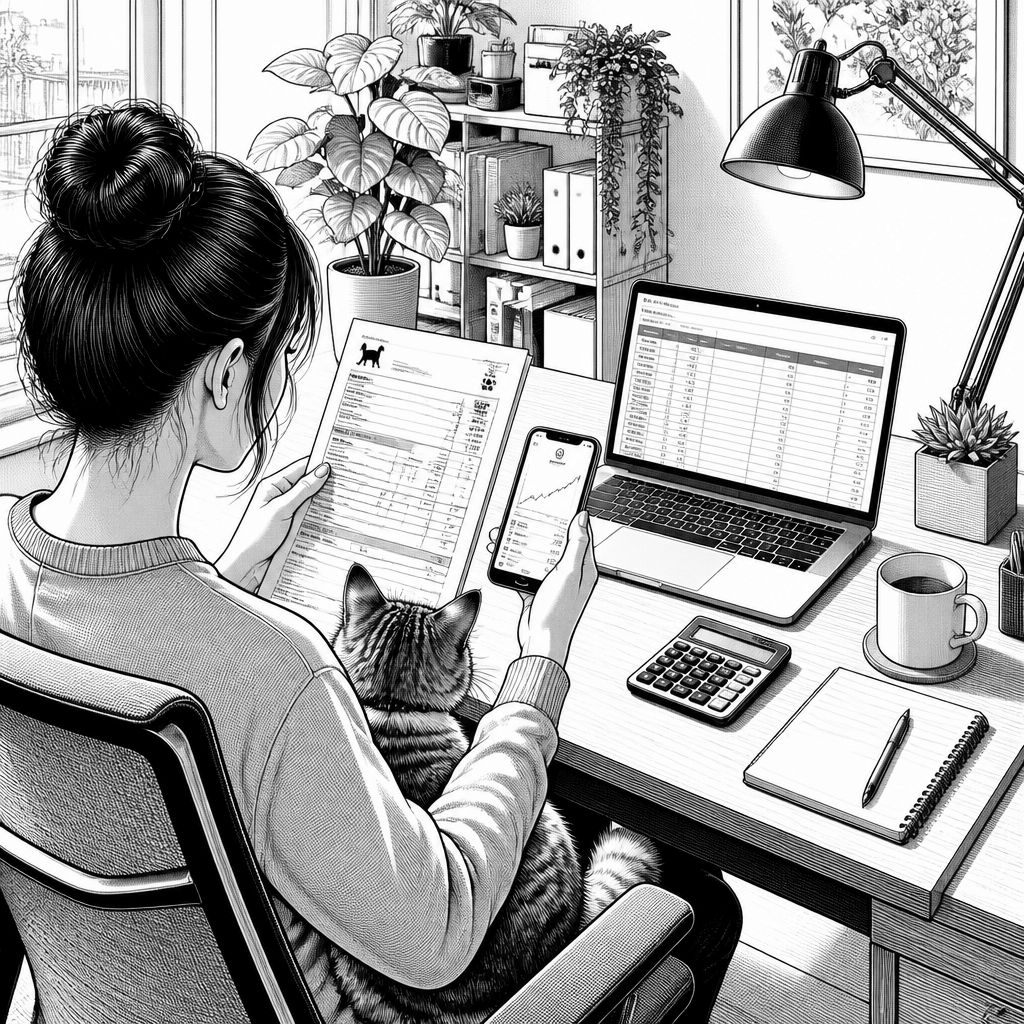
Haustierversicherungen werden in der Diskussion häufig als Sicherheitsnetz verstanden, doch das zugrunde liegende Modell unterscheidet sich technisch und wirtschaftlich deutlich von „selbst aufpassen“. Denn eine Versicherung ist im Kern ein gepooltes Produkt: Viele zahlen Prämien, damit im Schadensfall gezahlt werden kann. Genau diese Pool-Logik wirkt im Argumentationsgang jedoch wie ein systematischer Nachteil, sobald die erwarteten Tierarztkosten im eigenen Haushalt als wiederkehrende, im Verhältnis kalkulierbare Ausgabe sichtbar werden.
Der Vergleich setzt dabei an einer relativ direkten Rechnung an: Wenn Familien lebenslang den Prämienabfluss dem gegenüberstellen, was im selben Zeitraum durchschnittlich für Tierarztleistungen anfällt, soll die Mathematik für diszipliniertes Sparen sprechen. Der Punkt ist nicht nur „weniger ausgeben“, sondern die Renditekomponente: Ein Hochzins-Sparkonto kann die nicht ausgegebenen Prämien in eine nachsteuerliche Rendite übersetzen, während die Versicherung im Gegenzug Risiken, Verwaltungskosten und die Gewinnmarge des Anbieters mitfinanziert. Gleichzeitig wird im Text auf typische Vertragsmechaniken verwiesen, etwa dass Vorerkrankungen regelmäßig ausgeschlossen werden, Leistungslimits existieren und Prämien nach Schadensfällen steigen können.
Technisch betrachtet lässt sich der Konflikt zwischen beiden Ansätzen auch als unterschiedliche Daten- und Anreizlandschaft beschreiben. Beim Sparmodell handelt es sich um eine lineare, transparente Geldanlage: Der Haushalt hält die Liquidität und zahlt bei Bedarf direkt aus dem eigenen „Tierfonds“. In der Versicherung dagegen wird das Risiko in eine Preiskalkulation gegossen, die nicht nur Schadenerwartungen, sondern auch die Kosten des Vertriebs und die Absicherung des Versicherers über alle Kunden hinweg berücksichtigt. Das Argument in der Vorlage lautet daher, dass Tiernotfälle keine seltenen Randereignisse seien, sondern sich als Teil der normalen Tierhaltung budgetieren lassen, wodurch der „Pooling-Aufpreis“ an Bedeutung verliert.
Auch politisch und regulatorisch bekommt die Debatte eine zusätzliche Schärfe, weil Versicherungsprodukte laut Argumentationslogik besonders dann wachsen, wenn Behörden Hürden für einfaches Sparen abbauen oder umgekehrt das regulierte Finanzprodukt fördern. Im deutschen Kontext wird dabei auf die Reihenfolge der Hebel verwiesen: Während Familien moralisch zu „finanzieller Verantwortung“ angehalten würden, würden aus Sicht der Vorlage Steuern, Sozialabgaben und Inflation die reale Rendite typischer Bankkonten drücken. Das verschiebt die wirtschaftliche Attraktivität von Alternativen: Wenn das regulierte Versicherungsmodell stärker als Instrument für Planungssicherheit betrachtet wird und gleichzeitig das direkte Sparen weniger begünstigt erscheint, entsteht ein Marktnachfrageeffekt.
Daneben spielt die Marktmechanik der Versicherungen eine Rolle, die im Text explizit als aggressives Marketing beschrieben wird. Genau hier wird der eigentliche Transaktionspunkt verortet: Der Vertrag wird abgeschlossen, während die spätere Schadenabwicklung über Ausschlüsse, Limits und Nachkalkulationen strukturiert bleibt. Aus Sicht des Arguments bleiben in dieser Konstellation „die Mittelsmänner“ die entscheidende Engstelle, weil sie zwischen Haushalt und realer Tierarztrechnung zusätzliche Kostenpositionen einziehen. Für Technik- und Finanzentscheider lässt sich die Kernaussage zudem in eine prüfbare Methodik übersetzen: Vergleich der Gesamtkosten (Prämien plus indirekte Effekte wie spätere Prämienanpassungen) gegen die tatsächliche Ausgabenhistorie, gewichtet nach Zeit bis zum Schadensfall und benötigter Liquidität.
Für die Praxis heißt das nicht, dass Versicherungen pauschal falsch wären, sondern dass die Entscheidung stärker als bisher in die gleiche Denklogik wie andere Kapitalallokationen fallen sollte. Wer Rücklagen systematisch bildet, behandelt den Tierfonds wie ein strukturiertes Budget: Rendite maximieren und zugleich jederzeit zahlungsbereit bleiben. Der entscheidende Prüfstein ist dabei die Passung zwischen eigenem Risikoprofil und Vertragsbedingungen: Wer häufige, hohe Behandlungen erwartet oder bereits klare Ausgabenmuster sieht, kann mit Selbstversicherung im Vorteil sein; wer dagegen sehr ungleichmäßig auftretende Extremfälle befürchtet, könnte eher eine Versicherungsleistung als planbares Risikopaket bevorzugen. Am Ende bleibt als zentraler Punkt der Vorlage die Aussage, dass der Versicherungsvertrag „jedes Mal“ dann unterliegt, wenn eine große Rechnung eintrifft und das Sparmodell konsequent umgesetzt wurde.
Für Unternehmen aus dem Umfeld von Fintech, Vermögensverwaltung und digitalen Versicherungsplattformen ist der indirekte Impuls klar: Entscheider wollen Transparenz, verständliche Kostenlogik und möglichst geringe Überraschungen zwischen Leistungsversprechen und Abrechnung. Wenn Haushalte beginnen, ihre Tierausgaben mit Kontenlogik zu betrachten, entsteht ein Wettbewerb um „Planbarkeit durch eigene Rücklagen“ statt um „Planbarkeit durch Vertragsdeckung“. Damit verlagert sich auch der Fokus in Produktdesign und Kommunikation: Nicht der Abschluss allein zählt, sondern wie gut ein Produkt die Gesamtkosten über die Zeit, die Liquiditätsanforderungen und typische Ausschlüsse nachvollziehbar macht.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Haustierversicherung im Faktencheck: Selbstversicherung mit Hochzins-Konto statt Prämien" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Haustierversicherung im Faktencheck: Selbstversicherung mit Hochzins-Konto statt Prämien" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Haustierversicherung im Faktencheck: Selbstversicherung mit Hochzins-Konto statt Prämien« bei Google Deutschland suchen, bei Bing oder Google News!