


LONDON (IT BOLTWISE) – Nach der erneuten Zinserhöhung der Fed bewegt sich der Markt für leveraged Loans erstaunlich gelassen. Hohe Streuungen nahe Allzeithoch zeigen, dass Anleger Risiko tatsächlich bepreisen. Investoren verlangen bei schwacher Kreditqualität höhere Spreads und bleiben bei starken Cashflows vergleichsweise nah an engeren Konditionen. Damit entscheidet vor allem der Preis über Mittelzufluss – nicht eine politische Linie.
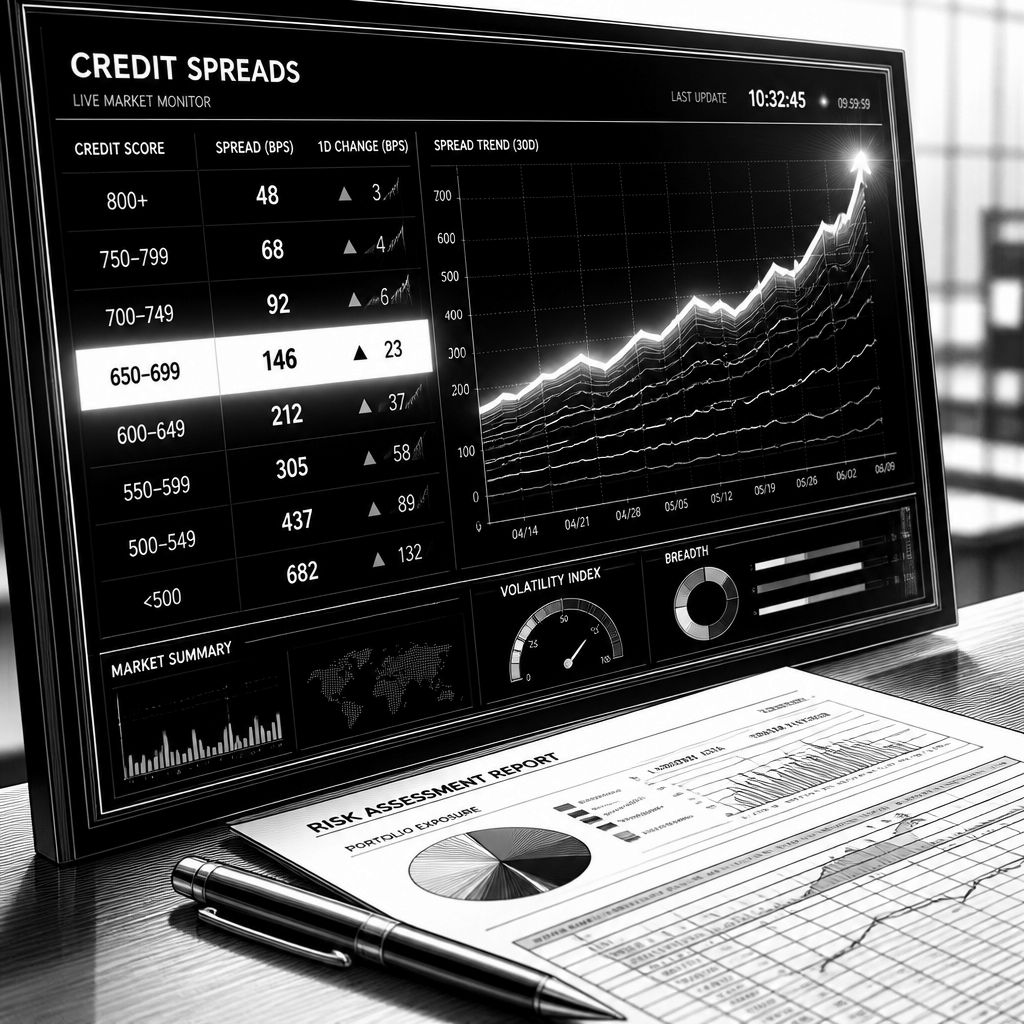
Die aktuellen Zahlen rund um leveraged Loans wirken auf den ersten Blick wie ein Widerspruch zur politischen Debatte über Finanzstabilität. Denn obwohl die Fed in dieser Woche erneut die Zinsen angehoben hat, reagierten viele Anleger nicht mit Rückzug, sondern mit differenzierter Auswahl. Eine Streuung nahe Allzeithoch bedeutet in der Praxis: Der Markt trennt stärker zwischen Emittenten, die ihren Schuldendienst zuverlässig leisten können, und jenen, bei denen das Risiko bereits im Spread sichtbar wird. Für Unternehmen, die sich am Leveraged-Loan-Markt finanzieren, heißt das vor allem eines: Kapital fließt weiterhin dorthin, wo es durch Cashflows gedeckt ist – und es kostet die Schwachen entsprechend mehr.
Technisch betrachtet ist „Streuung“ dabei kein bloßes Schlagwort, sondern ein Indikator dafür, wie stark die Preise für unterschiedliche Kreditqualitäten auseinanderlaufen. Wenn die Spreads breit sind, werden Ausfallrisiken, Liquiditätsprofile und Covenants weniger pauschal bewertet. Stattdessen bildet sich eine Preislandschaft, in der der Marktlaufweg klar ist: Wer schwächer aussieht, zahlt höhere Finanzierungskosten; wer besser dasteht, bekommt dennoch Platz im Portfolio. Genau dieser Mechanismus spielt nach dem erneuten Fed-Schritt offenbar durch. Anleger wirken also nicht wie „entnervte“ Marktteilnehmer, die nach einer Schlagzeile die Strategie wechseln, sondern wie Akteure, die ihr Exposure nach Risiko- und Renditeerwartungen steuern.
Besonders scharf ist dabei der Kontrast zur politischen Kommunikation, die Aufsicht und zentrale Planer gern als Schutzinstanz inszeniert. Der Kern der Kritik lautet: Neue Vorgaben sollen das System „von sich selbst“ abschirmen. Die Reaktion des Kreditmarktes zeigt jedoch eher etwas anderes. Investieren differenzieren, statt in Panik zu verfallen, und fordern bei niedrigerer Kreditqualität höhere Spreads, während bei starken Cashflows engere Konditionen akzeptiert werden. Diese Logik ist wirtschaftlich konsistent, weil sie das Risiko dem Preis zuordnet und nicht dem Wunsch, dass alle Beteiligten das gleiche Niveau „für sicher“ halten. Damit entsteht eine Art Marktdisziplin, die weniger durch Regeln als durch tatsächliche Zahlungsfähigkeit erzwungen wird.
Für die Eigentümerseite und damit für den breiteren Finanzhaushalt wird der Effekt ebenfalls greifbar. Wenn Aufsichtsinstanzen mit neuen Vorgaben eingreifen, kann das in der Regel Kosten erhöhen und Risiko in komplexe Nebenwirkungen verlagern – etwa durch zusätzliche Compliance-Aufwände oder durch veränderte Strukturen, die nicht zwingend die Ausfallwahrscheinlichkeit senken. Laut der in der Meldung beschriebenen Marktlogik führt die aktuelle Rekordstreuung gerade dazu, dass Anleger ihr eigenes Risiko tragen und dadurch realistische Renditeprofile entstehen. Familien und Sparer, die Fonds halten, die diese Kredite abbilden, profitieren dann eher von realen laufenden Erträgen als von einer weiteren Schicht an institutioneller Kostenlast. Entscheidend ist: Der Mechanismus, der hier wirkt, ist nicht „ein neues Regelwerk“, sondern die Bereitschaft der Marktteilnehmer, unterschiedliche Qualität auch unterschiedlich zu bezahlen.
Auch die Dateninterpretation spielt eine Rolle. Die Meldung verweist auf Informationen eines Asset-Managers, der die Entwicklung der Spreads und die Konsequenzen für Renditen im Blick hat. Solche Auswertungen sind für die Praxis wichtig, weil sie die Diskussion von reinen Überschriften in messbare Zusammenhänge übersetzen: Wie stark bewegen sich Spreads, wie schnell reagieren Portfolios, und wie konsistent bleiben Bewertungen über unterschiedliche Marktphasen? Genau diese Fragen entscheiden in der Kreditallokation. Wenn Kapital sich schließlich nicht durch bürokratische Vorgaben „lenken“ lässt, sondern sich nach Preis und Risiko bewegt, dann ist die Auswahl der Emittenten im Ergebnis das Kerngeschehen.
Für Marktteilnehmer ergibt sich daraus eine klare Betriebslogik, die zugleich Chancen und Risiken verteilt. Emittenten mit stabilen Cashflows können in einem Umfeld breiterer Spreads durchaus Anschlussfinanzierung finden, weil Investoren nicht blind Gesamtrenditen jagen, sondern gezielt selektieren. Gleichzeitig müssen schwächere Kreditnehmer mit höheren Finanzierungskosten rechnen – selbst wenn das Gesamtsegment insgesamt „am Limit“ notiert. Investoren wiederum bekommen mehr Steuerungsraum: Sie können ihre Risikoquoten über Spreads einstellen, statt über pauschales De-Risking zu reagieren. Der nächste Saitenwechsel hängt damit weniger an einzelnen politischen Ankündigungen als daran, wie konsequent die Marktpreise die Unterschiede in der Kreditqualität weiter abbilden.
Unterm Strich verdichtet sich die Aussage: Der Markt alloziert Kapital nach Preis und Risiko – und nicht nach bürokratischem Erlass. Die Beobachtung, dass leveraged Loans nach der erneuten Fed-Zinsentscheidung nicht „eingedampft“ wurden, sondern eine breite Preisstreuung zeigen, ist ein Signal für funktionierende Preismechanismen. Für Entscheider im Kredit- und Fondsmanagement heißt das, die eigene Risikoprüfung schärfer zu betreiben und nicht auf Interpretationen zu vertrauen, die „Stabilität“ allein über Vorgaben herstellen wollen. Solange Cashflows die Bewertung tragen und Spreads die Differenz zwischen guten und schwachen Profilen sichtbar machen, bleibt das Segment für Kapitalgeber anschlussfähig – mit der Konsequenz, dass die Realität im Zweifel schneller spricht als jedes Papier.
Falls sich der Makrotrend jedoch dreht und Refinanzierungsfenster enger werden, könnte die breite Streuung auch zum Stresstest werden: Dann zeigt sich, ob die bereits eingepreisten Risiken tatsächlich durchhalten. Doch genau darin liegt die Stärke des Mechanismus, den die Meldung beschreibt: Anleger müssen nicht auf ein einheitliches Sicherheitsversprechen setzen, sondern können die Differenzen in ihren Portfolios aktiv managen. Für Unternehmen bedeutet das, dass Kreditwürdigkeit mehr ist als ein Rating-Label – sie wird direkt in die Kosten und damit in die Geschwindigkeit der Finanzierung übersetzt. Und für den Finanzmarkt insgesamt bleibt die Kernfrage: Wie lange bleiben Preis und Risiko so eng miteinander verknüpft, wie es aktuell aussieht.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Leveraged Loans auf Allzeithoch: Kapital statt Bürokratie" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Leveraged Loans auf Allzeithoch: Kapital statt Bürokratie" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Leveraged Loans auf Allzeithoch: Kapital statt Bürokratie« bei Google Deutschland suchen, bei Bing oder Google News!