


INDIEN / LONDON (IT BOLTWISE) – ICICI folgt dem Muster anderer indischer Kreditinstitute und nimmt 1,45 Mrd. USD an Offshore-Dollarkrediten auf. Ausschlaggebend ist laut Darstellung die RBI-Fazilität, die die Kosten für die Währungsabsicherung spürbar reduziert. Damit verschiebt sich der wirtschaftliche Anreiz von der Rupie-auf die Dollarfinanzierung. Für die Stabilität der Zins- und Währungsrisiken bleibt jedoch entscheidend, wie hoch die Volatilität ausfällt, wenn sich der FX-Korridor wieder verengt.
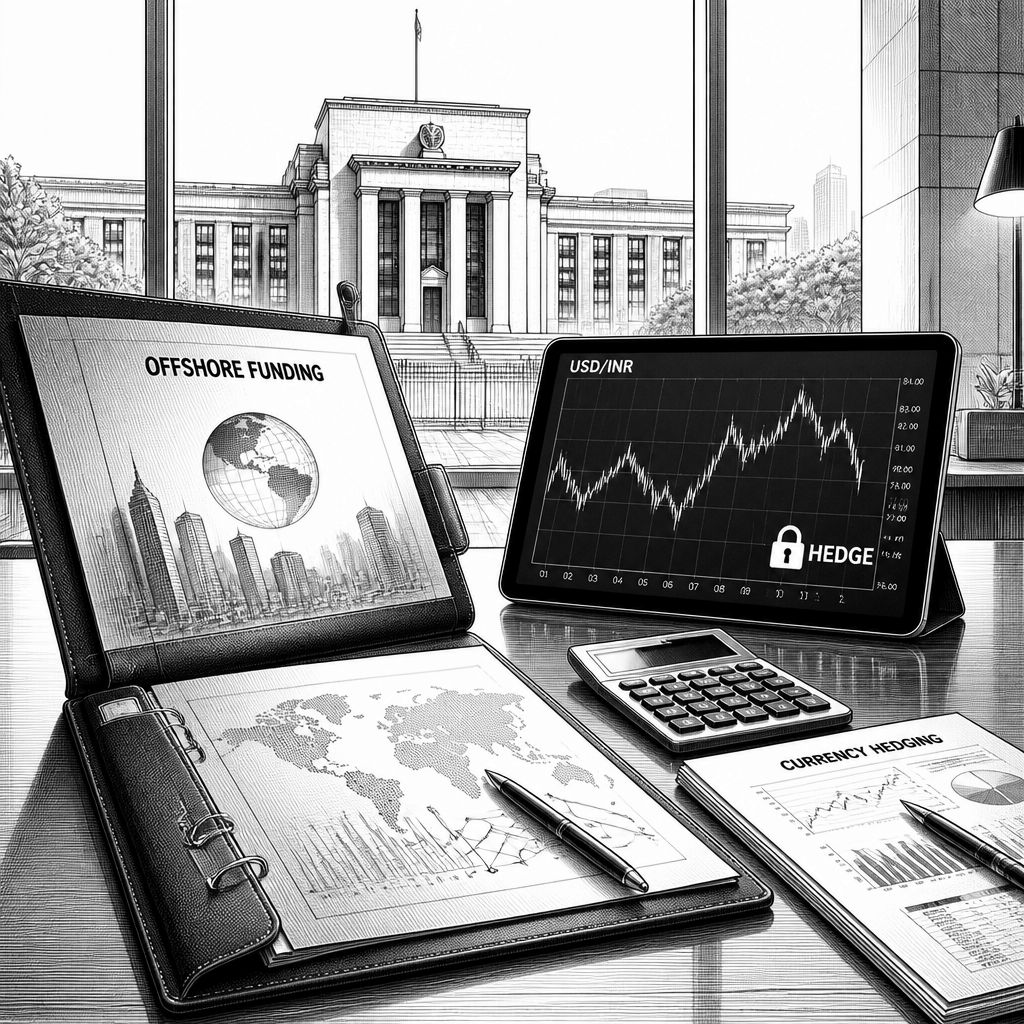
Die jüngste Offshore-Verschuldung von ICICI wirkt auf den ersten Blick wie ein einzelner Deal – in der Systemlogik wird daraus jedoch ein Signal für einen größeren Mechanismus: Wenn eine Zentralbank die Absicherungskosten für Fremdwährungskredite spürbar senkt, werden Dollarfinanzierungen relativ attraktiver als lokal strukturierte Rupie-Lösungen. Genau an dieser Stelle wird aus einer Finanzierungsentscheidung ein Verstärkereffekt für die Kapitalallokation. Denn nicht nur die Zinsdifferenz entscheidet, sondern auch die Kosten dafür, das Wechselkursrisiko zu glätten. Die genannte Fazilität adressiert genau diesen Kostenblock und senkt damit die „Reibung“ zwischen Dollar-Kapital und indischen Kreditnehmern.
Technisch betrachtet läuft der Zusammenhang über das klassische Währungs-Exposure: Ein Unternehmen oder eine Bank nimmt in einer Fremdwährung auf, während die Zahlungsströme im Alltag häufig in Rupien anfallen. Um die Ergebnisvolatilität zu dämpfen, schließen Kreditnehmer oder deren Finanzierungspartner üblicherweise Hedging-Transaktionen ab. Das können Termingeschäfte, Swaps oder andere Absicherungsinstrumente sein, deren Preis sich unter anderem an Zinsdifferenzen und erwarteten Wechselkursbewegungen orientiert. Wenn regulatorische oder zentrale Mechanismen die Kosten dieser Absicherung reduzieren, ändert sich der effektive Gesamtsatz der Dollar-Schuld: Der Zinssatz allein bleibt dann weniger aussagekräftig als der „All-in“-Preis aus Zins plus Hedging. Der Text nennt explizit eine Fazilität der RBI als Auslöser, die Absicherungskosten senkt und damit faktisch Dollar-Schulden subventioniert.
Marktseitig ist der zweite Punkt, der in der Argumentation stark betont wird, die Bilanz- und Risikoverlagerung: Laut Darstellung verschiebt die Fazilität einen Teil der Absicherungslast von den Banken auf die Bilanz der Zentralbank. Das ist ökonomisch relevant, weil Risiken dort anders bepreist werden als im Markt: Im Idealfall würden Banken FX-Risiken konsequent einkalkulieren, etwa über Margen, Kreditbedingungen und interne Risikomodelle. Wenn jedoch ein Teil der Kosten nicht mehr vollständig im Bankbuch landet, wird diese Preisdifferenz verzerrt. Die Folge kann sein, dass Banken und Kreditnehmer stärker auf externe Fremdwährungsfinanzierung setzen, anstatt ihre Finanzierungskosten im Inland zu optimieren oder alternative Risikoabbaupfade zu priorisieren. In diesem Sinne beschreibt der Beitrag die Zentralbank weniger als „Regulator“, sondern als aktiven Marktmacher, der Anreize in Richtung Offshore-Dollar drückt.
Für die Verteilung der „Gewinner“ und „Verlierer“ wird dann die zweite Dimension der gleichen Mechanik sichtbar: Wer kurzfristig günstige Dollar bekommt, zahlt nicht zwingend unmittelbar selbst den vollen Preis der späteren Wechselkursbewegungen. Der Text ordnet die kurzfristigen Vorteile den Kreditnehmern zu und verweist zugleich auf indische Sparer sowie künftige Steuerzahler als Träger der versteckten Kosten, falls die Währungsvolatilität zunimmt. Das ist keine Behauptung über eine konkrete Sanktion oder ein abgeschlossenes Verfahren, sondern eine Risiko- und Anreizlogik: Sobald FX-Risiken real werden, können sich Lasten über Zins- und Währungskanäle indirekt in den öffentlichen Haushalt oder in die Stabilitätskosten des Finanzsystems verlagern. Gerade bei einem Offshore-Exposure ist die genaue Ausrichtung entscheidend, weil Kapitalflüsse und Absicherungsliquidität in globalen Märkten in Stressphasen anders reagieren als im Binnenmarkt.
Historisch betrachtet ist das Muster nicht völlig neu. In mehreren Schwellenländern gab es immer wieder Phasen, in denen regulatorische Gestaltung Spielräume für unterschiedliche Währungsniveaus eröffnete – mal um Kapitalzuflüsse zu steuern, mal um kurzfristig die Kreditvergabe zu stabilisieren. Der Unterschied in der jetzigen Argumentation liegt jedoch in der expliziten Kopplung an die Hedging-Kosten. Früher wurden Anreize oft über Zinsobergrenzen, Liquiditätsquoten oder unterschiedliche Mindestreserveanforderungen gesetzt; hier geht es um die Preisbildung eines zentralen Risikotransfers. Sobald Hedging billiger wird, steigt die Neigung, Fremdwährungsrisiken „unter Aufsicht“ zu nehmen, statt sie zu vermeiden oder vollständig zu absorbieren. Die Kritik im Beitrag formuliert daher weniger einen Vorwurf gegen einzelne Marktteilnehmer als gegen die Verzerrung der Marktlogik: Kapital folge dem Subventionspfad statt der zugrunde liegenden Produktivität von Investitionsprojekten.
Für Unternehmen und Treasury-Teams folgt daraus eine konkrete Konsequenz: Selbst wenn Offshore-Dollar aufgrund eines regulatorisch beeinflussten Hedging-Cost-Blocks kurzfristig günstiger wirken, bleibt die zentrale Frage, wie belastbar der Gesamtschutz über die Laufzeit ist. Eine Strategie, die nur den aktuellen Absicherungspreis berücksichtigt, kann in Szenarien mit höherer Volatilität oder veränderten Zinsstrukturkurven schnell an Wirksamkeit verlieren. Ebenso wichtig ist die Liquiditätsseite: Hedging-Positionen benötigen funktionierende Gegenparteien und ausreichende Marktliquidität, sonst steigen Spreads genau dann, wenn sie am dringendsten gebraucht werden. Der Beitrag nennt keinen konkreten Hedge-Verlustfall, aber er beschreibt die Richtung der Anreizverschiebung. Genau diese Lücke zwischen Anreiz und Ergebnisrisiko sollten Verantwortliche in der Finanzplanung mitdenken.
Am Ende bleibt die eigentliche Marktdynamik: Wenn regulatorische Signale den relativen Vorteil von Offshore-Krediten gegenüber inländischen Finanzierungsalternativen erhöhen, kann daraus eine strukturelle Verschiebung der Kapitalstruktur entstehen. Selbst ein einzelnes Volumen von 1,45 Mrd. USD ist in diesem Kontext weniger als „große Schlagzeile“ zu verstehen, sondern als Indikator, dass der Kanal für weitere Emissionen offen ist. Der Text stellt zudem klar, dass ICICI unter dem aktuellen Regime rational handelt – das Regime selbst aber das Problem sei. Für den Blick auf die nächsten Monate heißt das: Nicht nur die Kreditvergabe, sondern auch die Preisbildung für Währungsabsicherungen und die Verteilung der Risiken zwischen Markt und Zentralbank rücken in den Fokus. Denn sobald diese Kette erneut angepasst wird, verändern sich nicht nur Konditionen, sondern ganze Finanzierungsentscheidungen.
Wenn Regulierungen die Kapitalkosten verzerren, wird die Allokation der Mittel zwangsläufig selektiv. In der Praxis zeigt sich das an der Frage, welche Projekte überhaupt noch über akzeptable Gesamtkosten finanzierbar sind – und welche nur deshalb „funktionieren“, weil das Risiko anderswo in der Kette abgenommen wird. Für Banken bedeutet das: Interne Modelle, Kreditrichtlinien und Stressszenarien müssen die Wahrscheinlichkeit einschließen, dass subventionsähnliche Effekte nicht dauerhaft stabil bleiben. Für Kreditnehmer bedeutet es: Dollar-Schulden sind nicht automatisch schlecht, aber sie sind ein Wechselkurs-Instrument mit einem politischen oder regulatorischen Preissetter im Hintergrund. Wer das ignoriert, verwechselt kurzfristige Konditionen mit langfristiger Robustheit.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "ICICI bündelt 1,45 Mrd. USD Offshore-Dollar: RBI senkt Absicherungskosten" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "ICICI bündelt 1,45 Mrd. USD Offshore-Dollar: RBI senkt Absicherungskosten" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »ICICI bündelt 1,45 Mrd. USD Offshore-Dollar: RBI senkt Absicherungskosten« bei Google Deutschland suchen, bei Bing oder Google News!