
LONDON (IT BOLTWISE) – Bob Michele, Chef von JPMorgan Asset Management, fordert, die 20-jährige US-Staatsanleihe aus dem Emissionsprogramm zu streichen. Er begründet das mit fehlender Investorenbasis und einer fehlenden strategischen Funktion im Vergleich zu etablierten Laufzeiten. Der Vorschlag zielt vor allem auf weniger Fragmentierung im Bondmarkt und eine effizientere Schuldenverwaltung. Unklar bleibt, wie schnell das Treasury die betroffenen Marktteilnehmer anpassen kann, ohne Turbulenzen auszulösen.
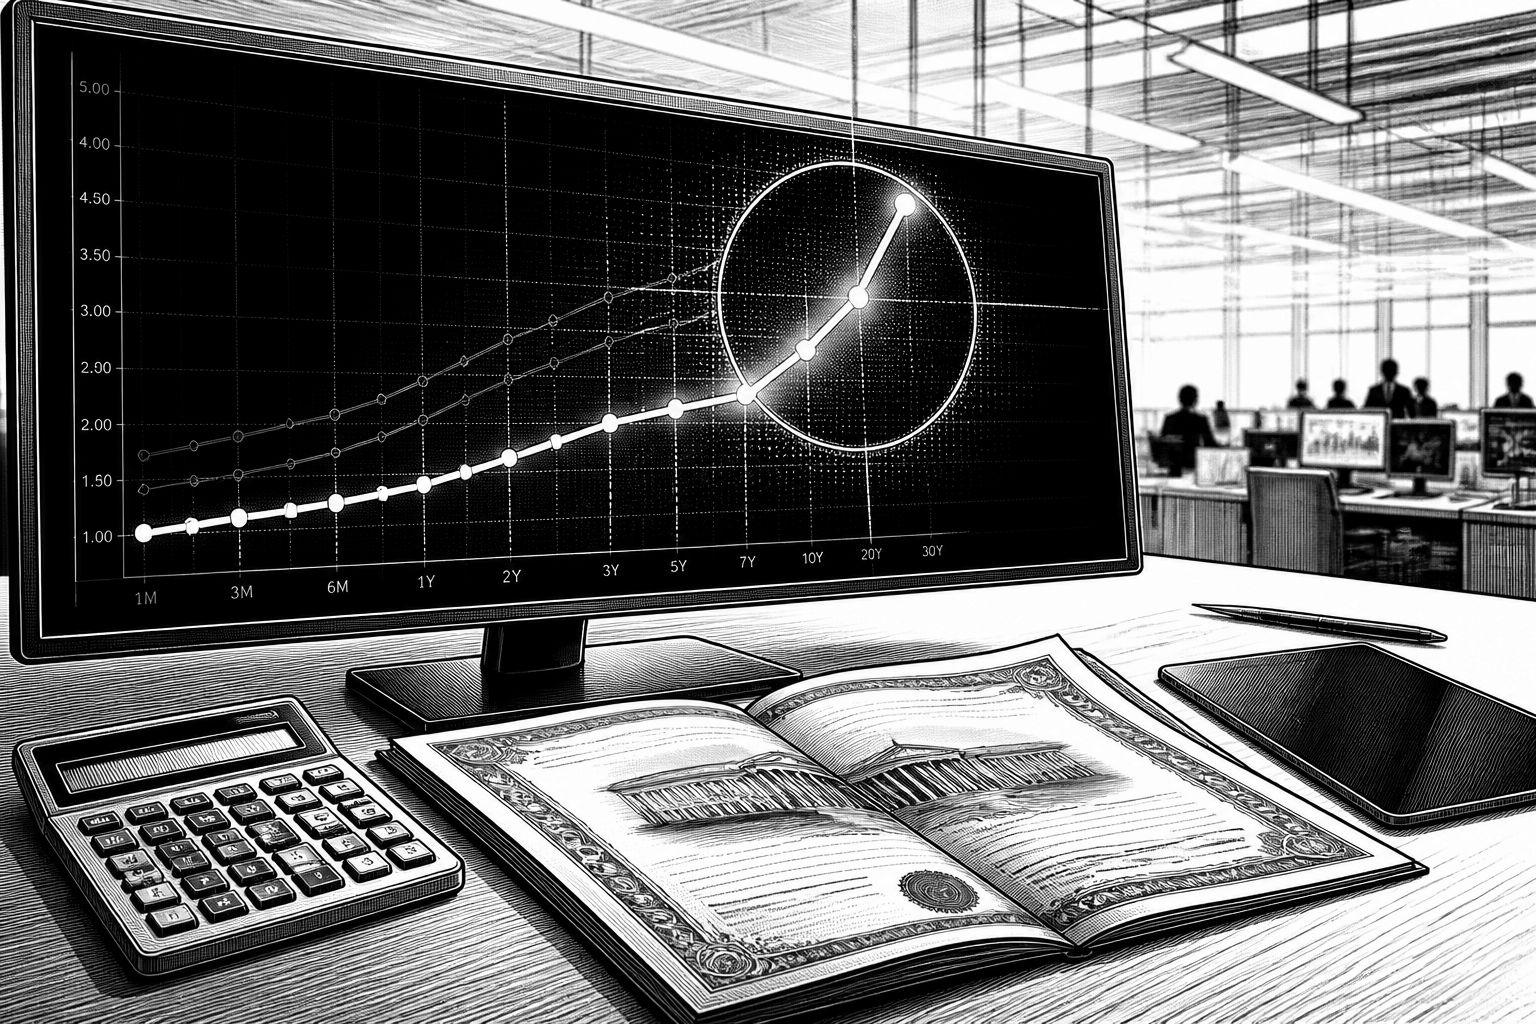
Der Vorschlag, eine einzelne Laufzeit aus dem US-Treasury-Programm zu entfernen, wirkt auf den ersten Blick wie eine technische Detailfrage. In Wahrheit geht es aber um die Grundarchitektur des Anleihemarkts: Welche Fälligkeiten erhalten Liquidität, welche verschwinden in Nischen, und wie stark zwingt ein fragmentiertes Laufzeitspektrum Investoren und Market Maker, ihre Orderbücher auf viele Teilsegmente zu verteilen. Genau hier setzt Bob Michele an, der im Asset-Management-Geschäft von JPMorgan federführend ist und in einer provokanten These eine Streichung der 20-jährigen Staatsanleihe fordert.
Seine Argumentation knüpft an das Konzept „Waisenkind“ an: Michele beschreibt die 20-jährige US-Staatsanleihe als ein Instrument ohne klare, stabile Investorenbasis. Im Vergleich zu den am Markt besonders präsenten Laufzeiten – vor allem der 10-jährigen und der 30-jährigen – sei die 20-jährige Komponente stärker „zwischen den Stühlen“ unterwegs. Für Portfoliomodelle bedeutet das, dass sie weder die kurzfristige Flexibilität der eher auf Ertragssteuerung ausgerichteten Segmente bietet noch die langfristige Verlässlichkeit und Planbarkeit, die institutionelle Anleger häufig mit etablierten Benchmark-Laufzeiten verbinden.
Technisch betrachtet führt diese Lücke zu einem messbaren Marktmechanismus: Wenn sich die Emissionspolitik über viele Zwischenlaufzeiten verteilt, müssen Händler und Fonds für jede dieser Laufzeiten separate Liquiditätsfenster bedienen. Michele beschreibt das als Fragmentierung statt Liquidität – mit der Folge, dass Kapital auf weniger Emissionen konzentriert wird als es für eine tiefere, belastbarere Preisbildung nötig wäre. Dadurch entstehen Kosten entlang der Handels- und Risikosteuerungs-Kette: Ressourcen in Front-Office und Trading werden stärker aufgeteilt, während das Orderbuch in Teilmärkten dünner werden kann. Genau diese Logik will er durch eine Standardisierung der Laufzeiten entschärfen.
Aus dem Rückblick auf die Einführung ergibt sich zusätzlich eine politische und historische Dimension. Michele verweist darauf, dass die 20er-Anleihe 2020 während der Pandemie eingeführt wurde, um mehr Refinanzierungsmöglichkeiten zu schaffen. In seiner Darstellung war das eher ein Experiment als eine strategisch zwingende Notwendigkeit. Solche „Testlaufzeiten“ sind im Staatsfinanzierungsalltag zwar keine Seltenheit, weil sich Timing und Bedarf in Krisenzeiten schnell verändern; zugleich zeigt der Markt häufig erst später, welche Segmente wirklich dauerhaft Nachfrage erzeugen. Wenn sich diese Nachfrage später als weniger robust erweist, kann die ursprüngliche Offenheit gegenüber neuen Laufzeiten zum Kostenfaktor für die Marktstruktur werden.
Der Vorschlag steht auch im Kontext eines breiteren Trends zur höheren Markteffizienz. In der Argumentationslinie werden Japan und europäische Länder als Beispiele genannt, die stärker auf wenige, hochliquide Laufzeiten setzen statt auf fragmentierte Spektren. Übertragen auf das US-Treasury-Management würde ein konzentrierteres Angebotsprogramm nicht nur Handelskosten senken, sondern potenziell auch die Preisstabilität verbessern und die Risikoabsorption erleichtern. Denn größere Einzelemissionen im 10er- und 30er-Bereich könnten für mehr Volumen sorgen, was wiederum Transaktionskosten drückt und die Ausführung für institutionelle Orders glättet.
Für das Treasury und insbesondere für Treasury Secretary Bessent ist das Timing indes heikel. Die Schuldenlast der USA wird im Text als „auf beispiellose Höhen“ gestiegen beschrieben, und die politische Debatte um Defizite sei besonders angespannt. Dazu kommt ein doppeltes Legitimationsproblem: Wenn die 20er-Anleihe zuvor als Experiment dargestellt wurde, könnte eine schnelle Abschaffung als Eingeständnis eines Fehlgriffs gelesen werden – auch wenn Marktmechanik und Liquidität als Gründe viel technischer klingen. Gleichzeitig müsste das Treasury betroffene Investoren und Market Maker rechtzeitig adressieren, damit Umstellungen nicht in Volatilität ausarten.
Welche Auswirkungen hätte eine Streichung konkret für Marktteilnehmer und Portfoliostrategien? Michele beschreibt, dass Fonds ihre Exposure neu strukturieren müssten: Entweder sie weichen in 10-jährige oder 30-jährige Anleihen aus oder sie passen ihre Laufzeitprofile an, um das veränderte Fälligkeitsprofil der Benchmark nachzuvollziehen. Das würde zunächst Umschichtungen auslösen und kurzfristig umso mehr Bewegung erzeugen, je weniger „frei“ Liquidität in den Zielsegmenten gerade verfügbar ist. Mittelfristig könnte jedoch ein strafferes, transparenteres Handelsumfeld entstehen, das insbesondere institutionellen Akteuren zugutekommt, die ihre Risiko- und Liquiditätskennzahlen eng steuern müssen.
Am Ende bleibt der Vorschlag in der Quelle klar als Signal markiert, nicht als bereits beschlossene Reform. Für die Praxis heißt das: Marktakteure beobachten, ob das Treasury die 20er-Emissionen still auslaufen lässt oder ob es eine direkte Umstellung gibt. Für Unternehmen und Investoren ist unabhängig vom politischen Endergebnis die Kernfrage relevant, wie stark sich Laufzeit-„Zwischenräume“ in der Benchmark-Bildung langfristig halten lassen. In Zeiten, in denen Liquidität, Finanzierungskosten und Risikokapitalallokation eng miteinander verknüpft sind, kann schon ein einzelnes Segment im Emissionsmix die Handelsmechanik stärker beeinflussen als viele erwarten – und genau deshalb dürfte Micheles Forderung in Washington nicht einfach verpuffen.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "JPMorgan-Boss fordert Streichung der 20-jährigen US-Treasuries" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "JPMorgan-Boss fordert Streichung der 20-jährigen US-Treasuries" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »JPMorgan-Boss fordert Streichung der 20-jährigen US-Treasuries« bei Google Deutschland suchen, bei Bing oder Google News!