


PAHOA (BIG ISLAND OF HAWAII) / LONDON (IT BOLTWISE) – Für Millionen Menschen mit Private Medicare Coverage verschiebt sich zum Jahr 2027 der Versicherungsschutz: In einzelnen Regionen fallen Angebote weg oder schrumpfen auf wenige Pläne. Schätzungen zufolge müssen rund fünf Millionen Versicherte wegen gestrichener Policen wechseln. Betroffene rechnen dabei mit höheren Eigenanteilen bei Arztbesuchen und Medikamenten. Am Beispiel von Ann und Mick Kalber zeigt sich, wie eng das Budget auf festen Einkommen trotz kleiner Beitragssteigerungen werden kann.
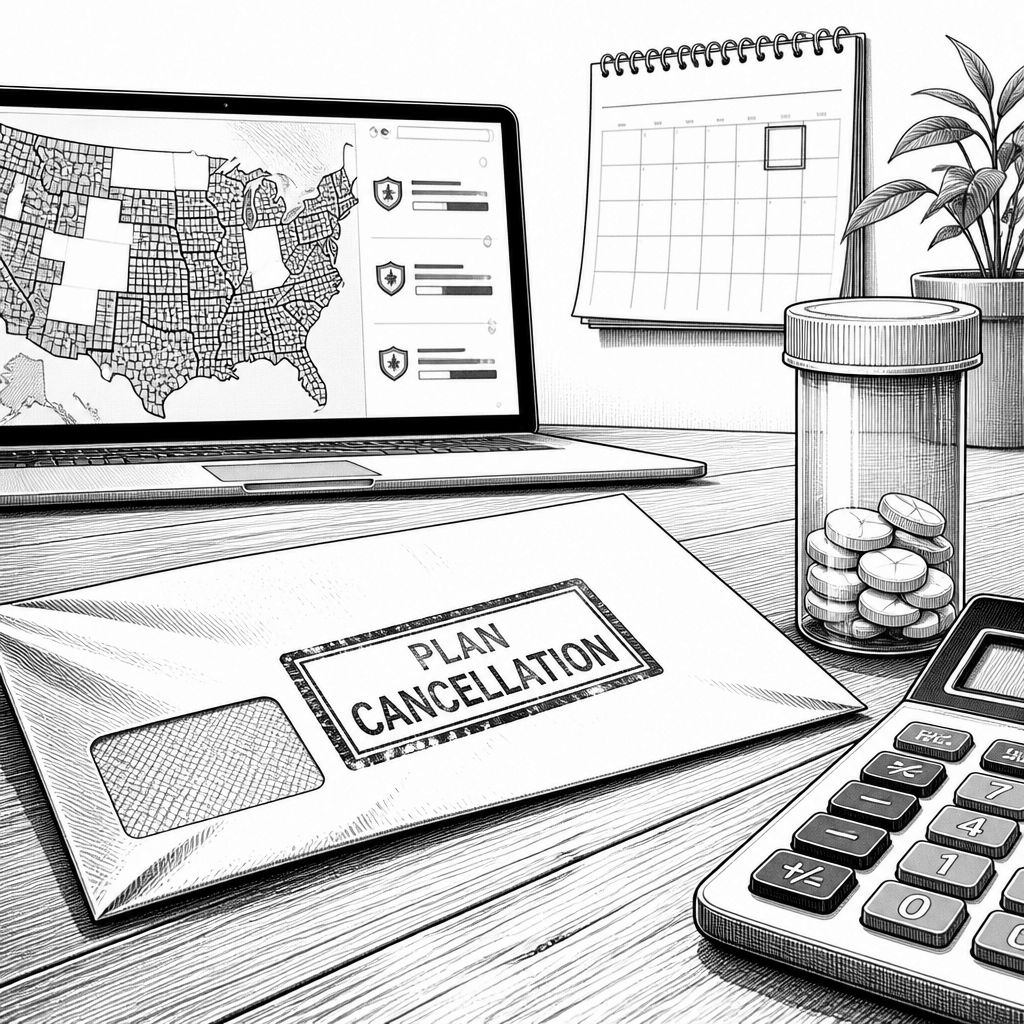
Der Ablauf wirkt auf den ersten Blick wie eine klassische Anpassung im Versicherungsgeschäft: Pläne werden für ein neues Jahr überarbeitet, Konditionen ändern sich, einzelne Anbieter ziehen sich aus bestimmten Regionen zurück. Doch die Dimension der Umbrüche bei Medicare Advantage ist für viele Betroffene bereits während der laufenden Enrollment-Phase spürbar, weil die Auswahl nicht nur teurer wird, sondern teils ganz verschwindet. Laut einer Schätzung der US-Health-Tech-Firma Duos müssen im kommenden Jahr etwa fünf Millionen Menschen ihre Policen wechseln, weil die bisherige Versicherung gekündigt wurde oder im Wohnbezirk nicht mehr angeboten wird. In ländlichen Countys reicht die Spanne dabei von „wenige Optionen“ bis hin zu „gar keine Pläne mehr verfügbar“, wodurch der Begriff „Wahlfreiheit“ im Kern an praktischer Bedeutung verliert.
Technisch betrachtet entscheidet bei Medicare Advantage nicht nur die Beitragshöhe, sondern das Zusammenspiel aus Vertragspartnern (Ärzten, Kliniken, Spezialisten), Kostenteilung und Leistungsumfang. Die Quellenlage beschreibt mehrere Kostenhebel: höhere Zuzahlungen für Praxisbesuche und verschreibungspflichtige Medikamente, dazu sinkende oder gestrichene Vergünstigungen sowie steigende Selbstbehalte. Für Versicherte bedeutet das häufig einen doppelten Effekt: Erst wird der monatliche Betrag neu kalkuliert, danach verschiebt sich das finanzielle Risiko in Richtung der „Pay-as-you-go“-Positionen, also genau dann, wenn Arzttermine oder Krankenhausaufenthalte anfallen. Eine von den genannten Schätzungen herumgereichte Größenordnung ist besonders anschaulich: Der durchschnittliche Out-of-pocket-Limit-Wert für einen typischen Plan soll auf 6.600 US-Dollar steigen, nach etwa 5.000 US-Dollar im Jahr 2024.
In der Marktlogik dahinter treffen mehrere Kräfte gleichzeitig aufeinander: Anbieter schließen angeblich unprofitable Pläne in einzelnen Märkten, reduzieren ihre Präsenz oder passen Service-Gebiete an. Das betrifft insbesondere Gebiete, in denen die Verhandlungsbasis für Vertragsraten schlechter ist: Auf dem Land sind weniger Krankenhäuser und Ärzte verfügbar, damit fällt es Versicherern schwerer, für beide Seiten günstige Kontrakte zu strukturieren. Eine weitere Treiberrolle spielt die politische und regulatorische Rahmengebung. In der Berichterstattung werden Kürzungen bei Erstattungen und Kritik an Überabrechnungen als Hintergrund genannt, die in der Vergangenheit zu finanziellen Anpassungen führten. Gleichzeitig wächst die Spannung mit der Erwartung, dass Medicare Advantage dauerhaft „stabil“ bleiben müsse, während Versicherte den Wechselbedarf vor Ort zunehmend real erleben.
Das Konfliktpotenzial zeigt sich auch im politischen Streit um Wahlzeit und Vertrauen. Der Text stellt den Anspruch der Administration der Wahrnehmung der betroffenen Zielgruppe gegenüber: Während auf Regierungsseite betont wird, dass Medicare Advantage stabil sei und durchschnittliche Prämien sinken würden, sprechen die beschriebenen Effekte in bestimmten Regionen eine andere Sprache. Für die Wahl- und Stimmenlandschaft relevant ist dabei nicht nur die Zahl der Wechsel, sondern die praktische Erreichbarkeit von Versorgungswegen. In ländlichen Regionen, die zugleich oft höhere Versorgungs- und Transportkosten verursachen, kann ein Wechsel zu „traditionellem Medicare“ plus separatem Medigap-Plan sowie einem eigenen Part-D-Medikamentenpaket schnell teurer werden. So berichtet eine Brokerin für Crow Wing County in Minnesota, dass Betroffene voraussichtlich auf traditionelles Medicare umstellen und zusätzlich ein Medigap-Angebot abschließen müssen, das dort mit etwa 330 US-Dollar pro Monat veranschlagt wird, während außerdem ein separater Medicare-Part-D-Vertrag erforderlich ist.
Fallstudien machen den Mechanismus greifbar: In Pahoa auf Hawaii erhielt Ann und Mick Kalber demnach eine Mitteilung, dass ihr Plan eingestellt wird. Der 78-jährige Mick Kalber lebt mit einer Vorgeschichte aus Kehlkopfkrebs und Kieferoperationen, zusätzlich wird im Text eine Ernährung über eine Sonde erwähnt; beide nennen die Erhaltung des Zugangs zu einem Mayo-Clinic-Spezialisten in Florida als hohen Prioritätspunkt. Solche Details zeigen, warum eine Umstellung nicht nur verwaltungstechnisch, sondern medizinisch anspruchsvoll ist: Verträge sind regional, Spezialversorger sind nicht automatisch Teil jedes Netzwerks. Auch bei anderen Betroffenen wird die Planung schwieriger, etwa wenn frühere Wechsel zwischen Versicherern notwendig waren, weil ein bestimmter Anbieter bestimmte Ärzte nicht mehr abgedeckt hatte.
Am Ende verdichtet sich die Frage für Entscheider im Gesundheitswesen auf drei Themen: Netzwerkstabilität, Kostenkalkulation und politische Gegensteuerung. Die Verwaltung betont laut der Vorlage, sie halte Prämien stabil, während gleichzeitig die Beitragslogik und Zuzahlungen in den Plänen steigen. Auf Unternehmensseite wird ebenfalls argumentiert, dass die große Mehrheit der Anspruchsberechtigten weiterhin Zugang zu Angeboten habe; genannt werden dabei 94 % für einen großen Anbieter, zugleich wird beschrieben, dass insbesondere Regionen mit zurückgefahrenen Programmen sehr konkrete Wechselzahlen auslösen. Parallel bleibt auch der Bereich Part D nicht unberührt: Für rund vier Millionen Menschen sollen nach Angaben der Quelle künftig monatliche Zahlungen fällig werden, weil temporäre Subventionen enden; außerdem sinkt die Zahl stand-alone Part-D-Pläne. Ob sich die Erosion und die höheren Eigenkosten nach 2027 fortsetzen, hängt laut Text von mehreren Faktoren ab, unter anderem von einer möglichen Reaktion der Politik. Organisationen, die den Status Quo der privaten Versicherungsbeteiligung vertreten, fordern dafür vor allem eine vollständigere Finanzierung und planungssichere Rahmenbedingungen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Medicare-Advantage verliert Regionen: Millionen müssen 2027 wechseln" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Medicare-Advantage verliert Regionen: Millionen müssen 2027 wechseln" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Medicare-Advantage verliert Regionen: Millionen müssen 2027 wechseln« bei Google Deutschland suchen, bei Bing oder Google News!