


LONDON (IT BOLTWISE) – MoneyGram hat eine Visa-debitkarte angekündigt, die mit dem USDC-Stablecoin hinterlegt ist. Nutzer laden den Betrag digital per USDC auf die Karte und können ihn anschließend in lokaler Währung ausgeben. Hinter der bequemen Oberfläche bündelt der Anbieter mehrere Partner aus Zahlungsabwicklung, Wallet-Infrastruktur und Blockchain-Betrieb. Damit rückt eine klassische Finanzinstitution spürbar näher an stabile Krypto-Assets als Alltags-Zahlungsmittel.
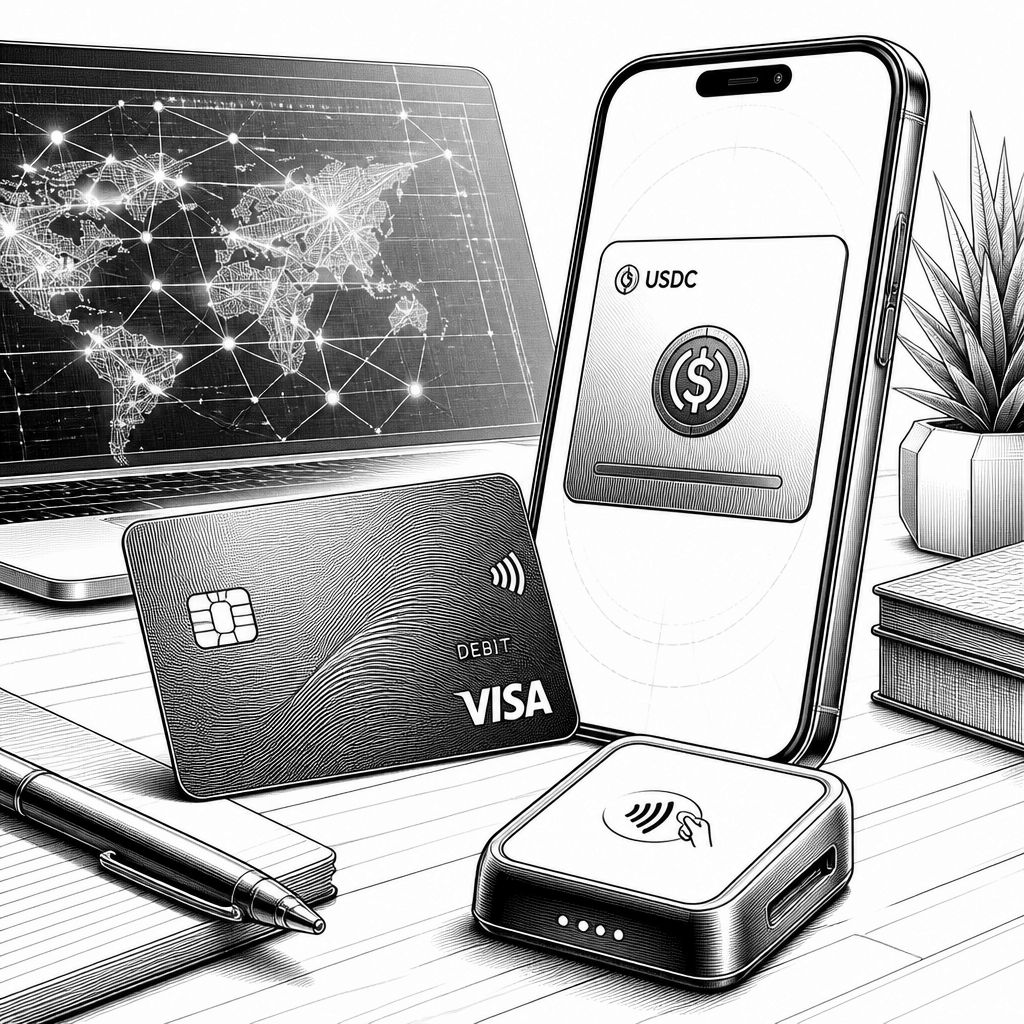
Mit der Einführung der ersten USDC-gestützten Visa-Debitkarte setzt MoneyGram auf ein konkretes Nutzungsmodell für Stablecoins: nicht als Spekulationsobjekt, sondern als Zahlwert im Alltag. Das Produkt trägt den nüchternen Namen „MoneyGram Card“ und basiert auf dem USDC-Stablecoin, der von Circle Internet Group entwickelt und verwaltet wird. Für den Krypto-Markt ist vor allem die Signalwirkung interessant: Eine bekannte Zahlungs- und Remittances-Plattform übersetzt die Krypto-Idee in ein Interface, das Nutzer bereits aus dem Debitkarten-Umfeld kennen, inklusive App-Setup, Kontofunktionen und lokaler Abhebungs- bzw. Auszahlungslogik.
Technisch ist der Kern der Idee relativ klar, auch wenn die Umsetzung im Hintergrund komplex bleibt. Der Stablecoin dient hier als bruchstellenfreie Brücke zwischen digitaler Werteinheit und dem Zahlungsweg, den Visa für Debitkarten bereitstellt. Sobald ein Guthaben in USDC auf das (zunächst digitale) Kartenprodukt „geladen“ wurde, können Zahlungen innerhalb der von MoneyGram abgedeckten Einsatzländer erfolgen, während das Kartenportfolio die Auszahlung bzw. das „Abholen“ in lokaler Währung ermöglicht. Nutzer sollen den Onboarding- und Verwaltungsprozess über die MoneyGram-Mobile-App abwickeln; laut Ankündigung folgt danach eine „smooth experience“, während im Hintergrund mehrere Infrastrukturteile zusammenspielen.
Die Kombination aus traditionellen Zahlungsflüssen und moderner Stablecoin-Infrastruktur wird dabei nicht monolithisch umgesetzt, sondern über eine Partnerkette. MoneyGram arbeitet für die Kartenverwaltung mit Rain, für die Wallet-Komponenten mit Crossmint und für den blockchainseitigen Betrieb mit Stellar. Diese Aufteilung ist aus Architektursicht plausibel: Eine Debitkarten-Experience lebt von Stabilität, Identitäts- und Kontoverwaltung, während Wallet- und Kettenfunktionen eine andere Latenz- und Sicherheitslogik mitbringen. Je sauberer diese Schichten entkoppelt sind, desto weniger wirkt sich die „Blockchain-Welt“ auf das Nutzererlebnis aus. Genau darin liegt der strategische Mehrwert für Stablecoins: Sie werden als Wertträger genutzt, bleiben aber für den Kartenalltag weitgehend unsichtbar.
Einordnung und Marktrelevanz ergeben sich vor allem aus MoneyGrams Herkunftsprozess: Der Schwerpunkt liegt auf Remittances, also grenzüberschreitenden Zahlungen zwischen Regionen mit typischerweise unterschiedlichen Währungs- und Transferbedingungen. In solchen Use Cases versprechen Krypto-Überweisungen häufig „fast instant“-Eigenschaften und geringere Reibung, weil die Abwicklung weniger an klassische Korrespondenzketten gebunden ist und nicht dieselben Probleme durch lange Settlement-Zeiten oder ungünstige Wechselkursbewegungen im gleichen Maße durchschlagen. Die Karte adressiert zudem ein praktisches Investor-Argument, das viele Krypto-Debatten begleitet: Utility. Viele bekannte Coins lassen sich nicht einfach im Laden um die Ecke als Zahlungsmittel einsetzen; ein Stablecoin, der an Fiat-Werte gekoppelt ist, lässt sich dagegen leichter als Brücke in etablierte Zahlungswege integrieren.
In der Kommunikation wird die Ausrichtung sehr deutlich. MoneyGram beschreibt die Karte als Erweiterung dessen, was Kunden bereits nutzen und vertrauen, und rahmt den Stable-Dollar-Baustein als „everyday spending and cash access“. Geschäftsführer Anthony Soohoo wird dabei mit der Aussage zitiert: „builds on the power of our global payments network, bringing a stable-dollar balance, everyday spending and cash access into the MoneyGram experience customers already use and trust.“ Der Satz ist nicht nur Marketing, sondern beschreibt im Kern eine Produktzielsetzung: Stablecoins sollen nicht „zusätzlich“ sein, sondern als liquide Komponente in ein bestehendes Zahlungsnetz eingebettet werden.
Für Anleger und Marktteilnehmer ist diese Einführung weniger ein einzelner „Tipping Point“, sondern eher ein weiterer Beleg für eine Linie, die sich in den letzten Jahren abzeichnet: Stablecoins finden vermehrt Ankeranwendungen bei Akteuren, die im Zahlungsverkehr zuhause sind. Besonders relevant ist, dass hier kein neuer Verbrauchermarkt geschaffen werden muss, sondern eine bekannte Zahlungsform (Debit) mit einem digitalen Werttransfer kombiniert wird. Damit entsteht ein Rahmen, in dem USDC und Stablecoins insgesamt ihre Eignung für reale Zahlungswege unter Beweis stellen können. Gleichzeitig steigt die Bedeutung von Ökosystem-Partnerschaften: Wallet-Provider, Kettenbetreiber und Karten- bzw. Zahlungsinfrastruktur müssen zusammenspielen, ohne dass es an der Schnittstelle zu Reibung, Sicherheitsrisiken oder UX-Brüchen kommt.
Abseits der unmittelbaren Nutzergruppe kann die Karte auch als Blaupause für weitere Kooperationen dienen. Sobald Stablecoins über „anchor products“ von etablierten Finanzdienstleistern in den Alltag wandern, verschiebt sich der Fokus von reinem Handel hin zu echten Zahlungs-Workflows. Genau deswegen lohnt es sich für Krypto-Investoren, ähnliche Adaptionen anderer „traditioneller“ Finanzhäuser eng zu beobachten: Nicht, weil jede Einführung automatisch ein exponentielles Wachstum auslöst, sondern weil sich an wiederholbaren Mustern erkennen lässt, welche technischen Integrationen dauerhaft funktionieren. Wenn solche Kartenangebote zunehmen, werden Stablecoins wahrscheinlicher nicht nur in Wallets existieren, sondern als praktisches Zahlungsmittel dort, wo Debitkarten bereits vertraut sind.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "MoneyGram startet USDC-gestützte Visa-Debitkarte – was dahinter steckt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "MoneyGram startet USDC-gestützte Visa-Debitkarte – was dahinter steckt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »MoneyGram startet USDC-gestützte Visa-Debitkarte – was dahinter steckt« bei Google Deutschland suchen, bei Bing oder Google News!