


BERLIN / LONDON (IT BOLTWISE) – Ab 1. Januar 2027 müssen öffentliche Einrichtungen die neuen Vorgaben des § 2b UStG verbindlich anwenden. Das Bundesfinanzministerium hat dazu mehrere Anwendungsschreiben veröffentlicht, darunter Regelungen zu Übergangsfristen, Vordruckmustern und zur Vorsteueraufteilung. Besonders kritisch wird es bei der Abgrenzung von nichtwirtschaftlichen Tätigkeiten, bei der Organschaft sowie bei enger gefassten Steuerbefreiungen für Bildungsleistungen. Für die Praxis bedeutet das: Dokumentation, digitale Archivierung und Prozessdesign müssen bis Ende 2026 rechtzeitig stehen.
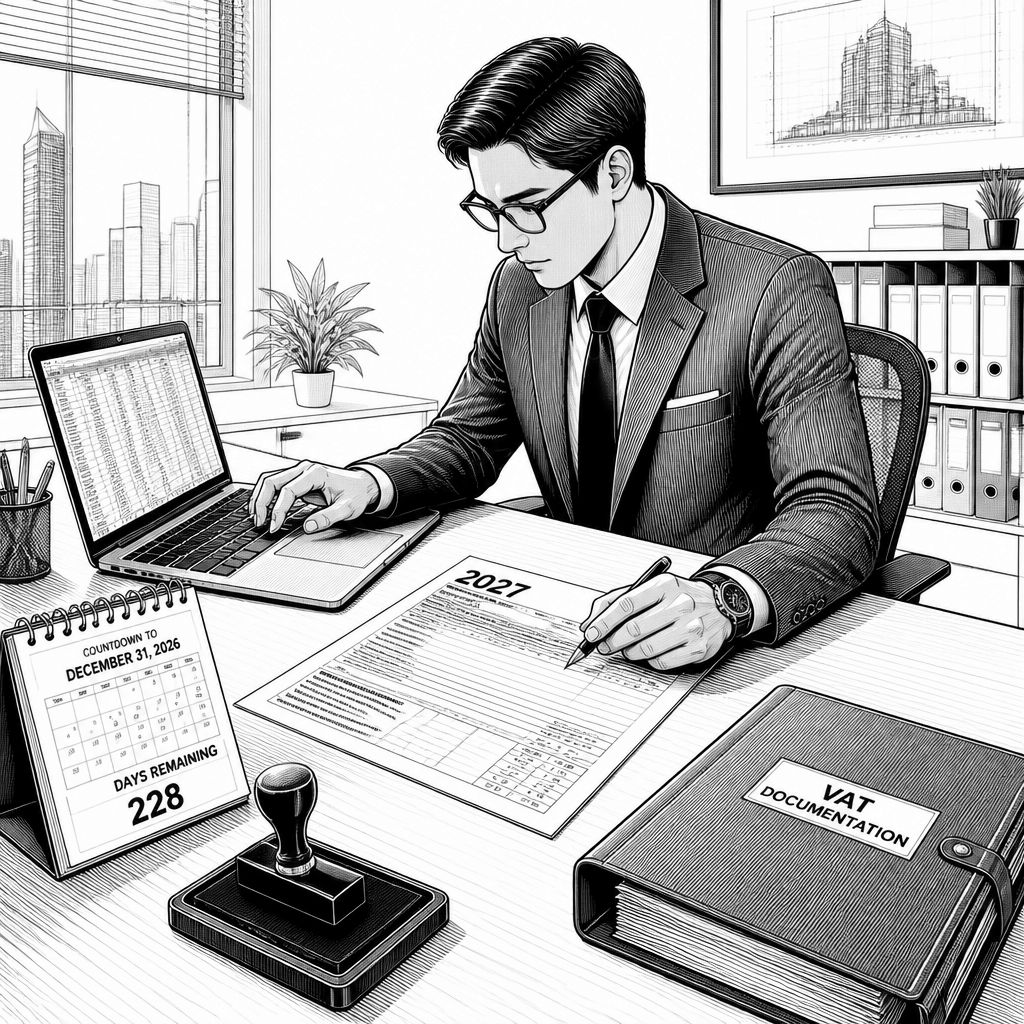
Öffentliche Einrichtungen treten zum 1. Januar 2027 in eine neue umsatzsteuerliche Logik ein: Juristische Personen des öffentlichen Rechts (jPöR) müssen dann die Regeln des § 2b UStG zwingend anwenden. Aus Sicht der Verwaltung ist das vor allem ein Übergang von pauschalen Abgrenzungsmustern hin zu klareren Kriterien für „unternehmerische“ Tätigkeiten. Für die operativen Bereiche in Kommunen, Landkreisen oder Zweckverbänden wird die Umstellung jedoch erst dann beherrschbar, wenn bereits 2026 die relevanten Leistungsarten kartiert, die steuerlichen Rollen im System (z. B. Soll-/Haben-Buchung, Vorsteuerlogik) umgesetzt und die Nachweisdokumentation aufgebaut sind.
Technisch setzt die Reform an mehreren Stellen an. Zunächst läuft die Übergangsfrist am 31. Dezember 2026 aus. Das Bundesfinanzministerium hat dafür ein Schreiben vom 23. Februar 2026 genutzt, um neue Vordruckmuster für die steuerliche Erfassung bereitzustellen. Ziel ist eine systematische Erfassung der Unternehmereigenschaft öffentlicher Stellen – ein Punkt, der in der Praxis häufig an uneinheitlichen Datenquellen scheitert. Unternehmensteams sollten deshalb die Brücke zwischen Fachverfahren, Kassensystemen und steuerrelevanten Stammdaten so planen, dass spätere Prüfungen nicht an fehlenden Zuordnungen hängen bleiben.
In der nächsten Konkretisierung rückt die Vorsteueraufteilung in den Mittelpunkt. Ein weiteres BMF-Schreiben vom 1. April 2026 präzisiert, wie Vorsteuerbeträge zu behandeln sind und wie mit der umsatzsteuerlichen Organschaft umzugehen ist. Dabei bleibt eine zentrale Aussage: Innenleistungen bleiben auch dann nicht steuerbar, wenn sie im Rahmen nichtwirtschaftlicher Tätigkeiten innerhalb eines Organkreises erbracht werden. Zusätzlich sind Korrekturen bei Nutzungsänderungen über § 15a UStG vorgesehen. Für IT- und Prozessverantwortliche ist das relevant, weil hier Kontrollketten (Wer hat was wann genutzt?) und zeitliche Trigger (Änderung der Verwendung) sauber im Workflow abgebildet werden müssen.
Auch marktseitig zeigt sich, wie stark der Druck zur „Privatunternehmens-Logik“ wächst. Die Bundessteuerberaterkammer hat die geplante Reform der Organschaft zwar begrüßt, aber gleichzeitig Kritik an den weitreichenden KI-Regelungen in der Abgabenordnung geäußert. Unabhängig davon, wie man die politische Leitlinie bewertet, entsteht für viele Einrichtungen ein ähnliches Umsetzungsproblem wie bei anderen Compliance-Projekten: Rechtliche Anforderungen müssen in prüfbare Ausführungsstandards übersetzt werden. Als Vergleich kann man die Entwicklungen in der österreichischen Rechtsprechung heranziehen, in der Fördermittel-Themen und die umsatzsteuerliche Einordnung von Zahlungen (z. B. als Mietvorauszahlungen) zunehmend detailgenauer bewertet werden.
Besonders spürbar ist die Verschärfung bei steuerfreien Bildungsleistungen. Steuerfrei bleiben sollen demnach nur Angebote, die unmittelbar auf eine staatliche Prüfung oder einen Beruf vorbereiten. Reine Freizeitangebote und aufgezeichnete Online-Kurse fallen aus dem Befreiungskorridor heraus. Für gewerbliche Anbieter kommt zudem eine Bescheinigung der Landesbehörde hinzu, die künftig als formales Scharnier wirkt. Eine Übergangsregelung gilt bis zum 31. Dezember 2027. Für Kommunen, Volkshochschulen oder Bildungsträger bedeutet das: Kurskataloge, Qualifikationsziele und Nachweise müssen so ausgestaltet werden, dass sie der engen Definition standhalten – ohne sich auf späteren „Einzelfall“-Interpretationsspielraum zu verlassen.
Dass diese Logik auch in anderen Sparten wirkt, zeigt die gesonderte Betrachtung von Tanzschulen. Ein Erlass eines Landesfinanzministeriums ermöglicht Kurse wie das Welttanzprogramm bis Ende 2027 steuerfrei – allerdings nur, sofern eine Landesbescheinigung vorliegt. Ab 2028 werden solche Angebote dann als steuerpflichtiger Freizeitsport behandelt. Ausnahmen bleiben dagegen für künstlerischen Bühnentanz, Ballett und tanzbezogene frühe Förderung bestehen. Für die Praxis ist das weniger „Steuer-Fachwissen“, sondern ein Datenproblem: Anbieter müssen Kursarten, Bescheinigungsstände und Laufzeiten in der Abrechnungssystematik versionieren, damit die korrekte Umsatzsteuerspur ab dem Stichtag automatisch greift.
Schließlich erweitert sich der Blick nach außen: Internationale Entwicklungen und nationale Detailfragen greifen ineinander. In Österreich befasste sich der Verwaltungsgerichtshof mit der Besteuerung öffentlicher Einrichtungen: Fördermittel, die direkt an eine Körperschaft als Vermieterin fließen, können – sofern die Leistung hinreichend konkretisiert ist – als umsatzsteuerpflichtige Mietvorauszahlungen gelten. Das dortige zuständige Ministerium klärte außerdem die Einbringung von Betrieben gewerblicher Art (BgA): Betriebsliegenschaften können unter Voraussetzungen steuerneutral bei der Trägerkörperschaft bleiben, mit einer nachgelagerten Liquidationsbesteuerung. Das ist ein Signal, dass Behörden bei „direkter Verknüpfung“ von Leistung und Zahlung strenger hinschauen.
Der Ausblick für Entscheider ist damit klar: Bis Ende 2026 sollten Verfahrensdokumentationen und digitale Archivierungsprozesse so nachgezogen sein, dass sich jede Entscheidung im Umsatzsteuerkontext später reproduzieren lässt. Das betrifft insbesondere die Zuordnung von Tätigkeiten zu wirtschaftlichen bzw. nichtwirtschaftlichen Bereichen, die Vorsteuerlogik (inklusive Aufteilungs- und Korrekturprozessen nach § 15a UStG) sowie die Nachweisführung für Befreiungen. Wer hier erst 2027 beginnt, riskiert nicht nur Nachzahlungen, sondern auch hohe Reibungsverluste in Prüfungs- und Abstimmungsrunden. Gleichzeitig entstehen Chancen: Standardisierte Datenmodelle und Automatisierungen für Steuerprozesse können den Aufwand nachhaltig senken, wenn die Reform in IT-Workflows „eingebaut“ wird.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Neue Umsatzsteuer-Regeln für öffentliche Einrichtungen ab 2027: § 2b UStG im Fokus" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Neue Umsatzsteuer-Regeln für öffentliche Einrichtungen ab 2027: § 2b UStG im Fokus" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Neue Umsatzsteuer-Regeln für öffentliche Einrichtungen ab 2027: § 2b UStG im Fokus« bei Google Deutschland suchen, bei Bing oder Google News!