
LONDON (IT BOLTWISE) – Ein 27-facher Unterschied beim Altersvorsorgevermögen zwingt in der Ehe zur Subventionierung des anderen. Die Rechnung zeigt, dass 80.000 Dollar bei 4 % Entnahmerate nur rund 3.200 Dollar pro Jahr für Lebenshaltung und medizinische Kosten decken. Damit wird aus einer vermeintlichen Privatfrage eine strukturelle Verantwortungslücke. Entscheidend ist laut der Kritik weniger die Mathematik als der Umgang mit gemeinsamen Entscheidungen.
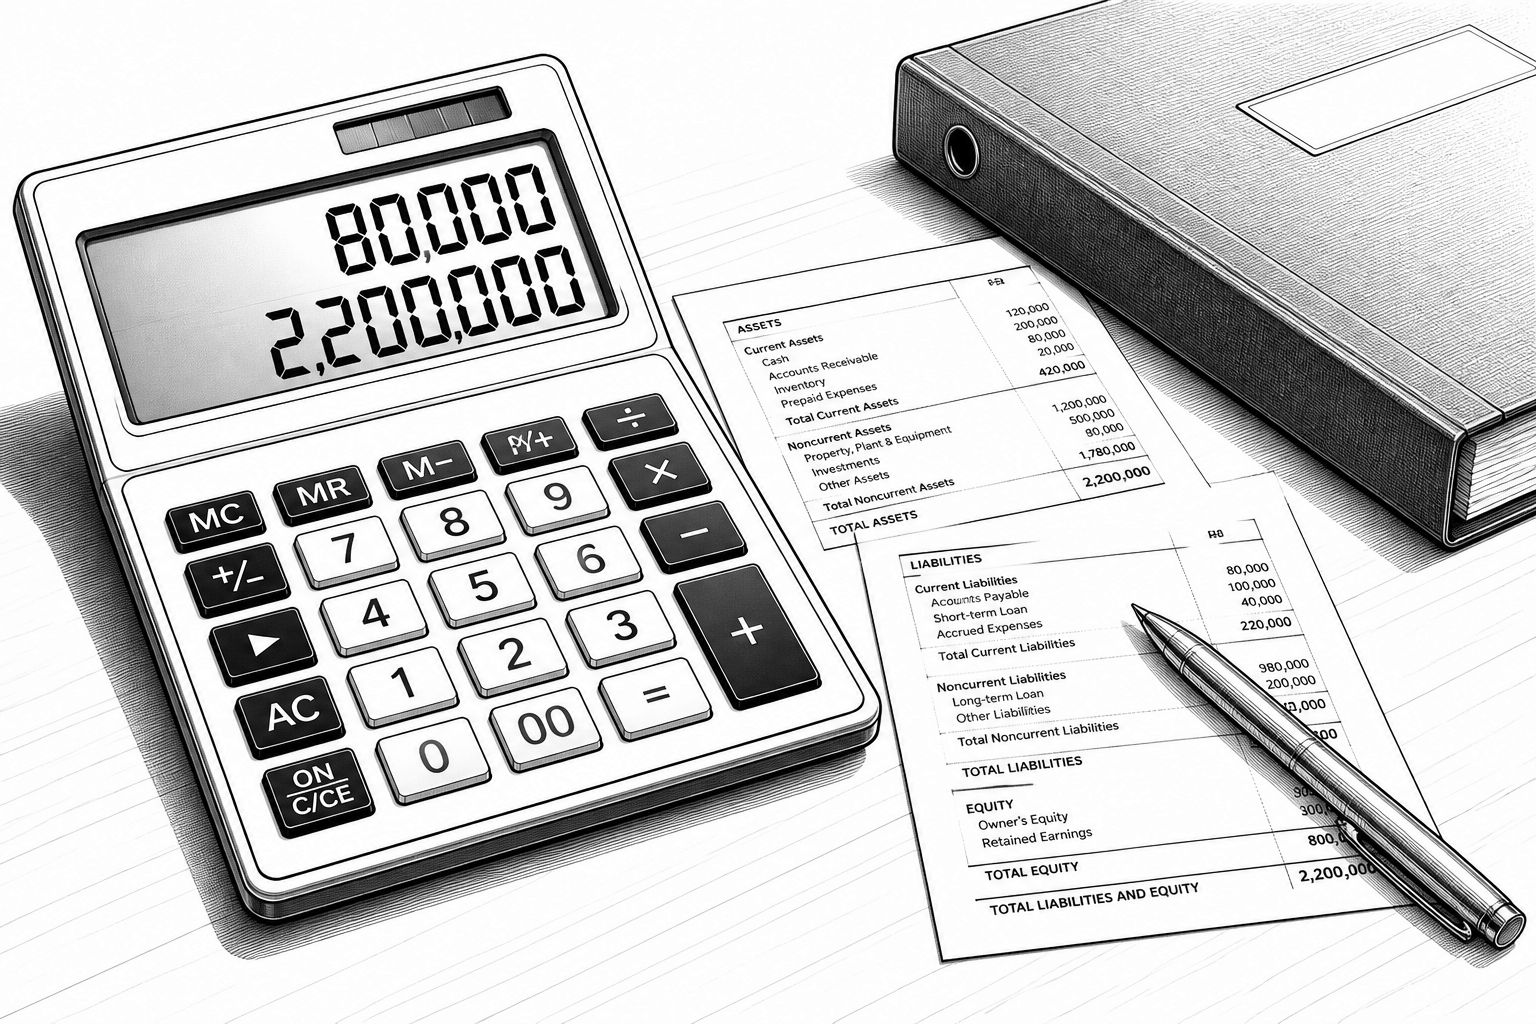
Wenn sich zwei Erwachsene den Weg „gemeinsam“ vorstellen, aber ihre Vermögensrealität beim Ruhestand um den Faktor 27 auseinanderliegt, wird aus dem idealisierten Lebensplan schnell eine Mathematikfrage mit Folgen. Genau in diesem Spannungsfeld liegt die Aussage: Eine Ehe ist nicht automatisch ein Sicherheitsverbund, wenn Altersvorsorgevermögen, Entnahmestrategien und Verantwortungsgefühl nicht zusammenpassen. Der Kern der Diskussion ist dabei nicht das Rechnen an sich, sondern die Art, wie beide Seiten Risiken und Lasten im Alter verteilen.
Die Rentenmathematik wirkt in solchen Fällen wie ein Prüfstein ohne Ausreden. Geht man – wie in der Argumentation beschrieben – von 80.000 Dollar Altersvorsorgevermögen aus und nimmt eine konservative Entnahmerate von 4 %, dann ergibt sich zunächst ein jährlicher Betrag von 3.200 Dollar. Schon dieser Wert wird in der Praxis weiter gedrückt, weil Steuern und Inflation als „Dämpfer“ wirken, also Kaufkraft reduzieren, bevor das Geld überhaupt den Alltag erreicht. Für medizinische Kosten und laufende Lebenshaltung, die typischerweise nicht linear mit einer festen Entnahmehöhe verlaufen, reicht das rechnerisch eher selten als echtes Sicherheitsnetz.
Im Gegenbild steht die Seite mit rund 2,2 Millionen Dollar. Aus demselben 4-%-Rahmen lassen sich hier etwa 88.000 Dollar pro Jahr ableiten – ein Niveau, das ohne weiteres „komfortabel“ klingt, in der Realität aber trotzdem nicht automatisch jedes Problem löst. Denn sobald ein Partner mit deutlich weniger Vermögen nicht in der Lage ist, seine Lücke durch eigene Arbeit, Umschichtung oder Nachzahlungen zu schließen, entsteht innerhalb der Paarökonomie ein dauerhafter Transferbedarf. Der Konflikt verschiebt sich damit vom Thema „Vermögen besitzen“ hin zum Thema „Vermögen zwischen beiden Lebenseinkommen stabilisieren“.
Damit rückt die eigentliche Mechanik des Konflikts in den Fokus: Nicht die Dollarbeträge sind das tiefere Problem, sondern die Annahmen darüber, was als gemeinschaftliche Entscheidung gilt. Im vorliegenden Narrativ behandelt ein Partner die Rente wie ein gemeinsames Projekt, während der andere Altersersparnisse eher als individuellen Besitz und damit als „Problem des anderen“ rahmt. Diese unterschiedliche Perspektive wirkt im Alltag oft subtil, aber sobald es in die Entnahmephase geht, werden aus Einstellungen konkrete Haushaltslinien. In einem Umfeld, in dem Steuern, Energiekosten und weitere regulatorische Belastungen Sparer ohnehin unter Druck setzen, kann ein Haushalt mit nur „einem Ernährer“ strukturell schlechter dastehen, als viele am Anfang der Erwerbsbiografien glauben.
Die Konsequenz, die aus dem Text als Warnung formuliert wird, ist hart: Wenn die Ehefrau arbeitsfähig ist und sich weigert, die Lücke zu schließen, entscheidet das Paar nicht nur über den Ruhestand, sondern über einen dauerhaft geringeren Lebensstandard und eine höhere Abhängigkeit. Das ist mehr als ein moralisches Schlagwort, weil Abhängigkeit im Alter in mehreren Dimensionen sichtbar wird: finanzielle Spielräume, Verhandlungsmacht bei Ausgaben und die Fähigkeit, unvorhergesehene Ereignisse wie Gesundheitskosten oder längere Pflegephasen auszugleichen. Selbst wenn das Paar weiterhin „zusammen“ handelt, bleibt das Risikoprofil unausgewogen.
Für die Praxis heißt das: Wer die Rollen früh klärt, reduziert später den Druck, wenn Entscheidungen nicht mehr „theoretisch“ diskutiert werden. Eine Balance entsteht in vielen Haushalten nicht über pauschale Versprechen, sondern über konkrete Vereinbarungen zur Altersvorsorge, etwa über gemeinsame Sparziele, eine abgestimmte Entnahmeplanung und Mechanismen, die Defizite nicht erst im Rentenalter sichtbar werden lassen. Gerade der Wechsel von der Anspar- in die Entnahmephase ist ein Punkt, an dem Kommunikation und Verantwortungsgefühl zu einer Art Systemkomponente werden – ähnlich wie bei jeder anderen Infrastrukturentscheidung, die man später nur noch mit Verzögerung reparieren kann.
Auch der Markt- und Regulierungskontext spielt dabei indirekt mit hinein: Wenn die Renditeerwartungen sinken, die reale Kaufkraft durch Inflation belastet wird und Steuersysteme oder Energiekostenplanungen Haushaltsspielräume reduzieren, wird die Reservenlage umso wichtiger. Vor diesem Hintergrund wirkt die Schlagrichtung des Artikels wie ein Weckruf für alle Paare, die „Später regeln wir das“ sagen, ohne die Differenzen messbar zu adressieren. Wer die Lücke als gemeinsames Projekt behandelt, kann aus der Rentenmathematik eine Steuerungsaufgabe machen; wer sie als persönlichen Besitzstreit verschiebt, bezahlt später oft mit höherer Abhängigkeit und weniger Freiheit.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Rentenlücke in der Ehe: 80.000 vs. 2,2 Millionen Dollar als Weckruf" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Rentenlücke in der Ehe: 80.000 vs. 2,2 Millionen Dollar als Weckruf" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Rentenlücke in der Ehe: 80.000 vs. 2,2 Millionen Dollar als Weckruf« bei Google Deutschland suchen, bei Bing oder Google News!