


LONDON (IT BOLTWISE) – Rheinmetall bleibt an der Börse trotz jüngster Kursgewinne deutlich hinter den Erwartungen zurück. Die Aktie notiert bei 1.171,40 Euro, während die 200-Tage-Linie noch rund 19 % entfernt ist. Der Konzern hat seine Kapazität für konventionelle Artilleriemunition laut eigenen Angaben von 70.000 auf rund eine Million Schuss hochgefahren. Entscheidend wird jetzt, ob der erwartete europäische Aufrüstungsbedarf schnell genug in zusätzliche, profitabile Aufträge übersetzt wird.
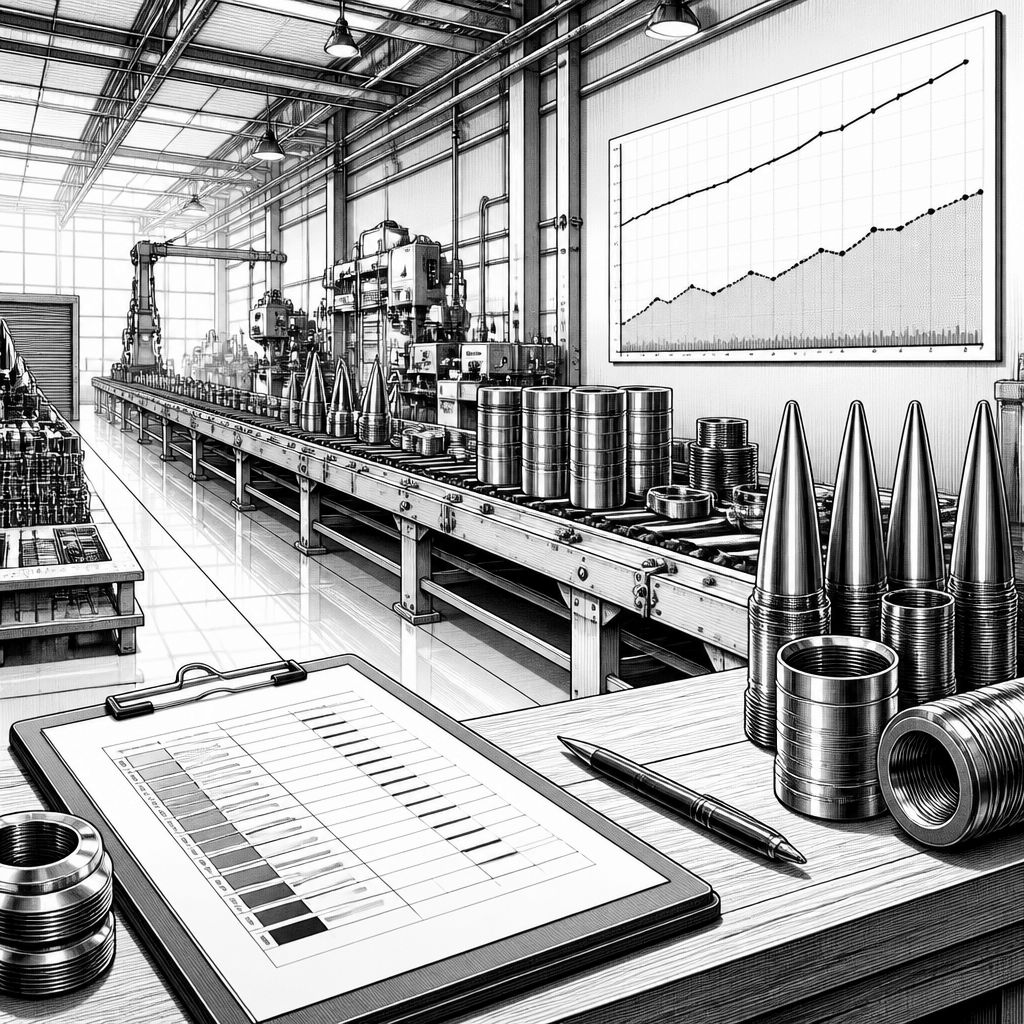
Rheinmetall steht an der Börse aktuell für einen Konflikt, den viele Rüstungswerte in Aufrüstungsphasen durchleben: Operative Dynamik auf der einen Seite, zurückhaltende Neubewertung auf der anderen. Zwar hat die Aktie zuletzt um 2,5 % zugelegt, doch bei einem Kurs von 1.171,40 Euro wirkt der Sprung noch zu zögerlich. Die technische Messlatte über die 200-Tage-Linie hinweg liegt weiterhin bei rund 19 % Abstand. Genau diese Lücke interpretieren Marktteilnehmer oft als Signal, dass der Markt zwar Wachstumspotenzial einpreist, aber die Geschwindigkeit und Qualität der Ergebnisumsetzung noch nicht ausreichend „bestätigt“ sieht.
Technisch betrachtet rührt die Argumentation vor allem aus dem Zusammenspiel von Kapazität, Durchlaufzeiten und Auftragstransfers. Rheinmetall baut die Munitionsproduktion laut eigenen Angaben für konventionelle Artilleriemunition von 70.000 auf rund eine Million Schuss pro Jahr aus. Solche Kapazitätssprünge sind mehr als ein politisches Schlagwort, weil sie in der Produktion typischerweise mit Qualifizierung, Lieferkettenaufbau, Anlagenhochlauf und abgestimmten Logistikprozessen zusammenhängen. Wenn die Fabriken erst hochgefahren werden müssen und Aufträge zeitlich versetzt hereinkommen, entsteht an der Börse häufig ein „Bewertungsloch“: Der Umsatz- und Margenhebel steht zwar auf der Agenda, aber die Marge wird in der Regel nicht sofort in vollem Umfang sichtbar.
Der Markt nimmt dabei offenbar nicht nur die Menge zur Kenntnis, sondern auch die Frage nach der Planbarkeit. Die Quelle beschreibt eine Kombination aus massivem Kapazitätsausbau und einer weiterhin sensiblen Börsenbewertung. Für Anleger ist das ein Hinweis darauf, dass zwei Größen gleichzeitig betrachtet werden: Erstens, ob die europäische Aufrüstung die erwartete Nachfrage wirklich im gewünschten Tempo erzeugt. Zweitens, ob das Unternehmen die zusätzlichen Anlagen so auslasten kann, dass daraus nicht nur zusätzliche Produktion, sondern auch langfristig profitablere Umsätze und Ergebnismargen entstehen. Besonders wichtig ist dabei, wie schnell aus angekündigten Programmen belastbare Aufträge werden und in welcher Phase der Vertrags- und Abrechnungslogik die Ergebnisse dann im Zahlenwerk landen.
In diesen Kontext lässt sich auch die Finanzstory einordnen, die trotz hoher Erwartungslast weiterhin Unsicherheiten enthält. Laut der genannten Erwartung von RBC soll es bis 2030 zu einem durchschnittlichen jährlichen EBITDA-Wachstum von rund 35 % kommen. Gleichzeitig wird ein deutlicher Anstieg des Free Cashflow in Aussicht gestellt. Dass der Free Cashflow bei den jüngsten Quartalszahlen noch negativ war, passt zu einem Muster, das man bei stark investierenden Wachstumsphasen kennt: Wenn Kapital in Anlagen, Vormaterial und Anlaufprozesse fließt, können Zahlungsströme zunächst stärker belasten als die operative Ergebnisdarstellung. Genau deshalb ist die „Übersetzung“ der Kapazität in Cash – also in Zeitpunkt und Höhe der Mittelzuflüsse – ein entscheidender Prüfstein dafür, ob die Wachstumswette nachhaltig ist.
Für die kurzfristige Bewertung spielen auch die jüngsten Geschäftszahlen und Prognoseanpassungen eine Rolle, weil sie zeigen, wie robust das Margengerüst bleibt. Im zweiten Quartal wuchs der Umsatz um 69 % gegenüber dem Vorjahr. Gleichzeitig bestätigte Rheinmetall eine Zielmarge von rund 19 %. Der Text verweist außerdem auf eine angepasste Umsatzprognose: Wegen des Wegfalls des Fregattenprojekts F126 sei eine Korrektur nötig gewesen, konkret von 14 bis 14,5 Mrd. Euro auf 13,7 Mrd. Euro bis 14,2 Mrd. Euro für das Gesamtjahr. Entscheidend ist dabei die Einordnung, dass es sich vor allem um die Verschiebung eines einzelnen Auftrags handelt und weniger um eine grundlegende Veränderung der Profitabilität des Geschäftsmodells.
Auch wenn solche Prognosekorridore die langfristige Perspektive nicht sprengen, erklären sie doch, warum der Kurs aktuell nicht „durchzieht“. Der Markt reagiert oft stärker auf die Frage, ob die Planabweichungen einmalig bleiben oder ob sie auf strukturelle Schwächen in der Projektpipeline hindeuten. Die Quelle betont als Grundlinie zwar die anhaltende Stärke der Entwicklung, gleichzeitig bleibt aber die zentrale offene Schleife: Ob der Konzern mit den ausgebauten Produktionskapazitäten schnell genug neue, ertragsstarke Aufträge abarbeiten kann. In Aufrüstungszyklen sind zudem zeitliche Faktoren relevant, etwa wenn Produktionsprogramme aus politischen und budgetären Gründen gestaffelt werden und Kapazitäten parallel dennoch finanziert werden müssen. In solchen Phasen kann der Aktienkurs daher „voraus“ laufen oder, wie hier angedeutet, auch „hinterherhinken“ – beides ist für unterschiedliche Marktakteure plausibel, weil die Gewichtung von Risiko und Timing variiert.
Für Unternehmen und Investoren ergibt sich daraus eine praktische Lesart: Man sollte die Wachstumsstory nicht nur an der Schlagzeile des Kapazitätsausbaus messen, sondern an der Kette von Auslastung, Auftragseingang und Zahlungsströmen. Wenn das EBITDA-Wachstum von rund 35 % bis 2030 als Zielbild gilt, dann wird der nächste Schritt voraussichtlich darin liegen, ob der negative Free Cashflow kurzfristig aufgeholt wird und sich die Marge von etwa 19 % als stabiler Leitwert bestätigt. Die Kurslücke zur 200-Tage-Linie wirkt dabei wie ein technischer Ausdruck dieser „Bewährungsphase“. Sollte Rheinmetall die Wachstumsstory in den kommenden Quartalen sichtbar beschleunigen und zugleich die Liquiditätskennzahlen verbessern, dürfte sich die Neubewertung an der Börse eher schließen. Bleibt die Umsetzung dagegen hinter der Investitionslogik zurück, kann der Markt die Aktie weiterhin zäh bewerten, selbst wenn die Fundamentaldaten langfristig überzeugend klingen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Rheinmetall: Kapazitätsausbau trifft Kurslücke – wie tragfähig ist die Wachstumswette?" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Rheinmetall: Kapazitätsausbau trifft Kurslücke – wie tragfähig ist die Wachstumswette?" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Rheinmetall: Kapazitätsausbau trifft Kurslücke – wie tragfähig ist die Wachstumswette?« bei Google Deutschland suchen, bei Bing oder Google News!