
LONDON (IT BOLTWISE) – Viele Anleger zweifeln an Annuitäten wegen Kosten, fehlender Flexibilität und begrenzter Vererbungslogik. Als Alternative rückt eine TIPS-Leiter in den Fokus: inflationsgeschützte US-Staatsanleihen mit gestaffelten Fälligkeiten sorgen für regelmäßige Kapitalrückflüsse. Ergänzend lassen sich mit ETFs, Investment-Grade-Anleihen und REITs mehrere Einkommensquellen parallel aufbauen. Entscheidend bleibt dabei die steuerliche Struktur, etwa über rentennahe Konten wie IRAs oder 401(k)s.
In der späten Erwerbsphase steht für viele Menschen weniger die Frage im Vordergrund, ob Geld überhaupt „arbeitet“, sondern wie es im Alltag planbar funktioniert. Annuitäten wirken auf den ersten Blick wie eine einfache Lösung, werden aber häufig abgelehnt, weil Gebühren das Gesamtbild schmälern, die Flexibilität im Zeitverlauf abnimmt und im Todesfall Restwerte nach Vertragslogik nicht immer frei verfügbar sind. Wer schon mit 58 Jahren den Ruhestand konkret vor Augen hat, sucht deshalb nach einem Konstrukt, das Cashflows erzeugt, ohne das Kapital dauerhaft an eine einzelne Versicherungsform zu koppeln. Genau an dieser Stelle setzt die Idee an, die im Kern aus gestaffelten Auszahlungen besteht – nur eben nicht aus einer Police, sondern aus einer strukturierten Anleihe-Strategie.
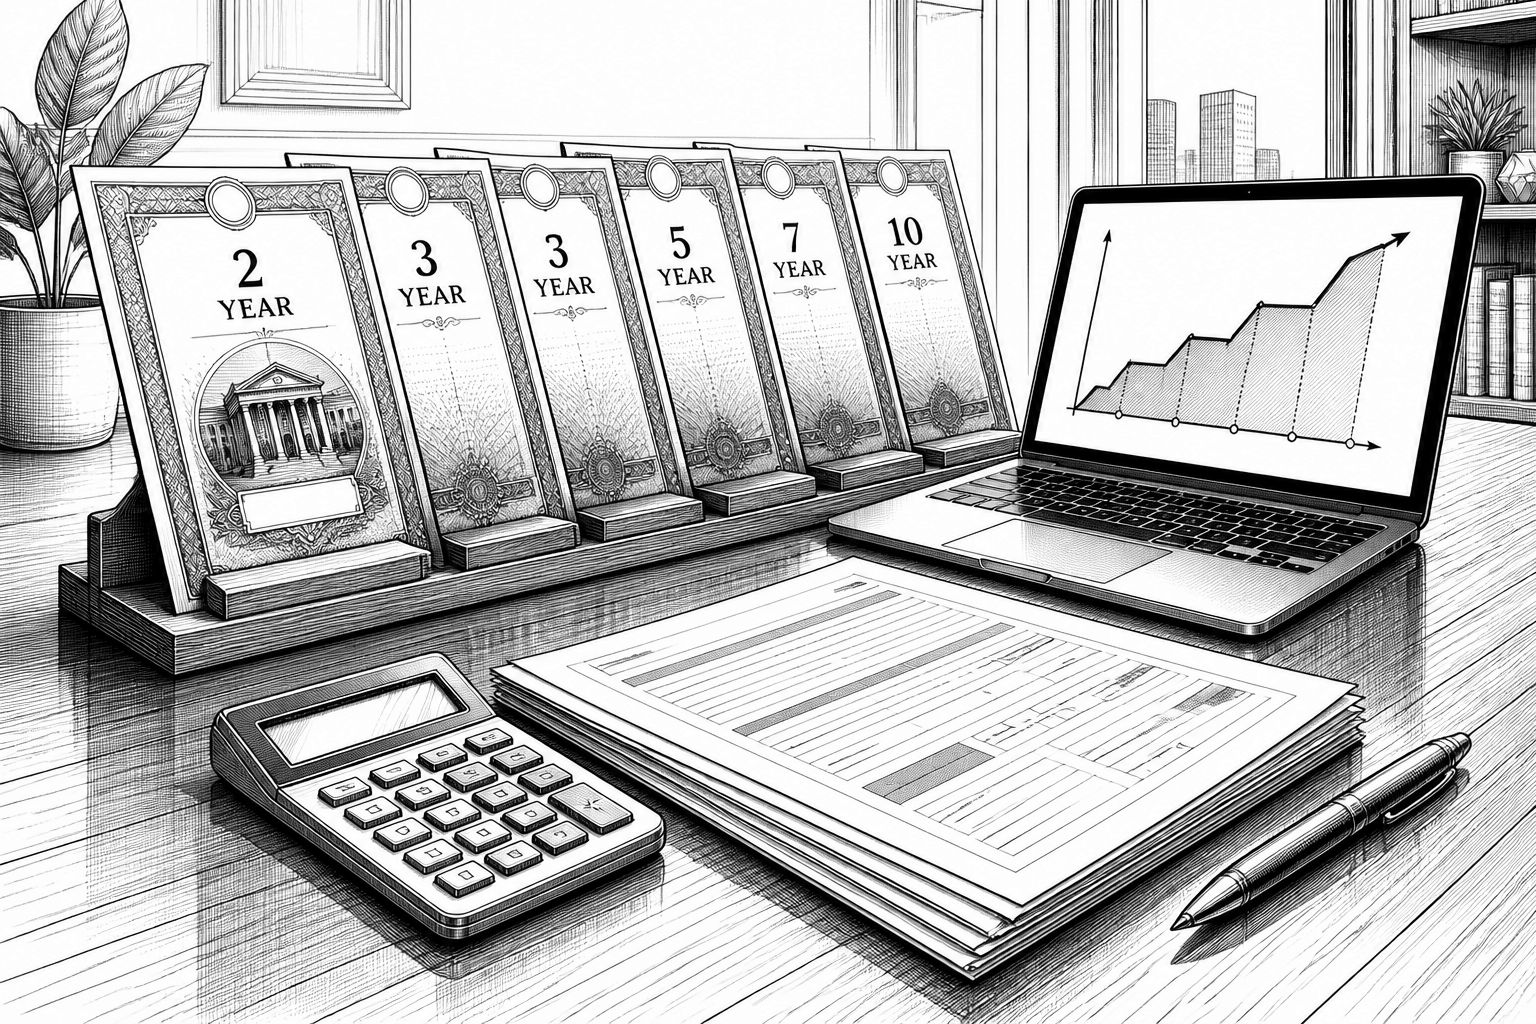
Technisch betrachtet beginnen TIPS-Leitern mit einem sehr klaren Mechanismus: TIPS, also „Treasury Inflation-Protected Securities“, sind inflationsgeschützte US-Staatsanleihen, deren Auszahlungskomponenten an Preissteigerungen gekoppelt sind. Statt nur eine einzige Laufzeit zu kaufen, verteilt man die Investments auf mehrere Fälligkeitstermine – etwa Fälligkeiten in 1, 3, 5, 10 und 20 Jahren. Dadurch entsteht eine Staffel, bei der regelmäßig Kapital zurückfließt und wiederverwendet werden kann. Das Ziel ist dabei nicht, jede einzelne Marktschwankung zu „glätten“, sondern einen Planungsrahmen zu schaffen: Wenn in festen Abständen Beträge fällig werden, lässt sich die Ruhestandslogik deutlich besser an Ausgabenzyklen koppeln.
Der Abstand zu klassischen Annuitäten zeigt sich vor allem in der Steuerbarkeit. In einer TIPS-Leiter bleibt das Kapital in der Regel im eigenen Anlagekonstrukt, inklusive der Möglichkeit, die Zusammensetzung bei Bedarf anzupassen. Zusätzlich wirkt der Inflationsschutz direkt auf die Zinszahlungen und damit auf die Kaufkraft – ein besonders relevanter Punkt für Rentenphasen, die sich statistisch über viele Jahre erstrecken können. Im Kontext des Ausgangstexts wird außerdem eine Realrendite in einer Größenordnung von 1,5 bis 2,5 Prozent „über der Inflation“ genannt. Gerade weil die Strategie auf Transparenz und Selbstbestimmung setzt, eignet sie sich für Anleger, die nicht bereit sind, Rendite gegen Bindung an ein Versicherungsprodukt zu tauschen.
Für viele reicht jedoch die reine TIPS-Leiter nicht aus, um den gewünschten Lebensstandard vollständig zu finanzieren. Daher wird in der Praxis oft ein mehrgleisiger Ansatz verfolgt: Hochdividendenfähige ETFs können zusätzliche Erträge liefern, während Investment-Grade-Unternehmensanleihen weitere Stabilität über vergleichsweise solide Bonitätssegmente bringen sollen. Immobilien-Engagements über REITs oder Immobilien-Crowdfunding werden als weitere Diversifikationsschicht erwähnt, weil sie Erträge aus Mieteinnahmen bzw. daraus abgeleiteten Ausschüttungsmechanismen adressieren. Der entscheidende Unterschied zur „Einprodukt-Strategie“ liegt darin, dass Risiken nicht nur zeitlich (über Fälligkeiten), sondern auch über Anlageklassen verteilt werden. In dem genannten Beispiel wird ein Mix skizziert, der grob 40 Prozent TIPS-Leiter, 30 Prozent Dividenden-Aktien, 20 Prozent Unternehmensanleihen und 10 Prozent flexiblere Alternativen kombiniert – mit einer angestrebten Gesamtrendite von 3,5 bis 4,5 Prozent, bei gleichzeitigem Hinweis auf die Notwendigkeit, Risiko nicht zu überfahren.
Mit 58 Jahren ist der Zeithorizont oft der eigentliche Taktgeber: Im Ausgangstext wird von etwa sieben bis neun Jahren ausgegangen, um das Portfolio nach dieser Logik strukturiert aufzubauen. Das ist lang genug, um überdurchschnittlich ruhige „Durchschnittsrenditen“ zu unterstützen, aber kurz genug, um Entscheidungen nicht jahrelang aufzuschieben. Hier kommt auch der praktische Umsetzungsaspekt ins Spiel: Moderne Online-Broker und Portfolio-Apps können den Kaufprozess, die Verwaltung von Fälligkeiten und die laufende Überwachung deutlich vereinfachen. Und genau dort kann KI-gestützte Unterstützung einen echten Mehrwert liefern – nicht, indem sie die Marktmechanik ersetzt, sondern indem sie Schwellenwerte, Zeitpläne und Abweichungen im Blick behält. Wenn etwa Fälligkeitsdaten, Ausschüttungstermine und Zielkorridore automatisch zusammengeführt werden, entsteht eine „operative Leitplanke“, die Entscheidungen weniger vom Bauchgefühl abhängig macht.
So konkret der Aufbau klingt, so schnell kann er steuerlich aus dem Gleichgewicht geraten. Der Ausgangstext hebt deshalb hervor, dass TIPS-Zinsen in der genannten Logik vollständig auf Bundesebene besteuert werden und auch Inflationsschutzkomponenten in die Steuerbetrachtung fallen. Konsequenterweise werden TIPS im Beispiel bevorzugt in steuerbegünstigte Konten wie IRAs oder 401(k)s verortet, während Dividenden und Kapitalgewinne strategisch zwischen Steuer- und Standardkonten verteilt werden sollen. Das wird mit einer möglichen Renditerückgewinnung in der Größenordnung von zwei bis drei Prozentpunkten durch „professionelle Steuerplanung“ verbunden. Für Anleger ist dabei weniger die absolute Zahl entscheidend als das Prinzip: Die Rendite ist nicht nur eine Frage des Produkts, sondern eine Funktion aus Produkt, Timing und Steuerhülle.
Am Ende entscheidet sich die Eignung einer TIPS-Leiter daran, ob sie zur individuellen Planung passt: Ruhestandsziele von 65 oder 67 Jahren sind in der Argumentation ausdrücklich genannt, und der Aufbau wird als noch „vollkommen machbar“ beschrieben. Wer Annuitäten ablehnt, bekommt hier ein Modell, das stärker auf Eigensteuerung setzt – mit klaren Regeln, wann Kapital zurückfließt, und mit der Möglichkeit, Portfolioanteile entlang von Risiko- und Liquiditätszielen zu justieren. Für Technik-affine Anleger bedeutet das zudem: Ein gutes Setup ist nicht nur finanzmathematisch, sondern auch prozessual. Wer die Anlagebausteine über Apps, Dashboards und regelmäßige Reviews so organisiert, dass Fälligkeiten und Ausschüttungen jederzeit nachvollziehbar bleiben, reduziert die Wahrscheinlichkeit, dass sich „Papierpläne“ im Ernstfall nicht in Auszahlungen übersetzen lassen.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "TIPS-Leiter statt Annuitäten: planbare Cashflows für den Ruhestand ab 58" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "TIPS-Leiter statt Annuitäten: planbare Cashflows für den Ruhestand ab 58" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »TIPS-Leiter statt Annuitäten: planbare Cashflows für den Ruhestand ab 58« bei Google Deutschland suchen, bei Bing oder Google News!