
LONDON (IT BOLTWISE) – Die US-Börsenaufsicht SEC hat eine befristete Ausnahme angekündigt, die das Market Making mit tokenisierten Aktien ermöglichen soll, ohne automatisch als Börse zu gelten. Der Hype um Blockchain-Settlement klingt laut, aber der Kernkonflikt bleibt: Anleger müssen wissen, wer das „Ledger“ führt und was wirklich im Vermögenspool steckt. Hintergrund ist das sogenannte „Ledger Problem“, das schon klassische Finanzmärkte begleitet. Tokenisierung macht Handel schneller – löst aber nicht die Risiken aus Intransparenz und Gegenparteien.
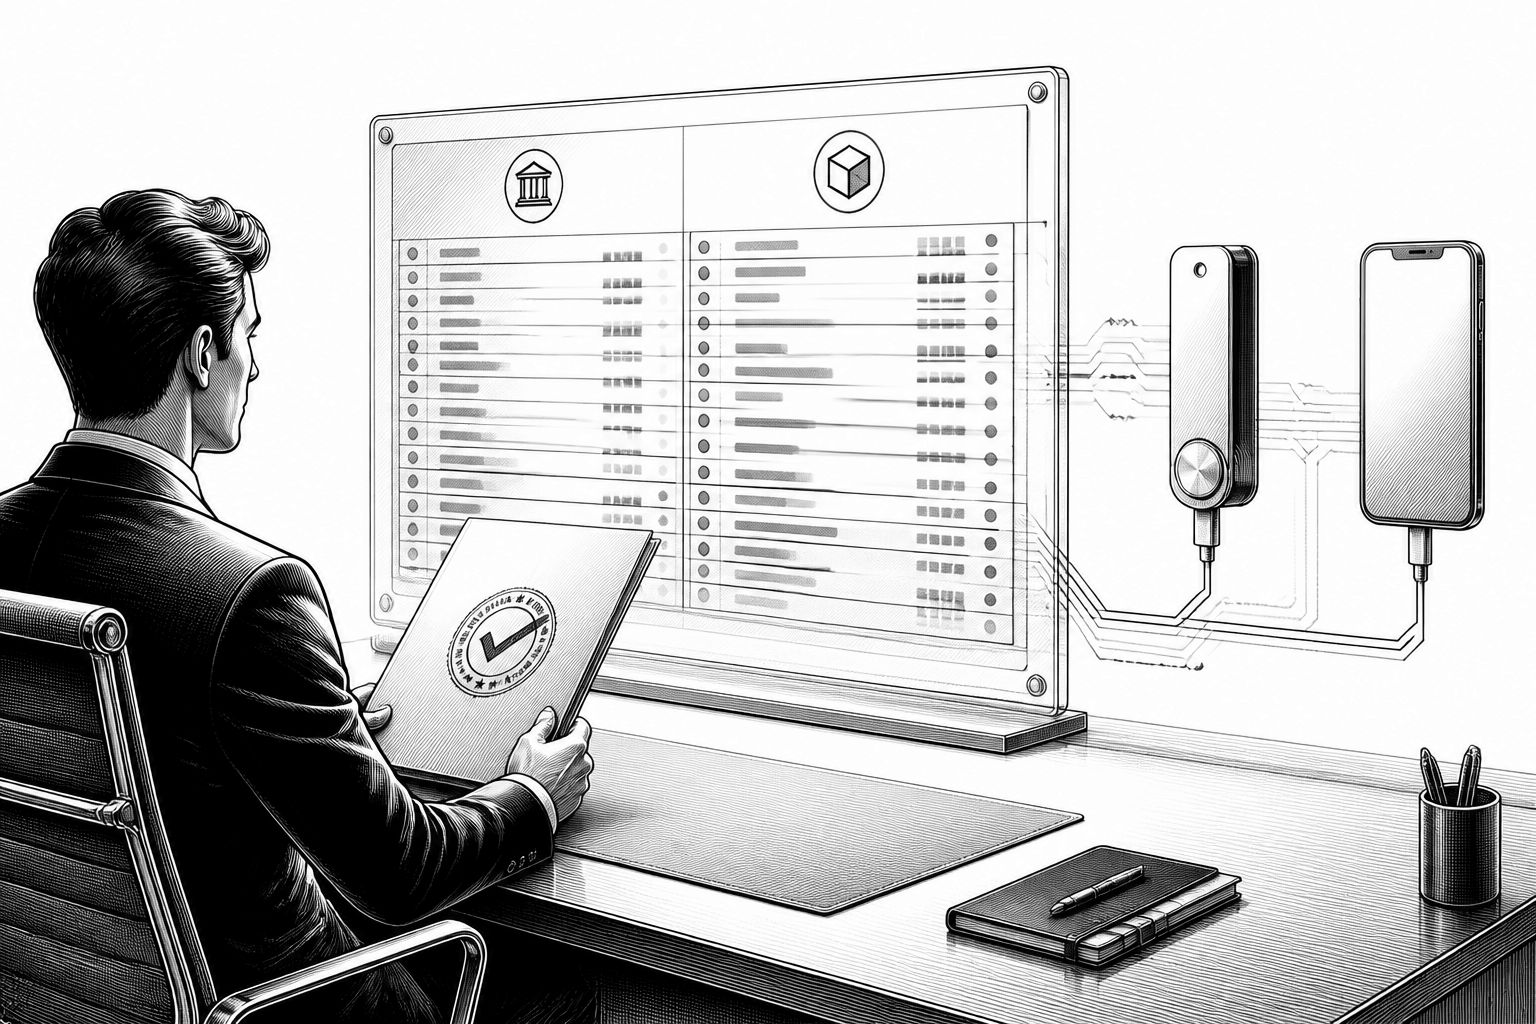
Tokenisierte Wertpapiere werden gerade aus einer unerwarteten Richtung ernsthaft salonfähig: nicht über die Versprechen aus dem Krypto-Umfeld, sondern über die Regulierung. Die US-Börsenaufsicht SEC hat im September eine zeitweilige Ausnahme zu ihren eigenen Regeln skizziert, die es Unternehmen erlauben soll, Märkte für tokenisierte Aktien zu machen, ohne dabei automatisch in die rechtliche Schublade „Börse“ zu fallen. Aus IT-Sicht ist das erst einmal ein regulatorischer „Schalter“, der bestimmte Geschäftsmodelle überhaupt erst operativ anschiebbar macht. Aus Anleger-Sicht bleibt aber die Frage, die im Kern älter ist als jede Blockchain: Wer führt das Buch, und was steht wirklich in den Zeilen dieses Buchs?
Der Text setzt diese Frage als „Ledger Problem“ in Szene, gemalt an einem fiktiven Hausfonds. Der Investor kauft einen Anteil – bekommt aber keine belastbare Sicherheit darüber, ob der Herausgeber die Informationen korrekt besitzt, ob er das Eigentum überhaupt sauber hält und welche Risiken aus der Praxis entstehen. Übertragen auf Finanzmärkte wird daraus die klassische Mischung aus Informationsasymmetrie und Gegenparteirisiko: Selbst wenn der Handelsweg digital ist, bleibt die Unsicherheit darüber bestehen, ob die Versprechen hinter dem Token durch realen Vermögensbesitz gedeckt sind. Genau hier werden viele Blockchain-Argumente zu kurz, denn „schnelleres Settlement“ ersetzt keine Prüfung der Vermögenswerte. Tokenisierung kann das technische Tauschregister automatisieren – aber sie ändert nicht, dass irgendwo ein Mensch oder eine Organisation garantiert, Assets zu liefern, sobald Ansprüche geltend gemacht werden.
Dass Tokenisierung trotzdem konkrete Marktbewegung erzeugt, zeigen vor allem Zahlen aus der Praxis. Laut einem Datenanbieter, der „Real-World Assets“ als Anwendungsbereich ausweist, sind inzwischen Tokens im Volumen von 39 Mrd. US-Dollar gelistet worden, wobei etablierte Blockchain-Protokolle wie Ethereum und Solana genutzt werden. Über ein Drittel dieser Konstruktionen soll auf Ansprüche aus US-Staatsanleihen entfallen, der Rest verteilt sich laut der Darstellung auf Commodities, Hedgefonds, Private Equity, Unternehmensanleihen und Immobilien. Diese Aufstellung macht deutlich, warum traditionelle Finanzakteure interessiert sind: Man will Handelbarkeit dort schaffen, wo bisher Friktionen durch Marktzeiten, Clearing-Zyklen und nationale Prozesse dominieren. Auf der technischen Seite ist das nachvollziehbar, denn Blockchains laufen 24/7, Settlement kann potenziell in Echtzeit erfolgen und Ansprüche lassen sich über Grenzen hinweg übertragen – genau das, was klassische Infrastruktur in der Praxis oft verlangsamt.
Doch gerade die technischen Vorteile tragen die Illusion, das Grundproblem sei damit erledigt. Der Text argumentiert, dass „mehr Liquidität“ nicht automatisch „weniger Risiko“ bedeutet. In traditionellen Märkten existieren gerade deshalb bestimmte Grenzen und Intermediationsschritte, weil sie Stabilität stützen oder zumindest dämpfen. Außerdem gilt: Securities handeln heute nicht nahtlos über Grenzen hinweg, weil Regulierung, Meldepflichten, Zulassungen und Haftungsfragen national organisiert sind. Die Blockchain ersetzt diese rechtliche Realität nicht, sondern legt nur einen zusätzlichen technischen Transportmechanismus darüber. Wenn Tokenisierung die gleiche wirtschaftliche Struktur abbildet, dann bleibt die Notwendigkeit, das Ledger-Inhaltliche – also wer welches Risiko trägt und welche Vermögenswerte hinter den Ansprüchen stehen – prüfbar zu machen.
Regulatorisch wird der Punkt besonders deutlich in der Einordnung von Morgan Ricks, der finanzregulatorische Fragen an der Vanderbilt Law lehrt. Seine Kernaussage: Mit Tokenisierung handle man im Grunde weiter mit einem „anderen Ledger“, während die zugrunde liegenden Probleme nicht an eine bestimmte Technologie gebunden seien. In der Logik des Textes heißt das: Auch wenn Securities als Coins oder Tokens „umbenannt“ werden, bleibt der systemische Engpass bestehen. Es muss weiterhin nachvollziehbar sein, welche Assets tatsächlich existieren, wer die Dokumente verwaltet, wie Ansprüche durchgesetzt werden und wie die Qualität der zugrunde liegenden Sicherheiten überwacht wird. Tokenisierung kann das Reporting technischer machen oder Datenpipelines vereinheitlichen – aber sie löst nicht automatisch die menschliche und institutionelle Komponente, die im Zentrum des Ledger-Problems steht.
Dass sich große Institute dennoch engagieren, ist daher weniger ein Widerspruch als ein Hinweis auf die zweite Ebene des Themas: Tokenisierung ist dort am einfachsten, wo Ledger-Probleme bereits durch etablierte Governance-Strukturen „minimiert“ sind. BlackRock und JPMorgan werden als Beispiele genannt, weil sie tokenisierte Produkte wie Geldmarkt-Fonds in den Markt gebracht haben. Der Text stellt diese Schritte in Relation zu einem vertrauten Muster: Wenn die Emittenten bekannt, reguliert und prüfbar sind, dann werden Token-Ankündigungen eher wie neue Service- und Abwicklungsvarianten behandelt. In diesem Kontext verändert die Technologie nicht das grundlegende Risikoprofil eines Geldmarkt-Fonds, sondern verlagert eher die Infrastruktur. Der eigentliche Bewährungsraum für tokenisierte Wertpapiere liegt deshalb weniger in der Namensänderung, sondern in der Frage, wie konsequent Transparenz- und Nachweismechanismen implementiert werden, wenn es um weniger liquide oder komplexere Vermögensklassen geht.
Für Unternehmen und Entwickler ergibt sich daraus eine pragmatische Schlussfolgerung: Tokenisierung ist kein „Vertrauensersatz“. Wer auf Blockchain-Settlement setzt, muss die Ledger-Frage operativ beantworten – technisch durch nachvollziehbare Datenflüsse, prozessual durch Audits und Vertragsdesign, und organisatorisch durch klare Verantwortlichkeiten entlang der Wertschöpfungskette. Gleichzeitig lohnt ein nüchterner Blick auf die Marktdynamik: Sobald Tokenisierung für mehr Produktkategorien geöffnet wird, steigt zwar der Bedarf an effizientem Handel, aber auch der Druck, Gegenparteirisiken besser zu adressieren. Genau deshalb wird die Debatte um tokenisierte Wertpapiere auch künftig weniger an der Frage „Kann das die Blockchain?“ hängen, sondern an „Kann dieses Ledger von außen überprüft werden – und wer steht dafür ein?“
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Tokenisierte Wertpapiere: Die „Ledger Problem“-Debatte bleibt zentral" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Tokenisierte Wertpapiere: Die „Ledger Problem“-Debatte bleibt zentral" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Tokenisierte Wertpapiere: Die „Ledger Problem“-Debatte bleibt zentral« bei Google Deutschland suchen, bei Bing oder Google News!