


LONDON (IT BOLTWISE) – Die TransMedics-Gruppe steht nach einem Kursanstieg von 183,3 % vor einer neuen Bewertungsprüfung. Beim Schlusskurs von 79,00 US-Dollar liegt das KGV laut vorliegender Analyse bei etwa 18,1 und damit spürbar unter Vergleichswerten der Medizintechnik. Entscheidend ist, ob sich das erwartete Gewinnwachstum und die Ertragsqualität so entwickeln, dass der Abschlag verschwindet. Gleichzeitig skizzieren zwei Szenarien eine Unter- beziehungsweise Überbewertung um 19 % und 22 %.
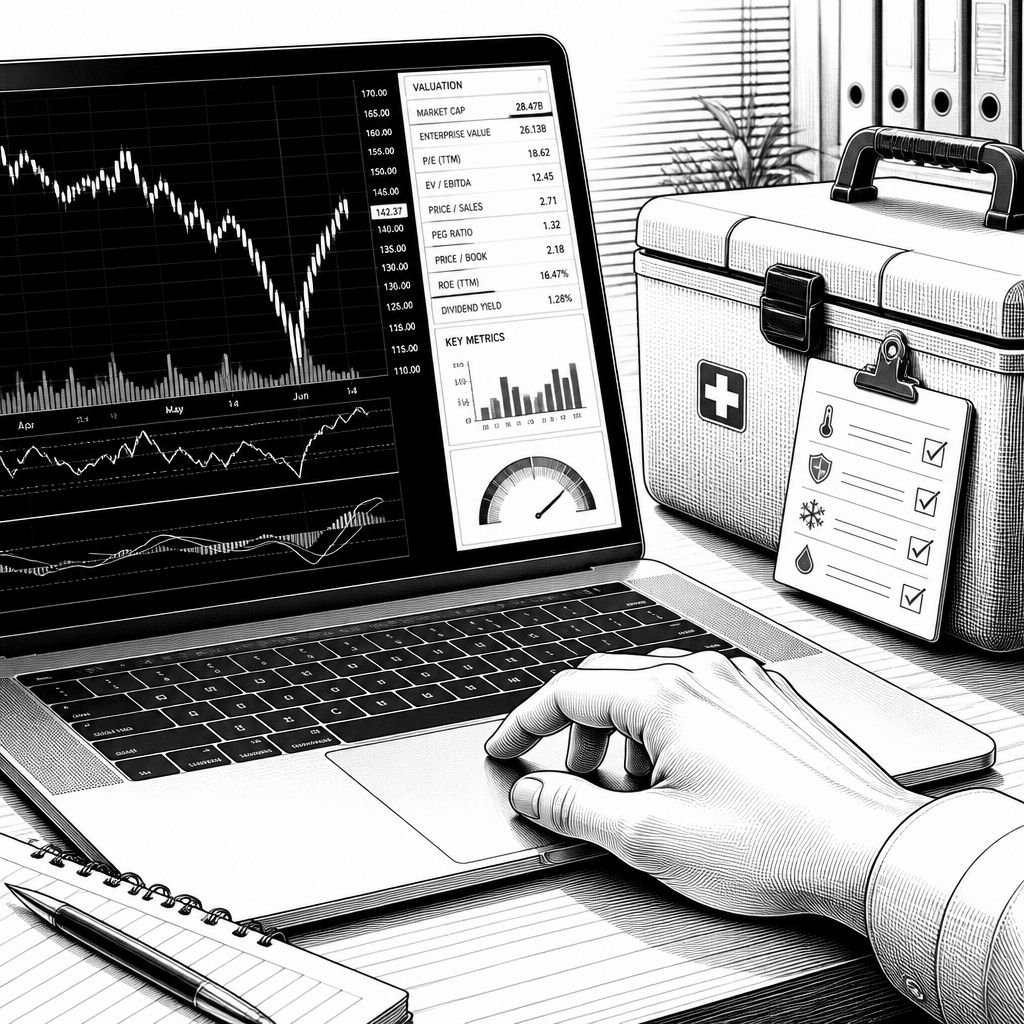
Der Kursverlauf der TransMedics-Gruppe wirkt auf den ersten Blick wie eine Erfolgsgeschichte: In den letzten fünf Jahren legte die Aktie um 183,3 % zu. Doch gerade solche großen Bewegungen erhöhen die Sensibilität für jede Kursrücksetzer-Phase, weil der Markt in der Regel nicht nur die aktuelle Ertragskraft bepreist, sondern auch die wahrscheinlichsten Annahmen für Wachstum, Margen und Risiko in den Folgejahren. Mit einem Schlusskurs von 79,00 US-Dollar rückt daher die zentrale Bewertungsfrage in den Vordergrund: Welchen Preis verlangt der Markt künftig für jeden Euro beziehungsweise Dollar Gewinn – und passt dieser Preis zur Entwicklung des Geschäftsmodells?
Technisch betrachtet ist das KGV ein vergleichsorientiertes Maß, das die Erwartungen an die Gewinnentwicklung in eine einzige Kennzahl übersetzt. In der vorliegenden Einordnung wird die Aktie mit dem etwa 18,1-fachen Gewinns gehandelt. Damit liegt sie nicht nur unter dem Branchendurchschnitt der Medizintechnik von etwa 24,2, sondern auch unter dem Niveau einer Vergleichsgruppe, die rund 25,7 erreicht. Für Anleger bedeutet das: Der Markt zahlt gegenwärtig weniger pro Einheit Gewinn als bei vielen vergleichbaren Unternehmen. Ob das als günstige Chance zu lesen ist oder als Signal für aus Investorensicht höhere Unsicherheiten – genau dieses Spannungsfeld entscheidet häufig über die nächste Kursbewegung.
Im gleichen Kontext taucht der Begriff des „Fair Ratio“ auf: Gemeint ist damit kein reines Standard-KGV, sondern ein maßgeschneidertes Bewertungsbild, das Faktoren wie Wachstumsprofil, Margen, Unternehmensgröße und Risiko in einen einzigen Vergleichsmaßstab zusammenzieht. Die Analyse stellt die TransMedics-Aktie dabei so dar, dass sie aktuell ein Vielfaches zeigt, das unter diesem individuellen Maßstab liegt. Wichtig ist: Ein relativer Abweichungsgrad liefert keinen vollständigen Aufschluss über die operative Qualität, über die Umsetzungsfähigkeit oder über zukünftigen Kapitalbedarf. Er kann aber als Ausgangspunkt dafür dienen, ob der Markt eher einen Abschlag einpreist oder einen Aufschlag auf die ausgewiesenen Gewinne.
Damit verschiebt sich der Fokus weg von der reinen Kennzahl hin zu den Treibern, die das Ertragsprofil stützen sollen. Das Geschäftsmodell wird in der Darstellung als Kombination aus hochspezialisierter Technologie zur Organversorgung und damit verbundenen Dienstleistungen beschrieben. Entscheidend ist dabei, ob sich aus dieser Struktur ein wiederkehrendes, dienstleistungsorientiertes Muster ableiten lässt, das die Planbarkeit verbessert. Ein konkreter Anker sind Zahlen, die im Zusammenhang mit dem 2. Quartal 2026 genannt werden: Die Dienstleistungsumsätze sollen dort etwa 79 Millionen US-Dollar erreicht haben, während TransMedics Logistics rund 41 Millionen US-Dollar beisteuerte. Zusätzlich wird darauf verwiesen, dass 86 % der NOP-Lufttransporte abgedeckt wurden. Für das Marktverständnis heißt das: Je stärker solche Kennzahlen wiederholbar sind, desto eher kann das KGV als „gerechtfertigt“ erscheinen – oder der Abschlag könnte im Zeitverlauf zu einem Aufschlag werden.
Die narrative Bewertung wird in zwei gegensätzliche Szenarien gegliedert, die die Spaltung der Community widerspiegeln. Im Bull-Szenario heißt es, die Entwicklung eines dienstleistungsorientierten Modells schreite voran; der Markt könne demnach zu konservativ bewerten, und die Aktie werde um 19 % unterbewertet eingestuft. Demgegenüber steht das Bär-Szenario: Zwar investiert die TransMedics-Gruppe massiv im Bereich OCS Kidney, doch ein vierteljährlicher Anstieg von rund 14 Millionen US-Dollar im Zusammenhang mit dem Nierenbereich, der nächsten OCS-Generation und klinischen Programmen könne sich strukturell zu hoch erweisen, falls die Auslastung oder die Preisgestaltung nicht wie angenommen skaliere. In der Praxis läuft das auf denselben Prüfstein hinaus: Werden Fixkosten und Investitionsausgaben zu einer belastbaren Ertragsbasis, oder bleibt die Ergebnisqualität hinter den Erwartungen zurück?
Gerade an dieser Stelle lohnt der Blick auf „Narrative“ im Bewertungsprozess: Sie beschreiben nicht nur, was ein Unternehmen heute umsetzt, sondern welche finanzielle Dynamik sich daraus ableiten lässt. Wenn das Wachstum bei Dienstleistungen steigt und die Kostenbasis sich dabei nicht im gleichen Tempo ausdehnt, verbessert sich typischerweise das Gewinnprofil – und das KGV kann sich langfristig stabilisieren oder sogar steigen, selbst wenn die Aktie kurzfristig schwankt. Umgekehrt gilt: Wenn die Investitionsschritte die Rentabilität länger belasten als geplant, bleibt das Bewertungsniveau häufig gedrückt, weil der Markt das Risiko in Form eines niedrigeren Vielfachen bepreist. Dass die Analyse ausdrücklich zwischen Unter- und Überbewertungsspannen differenziert, zeigt, wie stark die zukünftige Ergebnisentwicklung von Annahmen zur Skalierung abhängt.
Für Unternehmen und Technik-orientierte Investoren ist zudem relevant, dass Analystenmodelle in der Regel nicht nur die aktuelle Kennzahl nutzen, sondern die Entwicklung von Gewinnen und Cashflow über mehrere Jahre hinweg in Szenarien übersetzen. Genau das macht den Unterschied zwischen „billig wirkend“ und „tatsächlich investierbar“ aus: Entscheidend ist, ob die erwarteten Gewinne aus dem operativen Geschäft realisiert werden und ob die Kapitalallokation – also Investitionen in nächste Generationen und klinische Programme – in eine nachhaltige Ertragskurve mündet. Wer TransMedics bewertet, schaut damit indirekt auch auf die Ausführung im medizinischen Umfeld: Skalierbarkeit von Service-Volumina, Kostendisziplin und die Fähigkeit, Preis- und Nutzungsannahmen zu treffen. Unterm Strich bleibt der Kurs bei 79,00 US-Dollar ein Prüfpunkt, weil die Bewertung offenbar zwischen Chancen einer Unterbewertung und der Sorge vor strukturell zu hohen Kosten schwankt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "TransMedics TMDX: Warum das KGV von 18,1 die Aktie unter Druck setzt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "TransMedics TMDX: Warum das KGV von 18,1 die Aktie unter Druck setzt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »TransMedics TMDX: Warum das KGV von 18,1 die Aktie unter Druck setzt« bei Google Deutschland suchen, bei Bing oder Google News!