


BERLIN / LONDON (IT BOLTWISE) – Ab Juli 2026 sinkt die Umsatzsteuer auf Brot, Butter und Gemüse auf 4,9 Prozent. Für Unternehmen bedeutet das eine harte Umstellung in Kasse, Buchhaltung und Steuersoftware, weil der neue Satz nicht-ganzzahlig ist und Systeme oft neu signiert werden müssen. Zusätzlich verschärft die Verzehrort-Systematik die Abgrenzung zwischen Mitnahme und Verzehr im Betrieb. Während der EuGH Hotels klärt, müssen Betriebe ihre Prozesse jetzt so umbauen, dass Nachzahlungen vermieden werden.
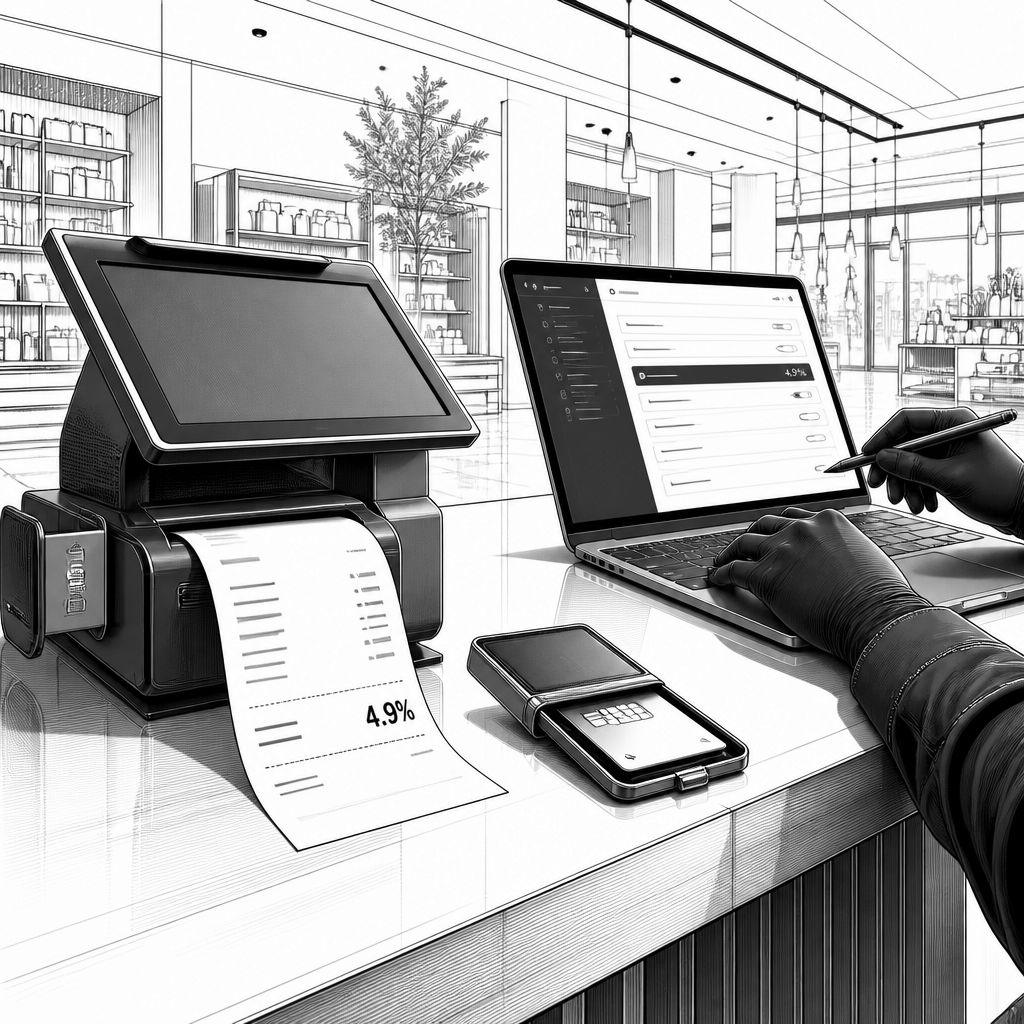
Zum 1. Juli 2026 greift eine steuerliche Zäsur, die im Tagesgeschäft deutlich spürbar ist: Die Umsatzsteuer auf Brot, Butter und Gemüse fällt auf 4,9 Prozent. Damit ändert sich nicht nur ein Steuersatz, sondern auch die praktische Logik vieler Kassen- und ERP-Setups, die bisher vor allem mit ganzzahligen oder standardisierten Werten gearbeitet haben. Die Reform trifft Bäckereien, Lebensmittelhändler, Catering und vor allem Gastronomiebetriebe, weil die Besteuerung künftig stärker an die Frage gekoppelt bleibt, ob Ware am selben Ort verzehrt wird oder zur Mitnahme bestimmt ist. Entscheidend ist: Wer die Abgrenzung und die Systemparameter nicht rechtzeitig umstellt, riskiert buchhalterische Korrekturen und Nachzahlungen.
Technisch betrachtet ist die Umstellung deutlich anspruchsvoller als viele Betriebe erwarten. In der Registrierkassenlandschaft war die RKSV-Sicherheitswelt lange auf die Logik typischer Steuersätze ausgerichtet, etwa 10 und 13 Prozent. Der neue Wert von 4,9 Prozent muss in vielen Systemen häufig wie ein bisheriger, höherer Satz abgebildet werden, weil die Steuerberechnung intern an Datentypen hängt. Besonders kritisch wird es, wenn Lösungen mit Integer-Werten arbeiten: Dann lässt sich ein nicht-ganzzahliger Steuersatz nicht „durchreichen“, ohne dass die Softwarearchitektur angepasst wird. Zusätzlich steht für die vollständige technische Umsetzung ein Austausch der Signaturkarten bis Mai 2027 im Raum, wodurch sich Projektplanung und Lieferketten für Hardware-Updates unmittelbar auf den Migrationskalender auswirken.
Die fachliche Komplexität entsteht parallel dazu durch die Regeln nach Verzehrort und Zusammensetzung. Im einfachen Beispiel bleibt eine einzelne Semmel an der Theke künftig bei 4,9 Prozent, während derselbe Artikel bei Verzehr im Betrieb in eine andere Steuerschiene rutschen kann. Bei Kombi-Produkten wie Wurstsemmeln greifen wiederum eigene, konsistente Sätze. Für Gastronomen wird das schnell zu einem Daten- und Prozessproblem: Artikelstammdaten müssen sauber gepflegt, Rabattlogik und Bündelpreise dürfen nicht „blind“ mitlaufen, und der Unterschied zwischen Außer-Haus-Verkauf und Restaurantverzehr muss bis in die Kassenerfassung durchgängig abgebildet sein. Genau an diesen Übergängen entstehen in der Praxis die meisten Fehler, etwa wenn Menüs zwar steuerlich modelliert wurden, die Kasse aber weiterhin alte Verzehr-Flags verwendet.
Bei Getränken wird die Abgrenzung zusätzlich verfeinert und erhöht den Bedarf an regelbasierter Steuermotor-Logik. Milch sowie Milchmischgetränke mit einem Milchanteil von mindestens 75 Prozent und Leitungswasser werden im Außer-Haus-Verkauf mit 7 Prozent besteuert, während im Restaurant jeweils der Normalsatz von 19 Prozent greift. Milchersatzprodukte wie Hafer- oder Sojadrinks sowie alkoholhaltige Mischgetränke bleiben stets bei 19 Prozent. Auch diese Differenzierung ist weniger „Steuersatzpflege“ als vielmehr ein Modellierungsauftrag: Wer Getränke im System als Kategorien pflegt, muss sicherstellen, dass die tatsächliche steuerliche Klassifikation nicht nur über Kategoriennamen, sondern über belastbare Merkmalslogik (z. B. Anteil, Produktart, Alkoholgehalt) umgesetzt wird. Das ist vor allem dann relevant, wenn Betriebe mehrere Vertriebskanäle bedienen oder Speisepläne dynamisch wechseln.
Erste Rechtssicherheit liefert in diesem Umfeld der Europäische Gerichtshof (EuGH): Bei Beherbergungsleistungen hat er klargestellt, dass der reduzierte Satz von 7 Prozent streng nur für die reine Übernachtung gilt. Daraus folgt für Hotels und Anbieter von Pauschalen, dass Leistungen wie Frühstück, Parkgebühren, WLAN-Nutzung oder der Zugang zu Fitness- und Wellnessbereichen typischerweise dem Normalsatz von 19 Prozent unterliegen, selbst wenn sie Teil eines Gesamtpakets sind. Für die Marktteilnehmer ist das eine Art „Modellierungscheck“: Pauschalangebote müssen steuerlich aufgespalten werden, statt nur preislogisch zu aggregieren. Als Branchenvergleich zeigt sich, dass Anbieter von Kassensystemen und Steuer-Integrationen häufig nachziehen müssen, wenn Gerichte neue Abgrenzungskanten schärfen; Unternehmen sollten diese Verzahnung von Recht, Datenmodell und UI daher frühzeitig testen.
Während die Umsatzsteuerreform vor allem Buchhaltung und Kassensysteme betrifft, läuft parallel die Debatte um weitere Reformen im Steuerrecht. Bundesfinanzminister Klingbeil stellte Varianten zur Einkommensteuer vor, bei denen die Entlastung zwischen 10 und 20 Milliarden Euro liegen soll. Im Zentrum steht dabei unter anderem die Anhebung der Grenze für den Spitzensteuersatz, der aktuell bei rund 70.000 Euro greift. Als Gegenfinanzierung werden eine Erhöhung der Reichensteuer sowie je nach Variante eine Anpassung bei der Erbschaftsteuer diskutiert. Für Unternehmen ist das vor allem als Kontext wichtig: Steuerrecht verschiebt sich regelmäßig in Etappen, und jede Änderung verlangt wiederholbare Migrationsmechanismen in der Software. Hier unterscheiden sich Systeme von DATEV-Umgebungen bis hin zu spezialisierter Steuer- und Kassen-Software in ihrer Fähigkeit, Änderungen schnell in Standards zu gießen.
Der Markt reagiert erfahrungsgemäß in Wellen: Erst kommt die fachliche Leitlinie, dann die technische Umsetzung durch Hersteller und Beratungsnetzwerke, und schließlich folgt die betriebliche Nacharbeit. Genau diese „Übergangszone“ ist für IT- und Finance-Teams teuer, weil Tests, Umstellung von Mandantenparametern und Datenbereinigung oft parallel laufen müssen. In der Praxis werden häufig bestehende Steuer-Integrationen in bestehenden Datenpipelines genutzt, doch gerade bei nicht-ganzzahligen Sätzen zeigt sich, ob ein System wirklich end-to-end getestet wurde. Unternehmen nutzen dabei oft Tools verschiedener Hersteller, von Kassensoftware bis zu ERP-Extensions, wobei konkurrierende Anbieter unterschiedlich stark auf RKSV-Compliance, Update-Zyklen und automatisierte Artikelwartung fokussieren. Branchenexperten betonen daher, dass ein sauberer Migrationsplan mit Tax-Regression-Tests (z. B. Testkassenbelege für alle Verzehr- und Getränkevarianten) die wichtigste Stellschraube ist, um Nachzahlungen und Buchungsaufwände zu minimieren.
Für die Zukunft lässt sich aus der Reform eine klare Erwartung ableiten: Steuerlogik wird immer stärker zu „Software-Lieferkettenarbeit“ und weniger zu reiner Buchhaltungsdisziplin. Die Kombination aus nicht-ganzzahligem Steuersatz, Sicherheitsmechanismen wie Signaturkarten und EU-rechtlich geschärften Abgrenzungsregeln verschiebt die Anforderungen an Entwicklerteams hin zu regelbasierten Steuermodellen, die versionierbar und auditierbar sind. Wer heute mit einfachen Tabellen arbeitet, stößt spätestens bei weiteren Teilsätzen und Sonderfällen an Grenzen. Mit Blick auf Projektfahrpläne sollten Betriebe jetzt ihre Artikelstammdaten-Strategie, die Kassenerfassungslogik sowie die Belegausleitung an Steuer- und Archivsysteme prüfen und in die Tests investieren, idealerweise noch vor den nächsten Hardware-Updatefenstern. So entsteht nicht nur kurzfristige Rechtssicherheit, sondern eine Grundlage, um künftige Steueränderungen schneller, konsistenter und mit weniger Risiko in Produktion zu bringen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Umsatzsteuer ab Juli 2026: 4,9% auf Brot und Gemüse – technische Umstellung für Betriebe" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Umsatzsteuer ab Juli 2026: 4,9% auf Brot und Gemüse – technische Umstellung für Betriebe" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Umsatzsteuer ab Juli 2026: 4,9% auf Brot und Gemüse – technische Umstellung für Betriebe« bei Google Deutschland suchen, bei Bing oder Google News!