


LONDON (IT BOLTWISE) – Nach einer langen Phase der Konzentration auf den US-Markt suchen Investoren wieder stärker das internationale Immobilien-Exposure. Laut Analysen liegt ein Effizienzgewinn bereits bei einer internationalen Allokation von rund 20 Prozent. Der Sweet Spot befindet sich demnach bei etwa 10 bis 15 Prozent, während höhere Anteile den Effekt abschwächen. Entscheidend sind für die Strategiedebatte vor allem die Auswahl passender Märkte, Sektoren und ein klug dosierter Debt-Einsatz.
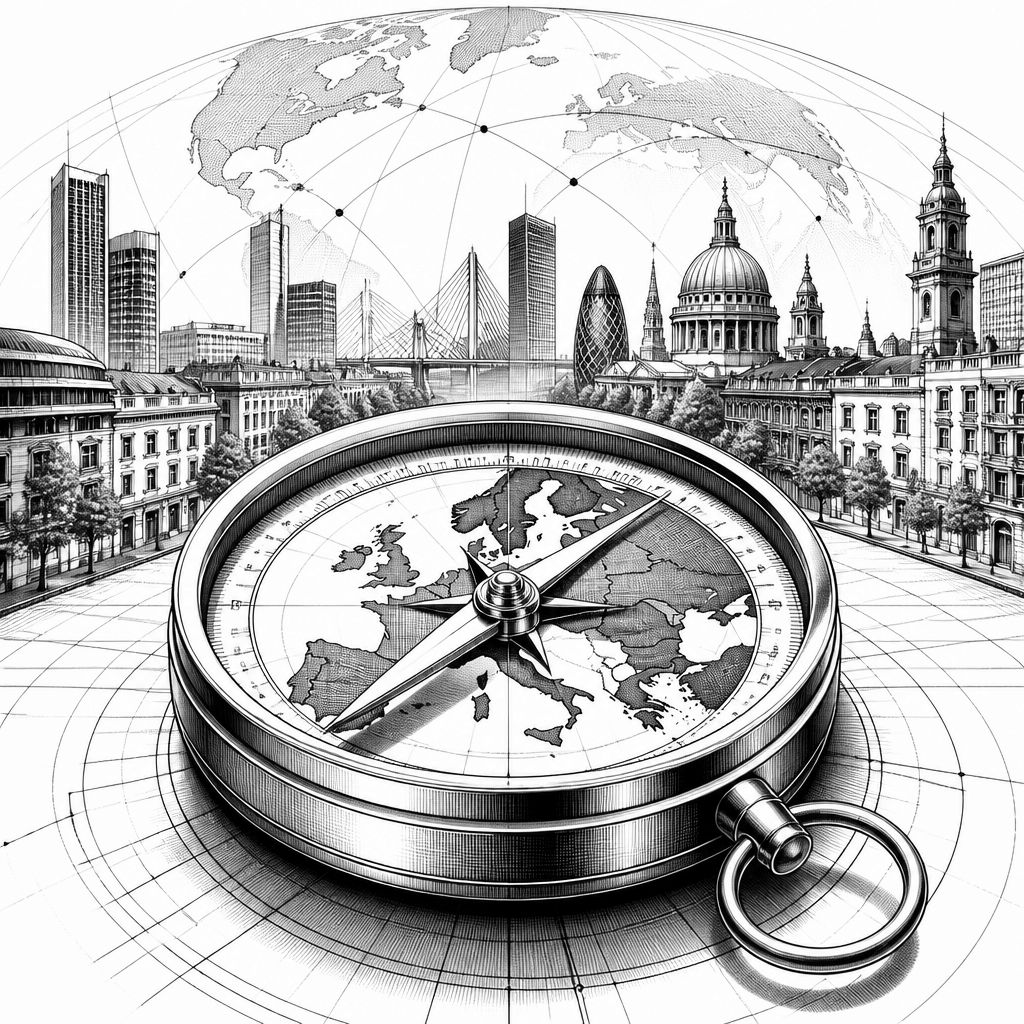
Nach rund zehn Jahren, in denen die starke Entwicklung im eigenen Markt US-Immobilieninvestoren häufig davon abgehalten hat, Kapital konsequent ins Ausland zu verlagern, kippt die Logik wieder Richtung Diversifikation. Die Kernaussage in den aktuellen Betrachtungen ist weniger eine generelle „Wiederbelebung“ internationaler Investments als vielmehr die Frage nach einem optimalen Mix: Investoren allokieren im Durchschnitt 70 bis 80 Prozent ihres Portfolios im Inland, also deutlich mehr als in der vorherigen Wirtschaftsphase (66 Prozent). Das lässt sich als Risiko- und Opportunitätsabwägung lesen – wer Rendite und Liquidität lange in einem Markt gebündelt hat, prüft internationale Alternativen oft erst dann, wenn die Grenznutzen im Heimmarkt nachlassen.
Besonders konkret wird die Diskussion über die Wirkung unterschiedlicher Internationalquoten. Eine internationale Immobilienallokation von rund 20 Prozent soll demnach signifikante Effizienzgewinne bringen. Dieser Effekt erscheint jedoch nicht linear: Bei 30 bis 40 Prozent wird er leicht abgeschwächt. Gerade daraus ergibt sich der von den Analysen genannte Sweet Spot von etwa 10 bis 15 Prozent – also ein Bereich, in dem Portfoliokennzahlen offenbar am ehesten von stärker entkoppelten Werttreibern profitieren, ohne dass zusätzliche Komplexität oder erhöhte Währungs- und Bewertungsstreuung die Vorteile dominieren. Für die Praxis bedeutet das: Nicht das „mehr Ausland“ zählt, sondern die fein abgestufte Frage, wie stark sich die Risikoprämien zwischen Märkten tatsächlich unterscheiden.
Technisch betrachtet hängt dieser Optimierungsansatz eng mit den Mechaniken zusammen, über die Immobilienrenditen entstehen: Cashflows, Wertentwicklung und die Sensitivität gegenüber Mieten, Finanzierungskosten sowie Nachfragezyklen. Europa wird in den Analysen dabei vor allem über die Stabilität des Cashflows eingeordnet. Wohnimmobilien gelten als vergleichsweise volatilitätsarm, unter anderem weil Strukturen im sozialen Wohnbau und langfristige Mietvertragslaufzeiten typischerweise dämpfend wirken. Das steht im Kontrast zu Teilen des US-Marktes, in denen Miet- und Vertragsstrukturen in bestimmten Segmenten schneller auf Konjunktur und Vermietungsdynamik reagieren können. Auch Büroflächen werden nicht pauschal bewertet: Für den asiatisch-pazifischen Raum und Europa wird eine knappere Angebots- und Vermietungsdynamik betont als in weiten Teilen der USA, was wiederum Einfluss darauf hat, wie schnell Leerstände und Mietanpassungen in die Gesamtrendite durchschlagen.
Neben Wohnen und Büro wird das Narrativ durch Sektoren erweitert, die weniger „Core“ wirken, aber genau deshalb Diversifikationsgewinne liefern können. Hotelmärkte profitieren laut den Betrachtungen von einem steigenden Tourismus bei gleichzeitig begrenztem Angebot – also einem Mix aus Nachfragestütze und knapper Kapazität. Noch stärker auf Ausnahmesituationen setzen die Prinzipien im Self-Storage-Bereich: Hier wird argumentiert, dass der Sektor im Verhältnis zur Einwohnerzahl nur einen Bruchteil des US-Niveaus erreicht. Das eröffnet Investoren die Möglichkeit, ausgereifte Betreibermodelle zu übertragen, obwohl diese in den Zielmärkten noch nicht flächendeckend etabliert sind. In der Logik der Renditeformel lässt sich das als Kombination aus Entwicklungsgewinnen und Yield Compression beschreiben: Sobald Nachfrage nachzieht und der Markt reift, können sich Bewertungen und laufende Erträge in Richtung nachhaltigerer Niveaus bewegen.
Für den Alpha-Gedanken wird dann ein zweites, ebenso wichtiges Prinzip bemüht: Fragmentierung. Europa wird nicht als Hürde, sondern als Quelle für Preisineffizienzen gelesen, die länger bestehen bleiben, weil der Kapitalmarkt nicht so stark wie in einem einheitlichen System homogenisiert ist. Ein passiver Ansatz könne diese Unterschiede weniger gut ausnutzen, während ein Bottom-up-Blick auf Marktebene gezielt Kauf- und Bewertungsnischen findet. Konkrete Beispiele unterstreichen den Selektionsgedanken: Auf der Iberischen Halbinsel spielen Immobilien demnach eine besonders große Rolle, auch weil die Volkswirtschaften dort vergleichsweise weniger von institutionellen Investoren geprägt sind. Irlands Wohnsektor wiederum profitiert von einem strukturellen Angebotsmangel, und in Großbritannien zieht bezahlbarer Wohnraum zunehmend privates Kapital an, weil dieses Segment von der allgemeinen Zurückhaltung am Immobilienmarkt weniger stark betroffen sein soll.
Auch Deutschland wird in diesem Zusammenhang als Einstiegsmöglichkeit erwähnt, allerdings nicht als pauschales „Sonderfallversprechen“, sondern als Umfeld, in dem Chancen für Investoren entstehen, die sowohl Fremd- als auch Eigenkapitalstrategien umsetzen können. Interessant ist, wie hier der Übergang von Marktlogik zu Sektorlogik gestaltet wird: Bereiche wie Wohnen und Logistik behalten in nahezu allen Märkten ihre Relevanz, während nachfragegetriebene Segmente – etwa Self-Storage, Food-Anchored Retail und Premium Hospitality – selektiver angegangen werden sollen. Das ist im Kern eine Aussage über Timing und Differenzierung: Wer in zyklischen oder stark nutzungsabhängigen Teilmärkten investiert, braucht feinere Daten zu Nachfrage, Betreiberstärke und Auslastungsentwicklung, statt sich auf breite Markttrends zu verlassen.
Für die nächste Portfolio-Iteration kommt schließlich die Finanzierungsebene als zusätzlicher Hebel ins Spiel. Eine ergänzende Debt-Allokation, bei der die Liquidität in Gewerbe- und Wohnimmobilien am höchsten ist, kann demnach einen zusätzlichen Effekt liefern, ohne dass automatisch das Eigenkapitalrisiko proportional steigt. Damit verschiebt sich die strategische Hauptfrage: Nicht mehr „Wie hoch ist das internationale Investment?“ steht im Vordergrund, sondern „Welche Funktion erfüllen die Auslandsallokationen, und welche Märkte sowie Sektoren passen zu unserem Risiko- und Implementierungsprofil?“ Greg Kane, Head of Investment Research, Real Estate, bei PGIM, bringt es sinngemäß auf den Punkt: Selektivität und die Suche nach dem Sweet Spot zwischen Heimat- und internationalen Märkten sollen maßgeblich für die Outperformance im kommenden Jahrzehnt sein.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "US-Investoren setzen auf Europa: Sweet Spot bei Immobilienallokation" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "US-Investoren setzen auf Europa: Sweet Spot bei Immobilienallokation" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »US-Investoren setzen auf Europa: Sweet Spot bei Immobilienallokation« bei Google Deutschland suchen, bei Bing oder Google News!