


NEW YORK CITY / LONDON (IT BOLTWISE) – Die 10-jährige US-Staatsanleihe ist auf den höchsten Stand seit 2007 geklettert und drückt die Kreditkosten spürbar nach oben. Für Anleger rückt damit die Frage in den Vordergrund, nicht ob „5%“ sofort etwas zerbrechen lässt, sondern wo sich der Stress bei längerer Dauer zuerst materialisiert. Die größten Übertragungspfade führen laut Markteinschätzungen über Wohnen, Immobilienfinanzierung und Unternehmensrefinanzierungen. Entscheidend ist dabei vor allem die Zeitspanne: Sechs bis zwölf Monate oberhalb von 5% werden als deutlich schwerer erträglich beschrieben.
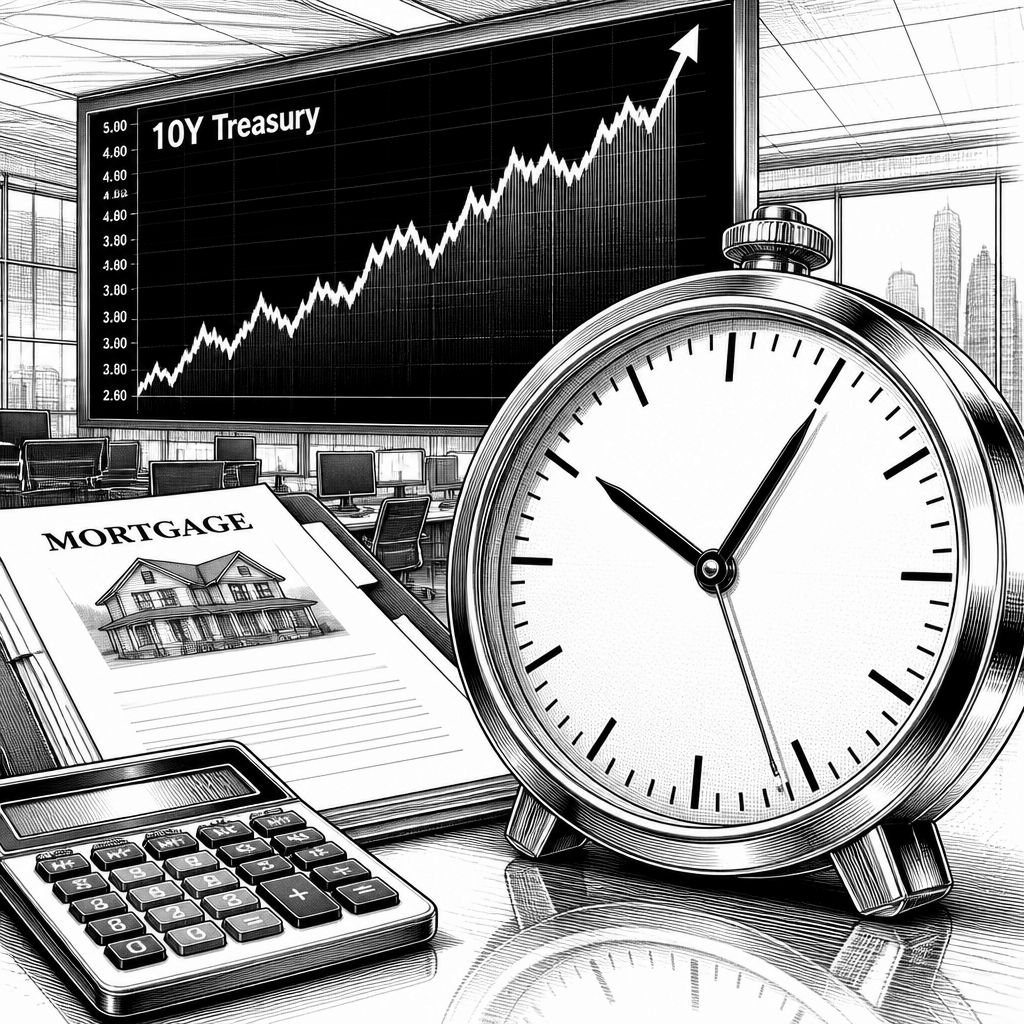
Die Marke von 5% bei der zehnjährigen US-Staatsanleihe wirkt auf den ersten Blick wie ein klares Signal. Doch die Debatte an den Märkten dreht sich laut den genannten Beobachtungen nicht primär um den Tag, an dem die Rendite diese Schwelle erreicht, sondern um den Zeitraum, in dem sie dort bleibt. Denn Renditen sind keine „Einmal-Alarmanlage“, sondern verändern kontinuierlich Finanzierungskosten, Sicherheitenwerte und die Risikopreise entlang der gesamten Zinskurve. Wenn die Rendite zudem auf ein Niveau steigt, das zuletzt vor fast zwei Jahrzehnten sichtbar war, sinkt das Vertrauen in die Annahme, dass sich Kostensteigerungen nur kurzfristig abfedern lassen.
Technisch betrachtet ist die Wirkung solcher Renditeanstiege eng mit dem Zusammenspiel von Laufzeitprämien (term premium), Erwartungskomponenten und der Zinsweitergabe in nachgelagerte Märkte verbunden. In der Praxis wirken steigende „long-end“-Renditen über mehrere Kanäle: Sie schlagen in die Hypothekenzinsen durch, beeinflussen Konditionen im gewerblichen Immobilienbereich und setzen Kreditmargen unter Druck, weil Banken und Kreditgeber ihre Finanzierungskosten häufiger an kurzfristigere Benchmarks koppeln, während Kreditnehmer langfristig kalkulierte Risiken tragen. Besonders sensibel ist dabei der Übergang von einer sinkenden Kostenbasis in der Nullzinsphase hin zu neuen Refinanzierungskursen: Schuldner, die sich in den Jahren 2020 und 2021 zu günstigen Konditionen verschuldet haben, merken den Wandel oft erst, wenn Fälligkeiten näher rücken und Refinanzierungen zu deutlich höheren Sätzen erfolgen müssen.
Dieser „Refinanzierungs-Timer“ erklärt auch, warum die anfänglichen Schäden nicht zwingend als sofortige Ausfälle sichtbar werden. Laut den beschriebenen Einschätzungen ist Wohnimmobilienmarkt das erste potenziell betroffene Segment, weil 30-jährige Hypothekenzinsen typischerweise stark an die Entwicklung langlaufender Staatsanleiherenditen gekoppelt sind. Wenn Hypothekenzinsen in Richtung von etwa 8% tendieren, dürfte sich die Verkaufsbereitschaft bestehender Eigentümer mit sehr niedrigen Zinskonditionen verringern. Das bedeutet nicht automatisch eine schnelle Welle von Zahlungsausfällen, sondern eher einen „Einfrier“-Effekt bei Transaktionen: weniger Abschlüsse, weniger Finanzierungsvorgänge und damit Druck auf Akteure wie Bauträger, Hypothekenvermittler, Makler, Titelversicherer und Einzelhändler im Heimverbesserungsbereich. Im Hintergrund verschiebt sich damit die wirtschaftliche Wirkung von Kreditrisiko hin zu einer Liquiditäts- und Aktivitätskomponente im Markt.
Verglichen damit können Banken den Druck zeitversetzt spüren. Kurzfristig kann eine steiler werdende Zinskurve die Margen stützen, weil Banken sich oft zu kurzfristigeren Sätzen refinanzieren und später verzinsende Kredite mit höheren Sätzen ausreichen. Wenn jedoch hohe Kreditkosten über längere Zeit bestehen bleiben, verschlechtert sich die Lage für Bankkunden aus anderen Gründen: Immobilien- und Unternehmensfinanzierer geraten unter Stress, insbesondere wenn Objektwerte oder Cashflows sinken und Kreditqualität sichtbar nachgibt. In den beschriebenen Szenarien rücken dabei vor allem gehebelte Kredite und spekulatives Investment-Grade-ähnliches Risiko in den Fokus. Auch private Kreditstrukturen, bei denen Zinszahlungen teils über zusätzliche Verschuldung gestundet oder „verlängert“ werden, sind als Frühindikator genannt: Wenn mehr Borrower Zinsen nicht aus Cashflow zahlen, sondern über neue Mittel bedienen, steigt die Wahrscheinlichkeit, dass sich Risiken später konzentriert entladen.
Besonders scharf wird der Marktmechanismus beim sogenannten „Maturity Wall“-Thema. Schulden wurden zwar in Teilen zeitlich gestreckt, etwa indem Fälligkeiten verlängert oder Tilgungen nach hinten verschoben wurden. Doch daraus folgt laut den genannten Einschätzungen kein Verschwinden des Problems, sondern eine Verschiebung des Zeitpunkts, an dem Belastungen sichtbar werden. Die zentrale Aussage dahinter: Die kritische Phase wird nicht entfernt, sondern nur nach hinten verlegt. Für Unternehmen und Immobilienbesitzer entsteht damit ein Druck auf Cashflows, Asset-Bewertungen und die Kreditqualität zugleich – und zwar dann, wenn die Zinsumgebung bereits lange stabil hoch ist. Bei kommerziellen Immobilien kommt zusätzlich hinzu, dass einzelne Segmente bereits strukturelle Schwächen aufweisen, die durch höhere Finanzierungskosten verstärkt werden können; und im Wohn- und Mietsegment wurden in der Vergangenheit teilweise Brückenkredite mit variablen Zinskomponenten genutzt, wodurch sich Zinsrisiken schneller in die laufenden Kosten übersetzen.
Damit bleibt am Ende nicht nur die Frage „Wie hoch?“, sondern vor allem „Wie lange?“. Die genannten Analysten teilen die Sicht, dass Märkte temporäre Überschreitungen oberhalb der 5%-Schwelle meist aushalten können. Wird diese Zone jedoch über mehrere Quartale – etwa sechs bis zwölf Monate oder länger – aufrechterhalten, steigt die Wahrscheinlichkeit, dass sich Anpassungen in der Kreditvergabe und bei Refinanzierungen nicht mehr geräuschlos absorbieren lassen. Zusätzlich spielt die Dynamik eine Rolle: Ein schneller Anstieg kann Hedging-Strategien destabilisieren oder Investoren zwingen, Portfolios und Positionierungen kurzfristig umzubauen. Gleichzeitig wird die Zusammensetzung des Zinsanstiegs als entscheidend beschrieben: Steigt die Rendite wegen einer höheren Laufzeitprämie, ohne dass die Wachstumsprognosen gleichzeitig besser werden, nehmen Unternehmen und Haushalte höhere Finanzierungskosten auf, ohne dass ein realwirtschaftlicher Gegenimpuls die Belastung abmildert.
Für den Markt insgesamt ist die Situation deshalb eher eine Frage des Risikomanagements als eine akute „Systembruch“-Erzählung. In der beschriebenen Einordnung wird 5% zunächst als Bewertungsanpassung interpretiert, nicht als sofortige systemische Bedrohung. Gleichzeitig sinkt die Fehlertoleranz: Je länger die hohe Zinsphase dauert, desto mehr verlagert sich die Belastung von der Preisbildung hin zu Zahlungsströmen und Liquidität. Anleger sollten daher besonders auf Indikatoren achten, die zeigen, wie sich Refinanzierungsbedingungen und Zinsbedienung entwickeln – etwa über Zinsdeckungskennzahlen bei gehebelten Emittenten oder über frühe Hinweise auf Stress in privaten Kreditmärkten. Für Unternehmen und Immobilienakteure heißt das praktisch: Der Wettbewerb um Kapital wird härter, und die Frage, wann und zu welchen Konditionen sich Laufzeiten verlängern lassen, wird zur zentralen strategischen Entscheidung im nächsten Zyklus.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "US-Staatsanleihen: Warum eine 5%-Rendite Märkte nicht sofort bricht, aber Zeitdruck erzeugt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "US-Staatsanleihen: Warum eine 5%-Rendite Märkte nicht sofort bricht, aber Zeitdruck erzeugt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »US-Staatsanleihen: Warum eine 5%-Rendite Märkte nicht sofort bricht, aber Zeitdruck erzeugt« bei Google Deutschland suchen, bei Bing oder Google News!