
LONDON (IT BOLTWISE) – Ein moderater politischer Impuls hat in Wall Street eine algorithmische Verkaufskaskade ausgelöst. Binnen Stunden gingen 3,7 Billionen US-Dollar verloren, während sich die Fundamentaldaten der US-Wirtschaft offenbar nicht über Nacht änderten. Der Abverkauf verstärkte sich, weil Futures-Verkäufe Bid-Preise der High-Frequency-Strukturen nach unten zogen. Zurück bleibt vor allem die Frage, wie regulatorische Regeln Liquidität im Krisenmoment verteilen.
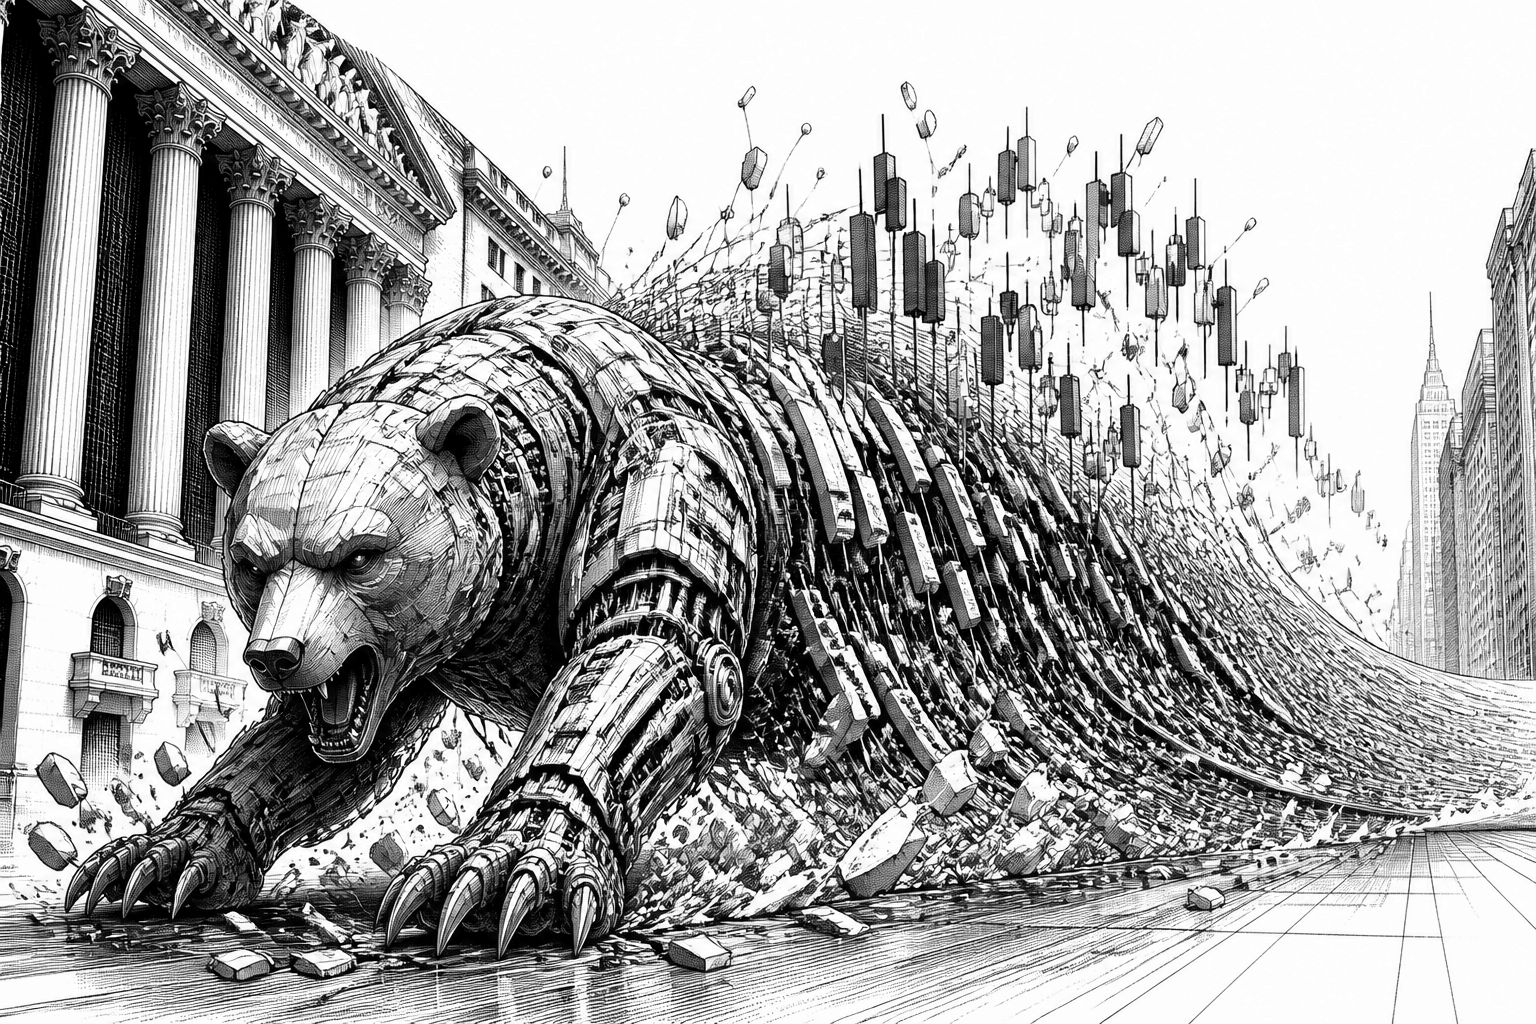
Der Abverkauf, der Wall Street offenbar binnen Stunden 3,7 Billionen US-Dollar gekostet haben soll, wirkt auf den ersten Blick wie ein klassisches Narrativ über „Programmhandel“ und plötzliche Panik. Der Kern der Geschichte ist aber technischer: Ein moderater politischer Impuls wurde von algorithmischen Systemen als breites Risk-off-Signal interpretiert. Genau solche Übersetzungen von Nachrichten in handelbare Signale passieren in der Infrastruktur sehr schnell – nicht als menschliche Entscheidung, sondern als regelbasierte Auslegung von Marktindikatoren, Korrelationen und Orderbuchdynamik.
Die Kaskade startet in der Darstellung mit einer ersten Welle über Futures-Verkäufe. Sobald diese Orders im Markt ankommen, ändert sich das Orderbuch-„Gefühl“ für die nachfolgenden Akteure: High-Frequency-Desks ziehen ihre Bid-Preise zurück, um sich gegen weitere Abwärtsbewegungen zu schützen. Dadurch sinkt die Wahrscheinlichkeit, dass eingehende Käufe sofort zu besseren Ausführungspreisen führen. In der Folge speist sich der Abverkauf selbst, weil Liquidität nicht nur abwandert, sondern sich auch der Preisbildungsprozess beschleunigt. Dass aus einem erwarteten Rückgang von 2 bis 3 % ein Absturz von über 7 % wurde, lässt sich in diesem Mechanismus als Kettenreaktion aus erodierender Gegenliquidität und gezwungenen Folgehandelsrouten lesen.
Wichtig ist die Unterscheidung zwischen kurzfristiger Preisbewegung und realwirtschaftlicher Veränderung. Laut der Darstellung sind in den Stunden zwar 3,7 Billionen US-Dollar „verschwunden“, an den Fundamentaldaten der US-Wirtschaft habe sich über Nacht jedoch nichts geändert. Genau das ist typisch für Marktphasen, in denen Hebel und Positionierungszwänge stärker wirken als neue Informationen über Umsatz, Gewinne oder Produktivität. Wenn überfrachtete Portfolios in einem Stressmoment gezwungen sind, Risiko abzubauen, dann kann das selbst ohne Fundamentalkorrektur einen schnellen Abwärtsstrudel auslösen. Die Dynamik erklärt auch, warum die „einzigen verbliebenen Käufer“ in so einer Situation oft nicht freiwillig handeln, sondern gegenläufige Anpassungen vornehmen müssen.
Aus technischer Sicht spielt dabei die Mikrostruktur der Märkte eine zentrale Rolle: Futures sind besonders dafür geeignet, in kurzer Zeit große ökonomische Exposures zu übertragen. Wenn ein Risk-off-Signal die Modellparameter für Risikoaufschläge, erwartete Volatilität oder Korrelationen verschiebt, werden Orderroutings angepasst, Margenanforderungen steigen gefühlt schneller an, und Risiko wird systematisch reduziert. Hinzu kommt das Thema Hebelwirkung: Je stärker Positionen gehebelt sind, desto schneller wird aus einer relativen Preisbewegung eine absolute Verlust- oder Sicherheitenproblematik. Das „Fehlen geduldigen Kapitals“, das in der Quelle als weiterer Verstärker auftaucht, lässt sich als Abwesenheit von Akteuren interpretieren, die in illiquiden Momenten bewusst Liquidität anbieten – also als Lücke zwischen kurzfristig algorithmischer Preisreaktion und längerfristiger Risikotragfähigkeit.
Regulatorisch wird der Zusammenhang in der Darstellung auf ein bestimmtes Motiv verdichtet: Ein Regulierungsregime mache es Banken teuer, Risiken zu halten, und langfristige Investoren davon abzuhalten, gehebelt zu bleiben. Aus Market-Engineering-Sicht klingt das plausibel, weil strengere Kapital- und Liquiditätsanforderungen zwar das einzelne Institut stabilisieren sollen, aber in Stressphasen die Zahl der „natürlichen Käufer“ reduziert. Das kann heißen: weniger In-the-money Liquidität im Orderbuch, mehr prozyklisches Verhalten beim Risikobudget und eine stärkere Konzentration von Funktionalität – also Liquidität und Preisstabilisierung – in weniger Händen. Wenn dann der nächste Schock kommt, vergrößert sich die Wahrscheinlichkeit, dass sich die verbleibende Liquidität zu spät oder nur selektiv einschaltet.
Der nächste technische Schritt in der Argumentation lautet: MÄRKTE klären schneller als Regulierer reagieren können. Diese Aussage lässt sich als Timing-Problem von zwei Systemen lesen. Auf der Handelsseite reagieren Algorithmen in Millisekunden, weil Signalverarbeitung, Preisberechnung und Order-Submission automatisiert sind. Auf der Aufsichtsseite dagegen müssen Regeln, Auslegungen und technische Leitlinien erst angepasst werden, wenn sich herausstellt, wo genau der Mechanismus zu unerwünschten Kaskaden führt. Jede zusätzliche Aufsichtsschicht, die Crashs verhindern soll, konzentriere Liquidität laut Darstellung jedoch nur in weniger Hände. Technisch bedeutet das nicht zwingend, dass Sicherheit sinkt – es verschiebt vor allem die Form, wie Stabilität im Moment des Stressens erzeugt wird. Das Risiko ist dann eine „schärfere Lücke“, sobald die verbleibende Liquidität ebenfalls unter Druck gerät.
Welche „Gewinner“ daraus hervorgehen, hängt in diesem Szenario weniger von prognostizierten Makrodaten ab, sondern von Betriebsparametern: trockenes Pulver, niedrige Hebelwirkung und das Ignorieren von Rauschen, wenn die Bildschirme rot werden. Das ist für Unternehmen und Marktteilnehmer vor allem eine Frage der Implementierung: Wie wird Risikokontrolle so gestaltet, dass sie nicht nur im ruhigen Markt funktioniert, sondern auch dann, wenn Gegenliquidität plötzlich dünn wird? Wie werden Ausführungsstrategien so kalibriert, dass sie nicht bei jedem kurzfristigen Risk-off-Impuls automatisch in eine prozyklische Verkaufsroutine abrutschen? Wer diese Punkte sauber in sein internes Monitoring und in sein Trading-Engineering überführt, kann in derartigen Phasen eher Liquidität bereitstellen oder zumindest Verluste begrenzen, ohne gleichzeitig die eigene Handlungsfähigkeit zu verlieren. Damit verschiebt sich die Diskussion von „ob“ KI und Automatisierung im Markt wirken, hin zu „wie“ genau die Modelle und Regeln mit Regulierung, Hebel und Orderbuchdynamik zusammenspielen.
Gleichzeitig bleibt die wichtigste Erkenntnis: Eine Preisbewegung dieser Größenordnung entsteht nicht allein durch Information, sondern durch Struktur. Der berichtete Mechanismus – moderater Impuls, schnelle Interpretation als Risk-off, Futures-getriebene Verkaufsschübe, Bid-Reduktion und verstärkender Folgehandel – ist eine Beschreibung dafür, wie Liquidität „wegdefiniert“ wird, während das eigentliche wirtschaftliche Narrativ unverändert bleibt. Für die nächste Marktphase heißt das: Nicht nur die Geschwindigkeit der Signale entscheidet, sondern auch die Verteilung von Risikotragfähigkeit. Wenn Regulierung pro Institut stabiler macht, die Systemebene aber weniger Puffermasse erzeugt, kann die Antwort des Markts trotzdem in Kaskaden enden. Genau daran wird sich künftig zeigen, ob Anpassungen an Kapitalregeln, Margin-Prozessen und Handelsinfrastrukturen tatsächlich die Mikrostruktur berücksichtigen, die in solchen Stunden den Unterschied macht.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Wall-Street-Abverkauf: Wie ein Risk-off-Impuls 3,7 Billionen auslöste" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Wall-Street-Abverkauf: Wie ein Risk-off-Impuls 3,7 Billionen auslöste" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Wall-Street-Abverkauf: Wie ein Risk-off-Impuls 3,7 Billionen auslöste« bei Google Deutschland suchen, bei Bing oder Google News!