


LONDON (IT BOLTWISE) – Steigende Immobilienpreise und höhere Hypothekenzinsen nehmen Familien im Mittleren Westen die Chance, Wohneigentum zu erwerben. Die Kombination wirkt wie eine doppelte Belastung: Kaufpreise steigen, während die monatliche Finanzierung wächst. Dadurch verschiebt sich Kaufkraft weg von Renovierungen und lokalen Investitionen hin zu laufenden Raten. Die Entwicklung zeigt, wie stark Regulierung, Bauhemmnisse und Finanzierungsanreize zusammen die Bezahlbarkeit bestimmen.
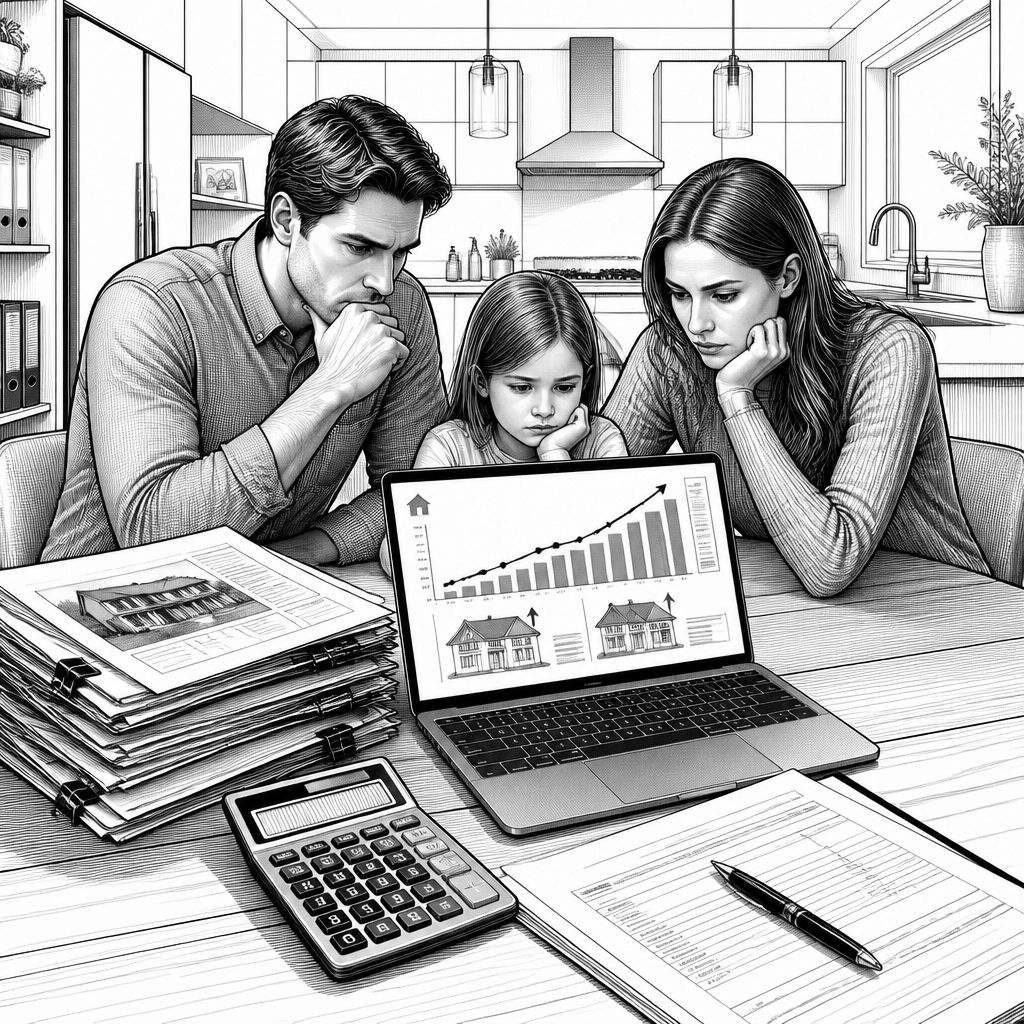
Im Mittleren Westen kippt die klassische Erzählung von der „erschwinglichen Alternative“: Wo viele Familien nach Eigentum suchten, werden sie inzwischen durch Preis- und Zinsniveaus ausgebremst. Das Problem ist nicht nur, dass Häuser teurer werden. Entscheidend ist die Wechselwirkung aus Kaufpreissteigerungen und den Kosten der Finanzierung, denn Hypotheken bilden in vielen Haushalten den größten Hebel der monatlichen Belastung. Wenn beides gleichzeitig anzieht, reicht schon ein überschaubarer Abstand im Zinssatz, um den Kreis derjenigen zu verkleinern, die sich den Start ins Eigenheim überhaupt leisten können.
Technisch betrachtet lässt sich der Effekt auf Haushaltsebene über die Mechanik der Annuität erklären: Steigende Zinsen erhöhen die monatliche Rate bei gleichbleibender Laufzeit typischerweise spürbar, weil ein größerer Anteil der Rate in den Zinsanteil fließt. Gleichzeitig wirken steigende Immobilienpreise wie ein Multiplikator, denn wer sich zunächst nur einen kleineren Anteil leisten kann, muss entweder Eigenkapital nachlegen oder die Finanzierungsdauer anpassen. Genau diese Verschiebung ist in der Praxis toxisch für Familien, die ihre Ersparnisse in Anzahlungen und unmittelbare Renovierung investieren wollen. Ein größerer Teil des Budgets landet am Ende als laufende Zahlung beim Kreditgeber und steht für andere regionale Ausgaben weniger zur Verfügung.
Historisch war die Idee hinter dem Mittleren Westen als „Sicherheitsventil“ eng mit dem US-Wohnungsmarkt verknüpft: Regionen außerhalb der Küstenmärkte boten lange Zeit günstigere Einstiegsoptionen, als der Zuzug an die Küsten die Preise dort nach oben drückte. Die aktuelle Entwicklung widerspricht dieser Trennung jedoch. Laut der zugrunde liegenden Argumentation werden Angebotsengpässe nicht zufällig erzeugt, sondern durch langjährige Rahmenbedingungen mitbestimmt, etwa durch Bauvorschriften, Genehmigungsprozesse und lokale Hürden, die die Neubauquote begrenzen. Wenn das Angebot langsamer wächst als die Nachfrage, reagiert der Markt mit Preissteigerungen statt mit mehr Wohnraum.
Hier kommt eine zweite Dimension ins Spiel: Politik und Regulierung greifen nicht nur über das reine Angebot ein, sondern auch über die Zusammensetzung der Nachfrage. Wenn Regulierungen den Bau effektiv bremsen und parallel Nachfrage indirekt stützen oder Erwartungshaltungen verändern, verschiebt sich der Zielkonflikt zulasten der Bezahlbarkeit. Dann steigt der Preis so lange, bis der „marginale“ Käufer aus dem Markt gedrängt wird. Ökonomisch betrachtet handelt es sich um eine Anpassung an die neue Zahlungsfähigkeit: Die Nachfrage wird selektiert, nicht durch mehr Häuser, sondern durch höhere Eintrittskosten.
Auch das Zusammenspiel der Zinsbewegungen lässt sich als eine Art Belastungsschub beschreiben, der Kaufkraft umleitet. Der Basispunktsprung in den Hypothekenzinsen wirkt wie eine Steuer auf künftige Erträge, weil er die zukünftige Auszahlungserwartung privater Investitionen entwertet: Renovierungen, Investitionen in Bildung oder lokale Unternehmensgründungen hängen stark daran, wie viel finanzieller Spielraum nach der Wohnkostenkomponente bleibt. In der im Text beschriebenen Logik wird dieser Spielraum nicht „verbraucht“, aber er wandert in höhere monatliche Raten, die das Finanzsystem nicht verlassen. Für Haushalte bedeutet das vor allem: Der Vermögensaufbau durch Eigentum wird zwar grundsätzlich möglich, aber die Startlinie rückt deutlich weiter weg.
Für die technische und organisatorische Perspektive in Unternehmen ist die Konsequenz ebenfalls greifbar, auch wenn der Ursprung gesellschaftlich wirkt: Wohnkosten treiben die Fluktuation von Mitarbeitern, verändern Pendel- und Standortentscheidungen und erhöhen damit indirekt den Bedarf an attraktiven Benefits. Arbeitgeber stehen dann vor der Aufgabe, Recruiting und Bindung stärker über Gehalts- und Unterstützungsmodelle abzufedern, während sich gleichzeitig die lokale Kaufkraft verlangsamt. Das trifft nicht nur die direkten Immobilienplayer, sondern auch Handwerk, kommunale Dienstleister und den stationären Einzelhandel, weil weniger Budget für Konsum und Modernisierung bleibt.
Die übergeordnete Lehre aus der Entwicklung im Mittleren Westen ist damit weniger eine Frage „ob“ und mehr eine Frage „wie schnell“ ähnliche Mechanismen überall greifen können. Sobald Regulierung, Genehmigungslogik und Finanzierung denselben Anreizrahmen erzeugen, entsteht ein Muster: Angebot wächst zäh, Nachfrage bleibt hoch, und die Bezahlbarkeit sinkt, bis weniger Haushalte teilnehmen. Für die nächste Phase stellt sich daher die zentrale Herausforderung nicht allein als Wohnungsbauproblem, sondern als Systemproblem aus Planung, Investitionshemmnissen und Finanzierungsbedingungen. Dass keine Region immun sein soll, ist in diesem Licht weniger Polemik als eine Warnung: Ohne strukturelle Entlastung auf der Angebotsseite und ohne realistische Finanzierungsperspektive verlagert sich die Hürde immer nur weiter nach vorn.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Wohnungsnot im Mittleren Westen: Teure Hypotheken verdrängen Käufer" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Wohnungsnot im Mittleren Westen: Teure Hypotheken verdrängen Käufer" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Wohnungsnot im Mittleren Westen: Teure Hypotheken verdrängen Käufer« bei Google Deutschland suchen, bei Bing oder Google News!