


LONDON (IT BOLTWISE) – Die Federal Reserve hat die Leitzinsspanne erneut angehoben und verschärft damit die Konditionen für HELOC-Kredite. Wer in dieser Phase 50.000 Euro gegen eine abbezahlte Immobilie aufnimmt, muss schnell mit spürbar höheren Zinskosten rechnen. Die entscheidende Frage ist weniger die Kreditsumme als der Zeitpunkt und die Frage, wie flexibel die Kreditlinie im Alltag bleibt. Für manche Zwecke kann die HELOC dennoch Sinn ergeben, für viele Alltagsausgaben wird sie aber zum teuren Sicherheitshebel.
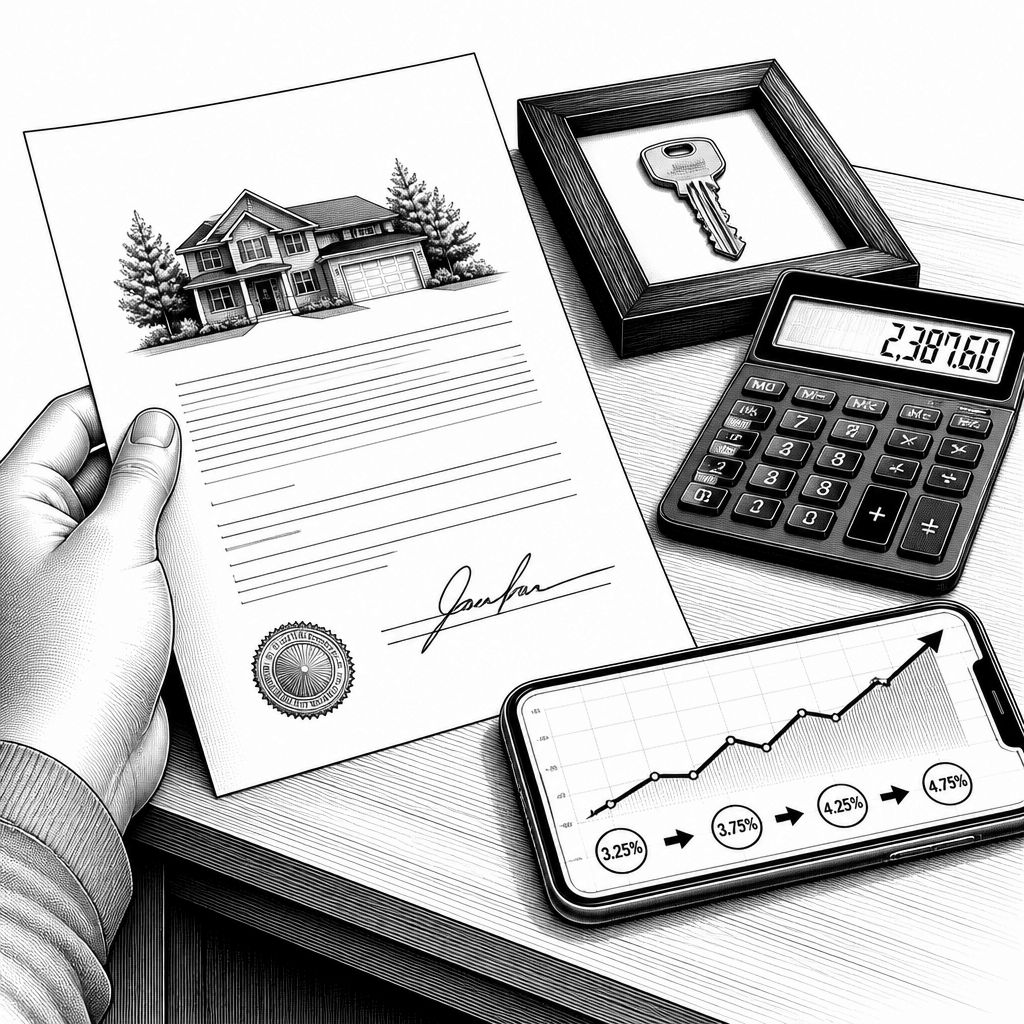
Die eigentliche Nachricht liegt weniger im „HELOC ja oder nein“, sondern in der Tempo-Frage: Wenn sich Zinsen in wenigen Wochen von 3,5 auf 4,0 Prozent zubewegen, verändert sich die Kalkulation für Kreditlinien mit variablem Zins praktisch über Nacht. In dem beschriebenen Szenario hat die US-Notenbank die Leitzinsspanne auf 3,75 bis 4,0 Prozent angehoben. Genau dieser Schritt wirkt typischerweise nicht nur auf Neugeschäfte, sondern zieht auch die Kosten bestehender Modelle nach, sobald sich die Zinssätze an einen Referenzrahmen anpassen. Für Immobilienbesitzer, die ihre Immobilie ohnehin schuldenfrei besitzen, stellt sich damit die unbequeme Planungsfrage: Ist jetzt der Einstieg in eine Home Equity Line of Credit wirklich noch sinnvoll, oder wird aus „Budget-Option“ eine laufende Zinsbelastung?
Technisch betrachtet sind HELOCs im Kern zweistufig: Sie verbinden eine Immobiliensicherheit mit einer Kreditlinie, die Flexibilität beim Abruf und bei der Laufzeit verspricht. In Europa gewinnen solche Konstruktionen laut der Darstellung an Bedeutung, weil Banken flexible Kreditlinien gegen Immobiliensicherheiten anbieten – häufig mit variablen Zinssätzen. Genau dort sitzt der Hebel: Steigt der allgemeine Zinspegel, wird die Kreditlinie teurer, auch wenn die zugrunde liegende Immobilie sich nicht „mit“ der Zinspolitik bewegt. Das Timingproblem entsteht dadurch, dass die anfängliche Attraktivität (zum Beispiel ein Effektivzins um 3,5 Prozent) in einem Straffungszyklus rasch verblassen kann. Wer heute 50.000 Euro aufnimmt, muss künftig entweder höhere monatliche Kosten tragen oder damit rechnen, dass die Kreditlinie restriktiver gehandhabt wird als erwartet.
Der Text ordnet den aktuellen Zinsschritt in einen länger laufenden Straffungszyklus ein: Seit Jahresbeginn 2026 wird die Leitzins-Spanne kontinuierlich erhöht, um die Inflation zu bekämpfen. Für Kreditnehmer bedeutet das, dass „günstige Konditionen von vor einem Jahr“ zur Ausnahme werden. Im Ergebnis verlagert sich der Fokus von einer einzelnen Zahl auf die Spanne: Eine HELOC mit rund 3,5 Prozent effektivem Jahreszins sei kaum noch zu finden, stattdessen müssten Immobilieneigentümer eher mit Bandbreiten von etwa 4,5 bis 5,5 Prozent rechnen – abhängig von Bonität, Kreditbetrag und Laufzeit. Der beschriebene Rechenweg zeigt, warum das in der Praxis nicht nur eine Marginalie ist: Bei 50.000 Euro Kreditvolumen entspricht ein zusätzlicher Prozentpunkt nach Annahme im Text grob 500 Euro mehr pro Jahr. Über eine zehnjährige Laufzeit summiert sich das demnach auf etwa 5.000 Euro, bevor Bearbeitungsgebühren, Versicherungen und sonstige Nebenkosten überhaupt eingepreist sind.
Gleichzeitig ist eine HELOC nicht automatisch „falsch“; entscheidend ist der Use Case. Laut der Darstellung gibt es zwei Konstellationen, in denen eine sofortige Aufnahme trotz des ungünstigeren Zinsumfelds wirtschaftlich tragfähig sein kann: Erstens, wenn das Geld für essenzielle Investitionen benötigt wird, etwa für eine Sanierung der Immobilie, die wiederum Einnahmen wie Miete steigern soll. Zweitens, wenn persönliche oder geschäftliche Notfälle konkrete Deadlines haben – etwa medizinische Kosten oder eine Gründung mit Zahlungszeitpunkten. In solchen Fällen kann Geschwindigkeit den Vorteil liefern, den man über den höheren Zinssatz teilweise wieder einholt: Wer eine Verzögerung vermeidet, verhindert oft Folgekosten oder entgangene Chancen. Genau hier liegt aber auch die Schnittstelle zu typischen Fehlentscheidungen, denn viele greifen zur Kreditlinie, um konsumtive Ausgaben zu finanzieren – neue Autos, Reisen oder allgemeine Renovierungen ohne klare Renditewirkung.
Das Risiko dieser „Lifestyle-Planung“ wird im Text als klassischer Anfängerfehler beschrieben: Man besichert relativ stabile, in der Regel schwer ersetzbare Vermögenswerte mit variablen Kreditkosten, die bei Zinserhöhungen in kurzer Zeit deutlich ansteigen. Im Alltag kann das dann zu einer späten Erkenntnis führen: Die monatlichen Raten wirken zunächst „gering“, bis eine nächste Anpassungsrunde greift und die Rückzahlung zur Belastung wird. Der Kernpunkt ist dabei nicht nur die Höhe, sondern die Planbarkeit. Eine Kreditlinie, die mit Zinsänderungen skaliert, entkoppelt den finanziellen Spielraum von der tatsächlichen Einnahmesituation. Für Entscheidungsträger heißt das: Wer sich eine HELOC überlegt, sollte die eigene Zahlungsfähigkeit unter ungünstigeren Zinsannahmen testen und Nebenkosten wie Gebühren oder Versicherungen nicht als Nebensache behandeln.
Als Gegenstrategie nennt der Text vor allem Geduld: Historisch sei erkennbar, dass Notenbanken die Zinsen hochfahren, bis die Inflation nachgibt, worauf eine Phase des Zinsrückgangs folgt. Die Kernaussage lautet: Wer nicht unter Druck steht, fährt oft besser, wenn er die nächste Zinswende abwartet. Selbst eine relativ kurze Wartezeit von sechs bis zwölf Monaten kann in dem beschriebenen Szenario mehrere tausend Euro Zinskosten einsparen, wenn man statt 4,5 bis 5,5 Prozent in eine niedrigere Größenordnung – etwa 3,25 bis 3,75 Prozent – rutscht. Ergänzend werden Alternativen skizziert, die nicht zwingend denselben variablen Hebel haben: Bankkredite gegen Immobiliensicherheiten mit längeren Zinsfestschreibungen (drei bis zehn Jahre), Ratenkredite ohne Immobilienbesicherung für kleinere Summen oder die Finanzierung über Privatekapital. Welche Variante am besten passt, hängt am Ende weniger vom „Kreditgefühl“ als von einer konsistenten Gesamtrechnung aus Zinsrisiko, Laufzeit, Kostenstruktur und dem konkreten Finanzierungszweck ab.
Für Unternehmen und einkommensstarke Haushalte folgt daraus eine klare Praxisregel: Die Zinslandschaft ist in HELOC-Modellen ein Bestandteil des Produkts, nicht nur ein Marktparameter. Wer eine Kreditlinie eröffnet, sollte den entsprechenden Sicherheitsgrad so hoch wählen, dass auch dann noch Spielraum bleibt, wenn der Zins nicht wieder in Richtung des Ausgangsniveaus zurückläuft. Gleichzeitig kann die Konstruktion bei klarer Renditelogik – etwa bei sanierungsgetriebenen Verbesserungen der Vermietbarkeit – helfen, Finanzierungslücken zeitlich zu überbrücken, ohne Vermögen zu veräußern. Die entscheidende Stellgröße bleibt jedoch das Timing und die Frage, ob die HELOC als temporäre Brücke oder als Dauerlast geplant ist. Genau daran entscheiden sich in einem anhaltenden Straffungszyklus wie dem beschriebenen die wirtschaftlichen Ergebnisse.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "50.000-Euro-HELOC nach Fed-Zinsanstieg: Lohnt der Zeitpunkt noch?" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "50.000-Euro-HELOC nach Fed-Zinsanstieg: Lohnt der Zeitpunkt noch?" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »50.000-Euro-HELOC nach Fed-Zinsanstieg: Lohnt der Zeitpunkt noch?« bei Google Deutschland suchen, bei Bing oder Google News!