


KARLSRUHE / LONDON (IT BOLTWISE) – Der Bundesgerichtshof verhandelt, ob Verbraucher von der Schufa mehr als nur eine Datenkopie zur Score-Berechnung verlangen können. Im Zentrum steht der Streit um ausreichende Informationen nach DSGVO-Kriterien, insbesondere wenn ein Score praktisch über Kreditentscheidungen mitbestimmt. Bis zu einem Urteil am 21. Oktober bleibt offen, wie weit Transparenz reichen muss. Parallel stellt die Schufa ihr Scoring-Verfahren auf ein neues Modell um, das bis Ende 2028 das alte System ablösen soll.
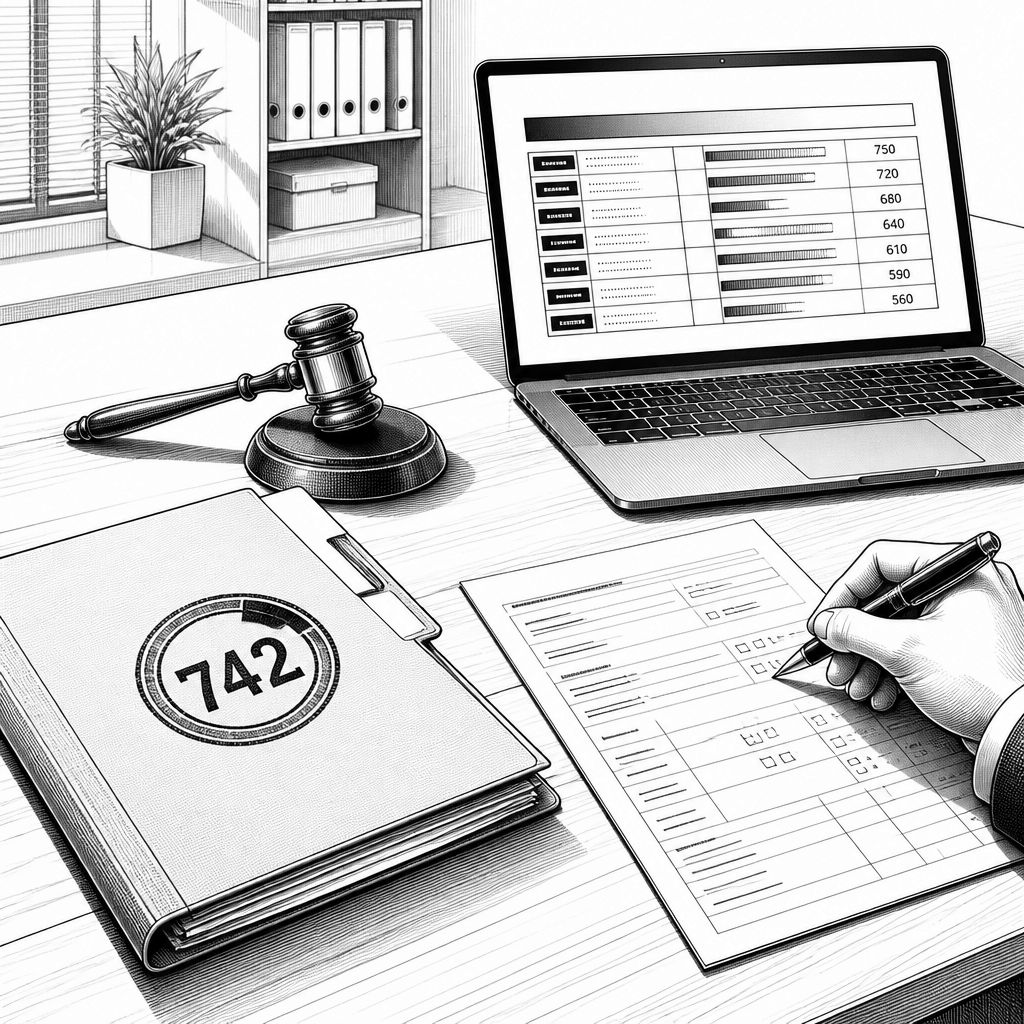
Wer eine Wohnung mieten oder auf Rechnung einkaufen will, begegnet in der Praxis schnell einem Begriff, der längst zum Bestandteil des Alltags geworden ist: dem Schufa-Score. Der Wert taucht im Hintergrund von Vertragsentscheidungen auf, etwa wenn Händler oder Banken eine Einschätzung zur Rückzahlungserwartung benötigen. Dabei ist wichtig, was der Score technisch sein soll und was nicht: Wirtschaftsauskunfteien berechnen keine „Identität“, sondern versuchen mit historischen Datenmuster-Vergleichen vorherzusagen, wie wahrscheinlich es ist, dass eine Person künftige Rechnungen pünktlich bezahlt. Genau diese Vorhersagefunktion erklärt, warum der Score für Verbraucher mitunter eine Türöffner- oder Türschließerrolle spielt – und warum die Frage nach Transparenz rechtlich so hartnäckig ist.
Die Datengrundlage wirkt dabei auf den ersten Blick widersprüchlich: Die Schufa erhält von Vertragspartnern Informationen, beispielsweise zur Eröffnung von Girokonten, zur Ausgabe von Kreditkarten oder zum Abschluss von Leasing- und Kreditverträgen. Negativinformationen stammen zudem aus öffentlichen Registern wie Schuldnerverzeichnissen. Gleichzeitig besitzt die Auskunftei aber nicht automatisch alle „Lebensrealitäten“ einer Person; etwa zum Einkommen wird im Kerntext explizit festgehalten, dass solche Informationen nicht vorliegen. Wer wissen möchte, was die Schufa über sich gespeichert hat, kann eine sogenannte Datenkopie (Selbstauskunft) beantragen. Diese enthält typischerweise auch Hinweise, woher Daten kommen und an wen sie in den letzten zwölf Monaten weitergereicht wurden. Dass dennoch viele Menschen davon keinen Gebrauch machen, zeigt eine Umfrage: 55,6 Prozent hatten ihren persönlichen Score demnach noch nie abgerufen.
Rechtlich und praktisch dreht sich der Konflikt aber nicht nur um die gespeicherten Daten, sondern um die Logik der Bewertung. Kritiker nannten das Verfahren lange eine „Blackbox“, weil im Detail oft unklar blieb, wie die Bewertung zustande kommt. Seit dem 17. März 2026 nutzt die Schufa nach eigener Darstellung einen neuen Score, den Verbraucher besser nachvollziehen können sollen; bis Ende 2028 soll das alte System vollständig abgeschafft werden. In der neuen Berechnungsmethode werden für zwölf Kriterien Punkte vergeben. Als Beispiele werden genannt: das Alter des ältesten Bankvertrags und der ältesten Kreditkarte, ob Zahlungsstörungen vorhanden sind und wie der Status bei Krediten aussieht. Ergebnis ist ein Score zwischen 100 und 999; ab 779 Punkten gibt es die höchste Klasse „hervorragend“. Wer unter 100 fällt, landet in „ungenügend“ und erhält keinen Score. Für die technische Einordnung ist das relevant: Transparenz entsteht hier nicht durch „mehr Datensätze“, sondern durch eine nachvollziehbar strukturierte Abbildung von Kriterien in eine Punktelogik und schließlich in eine numerische Kategorie.
Genau an dieser Stelle setzt das Verfahren vor dem Bundesgerichtshof an. Verhandelt werden Klagen von vier Privatpersonen, die sich noch auf den früheren Schufa-Score beziehen. Die Schufa hatte den Klägern 2023 im Rahmen der Datenkopie Auskunft über gespeicherte Daten sowie über Scorewerte erteilt, die bei Bonitätsanfragen in den letzten zwölf Monaten übermittelt wurden. Die Kläger halten die Auskunft jedoch für unzureichend und kritisieren das Scoring-Verfahren als intransparent. Ihre Argumentation stützt sich auf die DSGVO. Dort ist – verkürzt gesagt – vorgesehen, dass Betroffene bei Entscheidungen, die durch automatisierte Verarbeitung getroffen werden, „aussagekräftige Informationen“ erhalten sollen: also Informationen über die involvierte Logik sowie die Tragweite und die angestrebten Auswirkungen. Der Europäische Gerichtshof hatte 2023 klargestellt, dass ein Schufa-Score unter diese Regelung fallen kann, wenn er eine „maßgebliche“ Rolle etwa für die Kreditgewährung spielt. Damit rückt die Auskunftspflicht weg vom bloßen „Dateninventar“ hin zu einer verständlichen Erläuterung des Entscheidungsprozesses.
Wie viel Erklärung erforderlich ist, wurde in der bisherigen Instanzdiskussion deutlich. Vor dem BGH geht es um die Frage, ob die Datenkopie die aktuellen rechtlichen Anforderungen erfüllt. Das Oberlandesgericht Dresden hatte das verneint und die Schufa verurteilt, weitere Informationen bereitzustellen, etwa zur Gewichtung der für den Score zentralen Kriterien. Zugleich wurde in der Begründung betont, dass das Unternehmen keine Auskunft erteilen müsse, auf deren Grundlage Betroffene den Score mathematisch exakt nachvollziehen können. Aber es solle verständlich genug sein, um eine Überprüfung auf Fehler und mangelnde Plausibilität zu ermöglichen. Die Schufa stellt sich dem entgegen und argumentiert, ihre Datenkopie erfülle den Auskunftsanspruch „maßgebliche“ Scores vollumfänglich. Dabei verweist sie auf bundesweite Bestätigungen durch Oberlandesgerichte und ordnet das OLG Dresden als Mindermeinung ein, die über die aktuellen gesetzlichen Rahmenbedingungen hinausgehe.
Für Verbraucher und Unternehmen ist das Urteil dennoch mehr als ein juristisches Detail. Unterschiedliche Anforderungen je nach Gerichtsstandort hält die Schufa für weder praktikabel noch rechtssicher, weshalb sie in Revision gegangen ist. Sollte der BGH die Linie aus Dresden bestätigen, müsste die Schufa ihre Datenkopie anpassen – mit der Folge, dass Auskunfteien ihre Transparenzdarstellungen strukturell überarbeiten müssten. Gleichzeitig verschiebt sich der regulatorische Rahmen ohnehin: Im November tritt eine Novelle des Bundesdatenschutzgesetzes in Kraft, die Bonitäts-Scoring transparenter und verständlicher machen soll. Ab dem 20. November sollen Auskunfteien auf Anfrage alle in den vergangenen zwölf Monaten berechneten Score-Werte sowie die dabei verwendeten Daten offenlegen und zudem die Kriterien ausweisen, die den Scorewert am stärksten beeinflussen. Interessant ist dabei die Dynamik der Selbstanpassung: Die Schufa verweist darauf, dass ihr neues Scoring-Verfahren bereits über diese künftigen Transparenzregeln hinausgeht und auch die alten Scores an die neuen Anforderungen angepasst werden sollen. Für Banken, Händler und Vermieter heißt das: Die Compliance-Frage bleibt bestehen, aber sie verschiebt sich stärker von der „Berechnung im Hintergrund“ hin zur „Erklärbarkeit im Frontend“ – also zu Prozessen, die Auskunft nicht nur technisch bereitstellen, sondern auch nutzbar dokumentieren.
Damit wird auch klar, welche Stellschrauben im Alltag künftig wichtiger werden: Erstens, ob Auskunfteien nachvollziehbare Kriterienkataloge liefern, statt nur Punktwerte zu nennen. Zweitens, wie gut Nutzer Fehler erkennen können, etwa wenn einzelne Vertragsdaten nicht korrekt zugeordnet sind. Drittens, wie sich das neue Punkteschema mit Kriterien wie Vertragsalter, Zahlungsstörungen und Kreditstatus in verständliche Aussagen übersetzen lässt. Der Konflikt vor dem BGH liefert hierfür den Maßstab: Nicht maximale Mathematikfreigabe ist das Ziel, sondern ein Informationsniveau, das Plausibilitätsprüfungen ermöglicht. In Kombination mit der anstehenden Gesetzesnovelle dürfte sich das Transparenzprofil für Score-basierte Prozesse in Deutschland spürbar verändern – und zwar in einer Richtung, die nicht nur Verbrauchern hilft, sondern auch Unternehmen, die mit solchen Scores arbeiten, zu klareren Auskunfts- und Dokumentationsprozessen verpflichtet.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "BGH zu Schufa-Auskunft: Wie der Score berechnet und warum DSGVO-Tiefe zählt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "BGH zu Schufa-Auskunft: Wie der Score berechnet und warum DSGVO-Tiefe zählt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »BGH zu Schufa-Auskunft: Wie der Score berechnet und warum DSGVO-Tiefe zählt« bei Google Deutschland suchen, bei Bing oder Google News!