


LONDON (IT BOLTWISE) – Startup-Mitarbeitende haben nur 30 Tage, um eine 83(b)-Wahl einzureichen, nachdem ihnen aktienbezogene Vergütungen übertragen wurden. Wer die Frist verpasst, zahlt bei jedem Vesting-Anteil Einkommensteuer – oft in deutlich höheren Betragsgrößen. Mit der Wahl lässt sich die steuerliche Behandlung auf den Zeitpunkt der Gewährung vorziehen, sodass spätere Wertsteigerungen eher als Kapitalgewinn laufen können. Entscheidend ist, ob das Modell zu Restricted Shares, den Planbedingungen und der persönlichen Haltedauer passt.
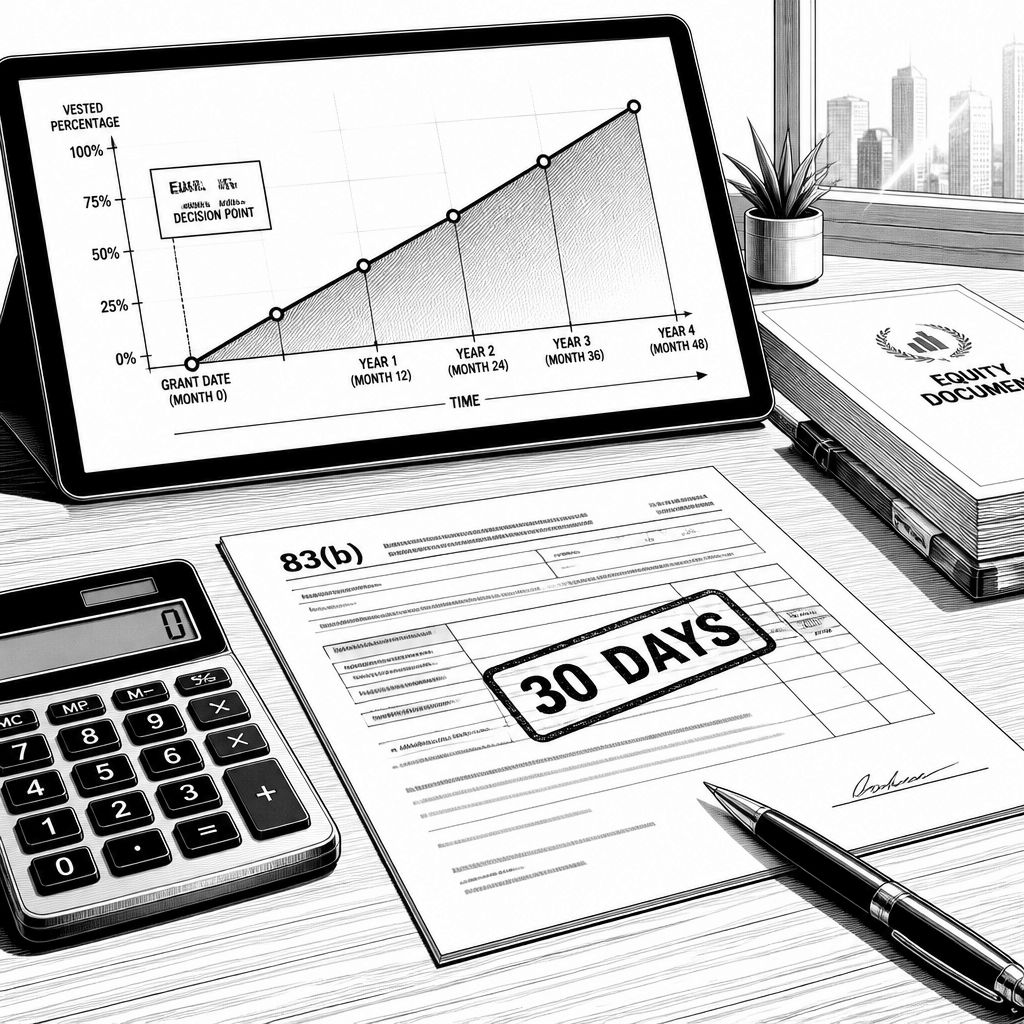
Bei Startup-Aktien entscheidet sich die Steuerlogik oft in einem sehr kurzen Zeitfenster: Sobald Mitarbeitende restricted shares erhalten, verlangt die US-Steuerpraxis typischerweise eine Entscheidung binnen 30 Tagen. Der zentrale Hebel heißt 83(b)-Wahl und bezieht sich auf Section 83(b) des US Internal Revenue Code. Hinter der scheinbar bürokratischen Einseitigkeit steckt eine schlichte Mechanik: Ohne Wahl verschiebt sich die Besteuerung auf den Zeitpunkt, an dem die Anteile unverfallbar werden (Vesting). Mit Wahl wird dagegen die steuerliche Behandlung auf den Gewährungszeitpunkt vorgezogen – also genau dann, wenn der beizulegende Zeitwert häufig noch niedrig ist.
Technisch kommt der Unterschied aus der Grundregel von Section 83, die 1969 mit dem Tax Reform Act in die Systematik integriert wurde. Die Logik lautet: Aktien für Arbeit, die man verliert, wenn man vor dem Vesting ausscheidet, werden erst besteuert, wenn die Verpflichtungsbedingungen entfallen. Für Startup-Teams ist diese Standardannahme häufig riskant, weil Vesting zeitlich mit dem „Reifeprozess“ der Unternehmenswertentwicklung zusammenfällt. Wenn die Aktien vier Jahre später deutlich mehr wert sind, werden sie ohne 83(b) steuerlich wie Gehalt behandelt – und damit meist zu Tarifen, die nicht nur höher ausfallen können, sondern auch schlechter mit späteren Kapitalgewinn-Mechaniken harmonieren.
Die 83(b)-Wahl verschiebt die Bemessung deshalb auf den Tag der Übertragung: Mitarbeitende melden den Fair Market Value der Aktien am Gewährungszeitpunkt an, abzüglich dessen, was sie für die Anteile tatsächlich bezahlt haben. Der spätere Wertzuwachs läuft dann als Kapitalgewinnmechanik, und zugleich startet die einjährige Frist für die Einstufung als langfristig (long-term). Ein durchgerechnetes Beispiel zeigt, wie stark der Effekt in der Praxis sein kann: Eine Person erhält am ersten Tag 200.000 restricted shares, die anfangs mit 0,01 US-Dollar pro Aktie bewertet werden. Bei einer späteren Vestingstruktur in vier gleichen Jahresblöcken werden ohne Wahl die Vesting-Teilmengen jeweils als „ordinary income“ besteuert; im Beispiel ergeben sich so insgesamt 850.000 US-Dollar zu versteuerndes Einkommen aus den Vestings.
Mit 83(b) wird dagegen der frühe Status steuerlich „eingefroren“: In dem Beispiel werden die Aktienwerte im Gewährungsjahr auf Basis des niedrigen Grants als Einkommen angesetzt. Bei einem marginalen Bundessteuersatz von 24% fällt laut Rechnung zunächst eine Bundessteuer von rund 480 US-Dollar an, während die Vestingjahre dann keine zusätzliche Steuerlogik nach dem „Lohn“-Prinzip auslösen. Ohne Wahl steigt das zu versteuernde Einkommen aus den Vestingtranchen in höhere Steuerklassen hinein; bei einem angenommenen kombinierten Satz von 32% läge der Bundesbetrag in dieser Beispielrechnung bei etwa 272.000 US-Dollar. Zusätzlich kommt ein praktischer Stolperstein: Arbeitgeber halten oft einen Pauschalsteuersatz auf „supplemental wages“ ein. Wenn dieser Abzug nicht zur realen Steuerprogression passt, entsteht bei der Steuererklärung schnell eine Nachzahlung – und zwar in Jahren, in denen die Privatperson die Anteile häufig noch nicht verkaufen kann, weil das Unternehmen noch privat ist.
Der zweite Akt spielt sich erst beim späteren Liquiditätsereignis ab. Angenommen wird eine Übernahme und ein Verkauf sämtlicher Anteile zu 10 US-Dollar je Aktie, und zwar mehr als ein Jahr nach dem letzten Vest. Mit 83(b) liegt dem Verkauf eine früh angesetzte steuerliche Grundlage zugrunde; im Beispiel ergibt sich daraus eine langfristige Kapitalgewinnsumme von rund 1.998.000 US-Dollar. Bei einem angenommenen Spitzensteuersatz von 20% entspricht das etwa 399.600 US-Dollar Steuer, zuzüglich der bereits gezahlten frühen Steuer; insgesamt kommt man auf ungefähr 400.080 US-Dollar. Ohne 83(b) bleibt die steuerliche Grundlage dagegen bei den bereits versteuerten 850.000 US-Dollar aus dem „wage“-Pfad, sodass der Gewinn aus dem Verkauf entsprechend höher ausfällt. In der Beispielrechnung führt das zu einer Gesamtsteuer von etwa 502.000 US-Dollar und damit zu einer Differenz von rund 101.920 US-Dollar zugunsten der 83(b)-Wahl.
Für die Einordnung ist auch relevant, dass die 83(b)-Wahl keine rein bundesstaatliche Angelegenheit ist. In der Quelle wird außerdem genannt, dass die Wahl das Risiko einer Net Investment Income Tax (NIIT) im Umfang von 3,8% beeinflussen kann, weil die spätere Einstufung als Kapitalgewinn gegenüber einer Lohn-/Einkommenslogik anders wirkt. Und auf Landesebene kann der Effekt nochmals steigen: Staaten mit eigenen Einkommensteuern – im Beispiel explizit Kalifornien – erhöhen die Differenz, weil sie entweder auf die frühen Einkommen oder auf den späteren Gewinnpfad zugreifen. Damit wird aus der „einen Seite Formular“ schnell eine echte Allokationsfrage für Steuerzahler: nicht nur nach dem erwarteten Unternehmenswachstum, sondern auch nach der persönlichen Steuerstruktur, dem geplanten Verbleib bis zum letzten Vest und dem Zeitpunkt, zu dem Verkaufserlöse tatsächlich möglich werden.
Die 83(b)-Frist ist dabei der harte Rand: Die Wahl muss spätestens 30 Tage nach der Übertragung der Beteiligung eingereicht werden; der Text betont zudem, dass es keine Verlängerungen gebe. Praktisch wird die Einreichung mit Formular 15620 oder als schriftliche Erklärung an die IRS service center beschrieben, außerdem erlaubt die IRS inzwischen eine Online-Einreichung. Wer die Wahl trifft, sollte außerdem den Nachweis über das Einreichdatum sichern und dem Arbeitgeber eine Kopie geben, damit die Unternehmensbuchhaltung und die spätere Dokumentation konsistent bleiben. Gleichzeitig gilt: Nicht jede Konstellation profitiert zwingend. Wenn Mitarbeitende vor dem Vesting das Unternehmen verlassen oder das Unternehmen früh „endet“, kann die bereits gezahlte Steuer bei Verlust der Anteile unangenehm werden. Ebenso ist die Quelle klar: Restricted Stock Units (RSUs) qualifizieren nicht; Stock Options kommen nur dann in Betracht, wenn der Plan eine vorzeitige Ausübung in restricted shares technisch zulässt.
Für Unternehmen und Mitarbeitende ergibt sich daraus ein gemeinsames Operating-Problem: Die Entscheidung fällt in einer Phase, in der die Wertentwicklung des Plans noch unklar ist, während die steuerliche Weichenstellung sehr konkret ist. Vor dem Tag 30 lohnt sich deshalb eine rechnerische Vorprüfung anhand des Grant-Day-Werts, der Vestingwahrscheinlichkeit und des individuellen Steuersatzes – im Text wird ausdrücklich ein CPA für die Zahlen genannt. Entscheidend ist am Ende weniger die „Wahl an sich“, sondern die Passung zu Equity-Typ, Haltedauer und Exit-Szenario: Wer die 83(b)-Wahl als strategischen Bestandteil seiner Compensation-Analyse behandelt, kann spätere Steuerlasten oft deutlich reduzieren. Wer dagegen nur auf die Buchlogik schaut, riskiert im schlechtesten Fall eine Vorauszahlung, die sich bei einem frühen Exit nicht wieder amortisiert.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "83(b)-Wahl bei Startup-Aktien: So vermeiden Mitarbeitende hohe Steuer auf spätere Vestinggewinne" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "83(b)-Wahl bei Startup-Aktien: So vermeiden Mitarbeitende hohe Steuer auf spätere Vestinggewinne" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »83(b)-Wahl bei Startup-Aktien: So vermeiden Mitarbeitende hohe Steuer auf spätere Vestinggewinne« bei Google Deutschland suchen, bei Bing oder Google News!