


LONDON (IT BOLTWISE) – Im Oktober 2026 stehen kostenlose Girokonten stärker denn je unter der Lupe, weil viele „kostenlos“ werben, aber Bedingungen im Kleingedruckten verstecken. Der Vergleich zeigt, wie entscheidend Kontoführungsgebühren, Abhebungsregeln und Fremdwährungsentgelte für die echten Gesamtkosten sind. Außerdem geht es um Bonusaktionen, Kartentypen und die Frage, wann ein Wechsel tatsächlich messbar spart. Entscheidend ist damit weniger das Werbeversprechen als die Gebührenlogik im Alltag.
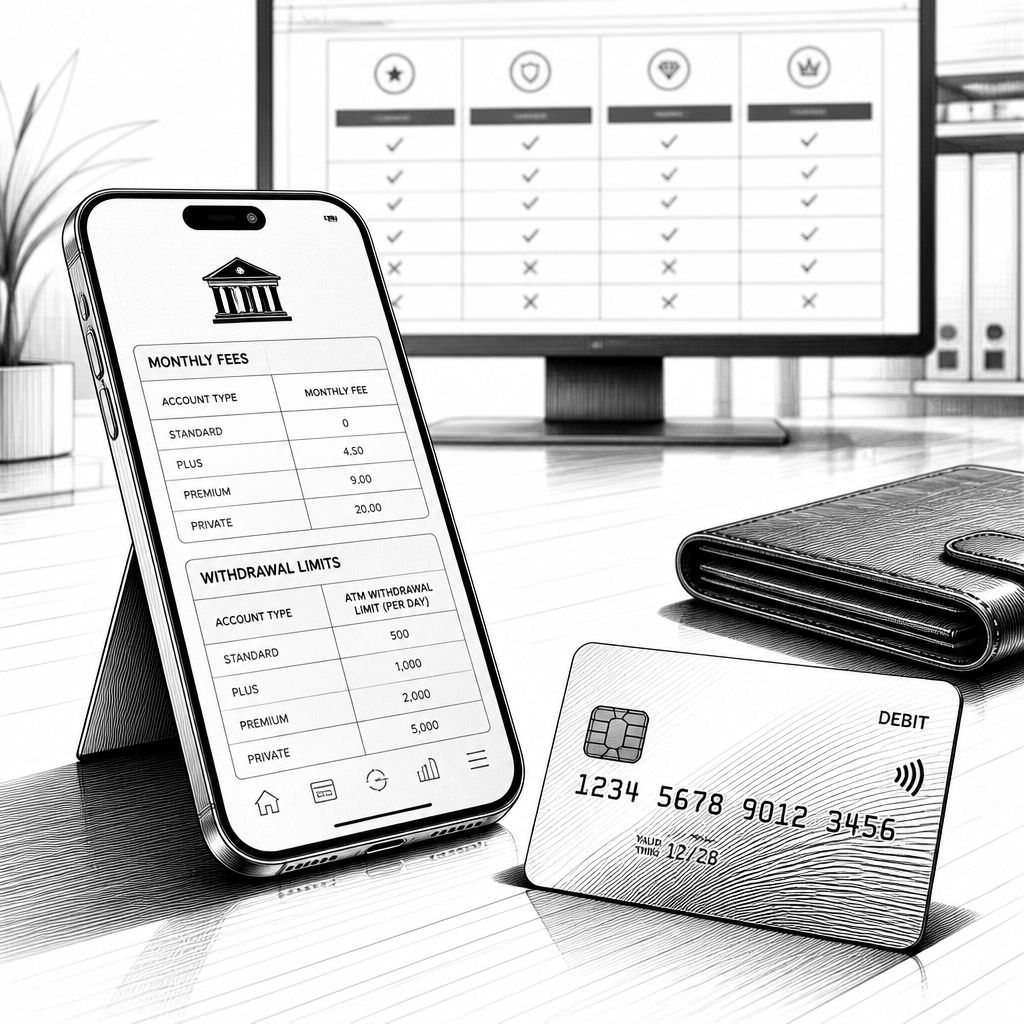
„Kostenloses Girokonto“ klingt nach einem Pauschalversprechen, doch im Alltag entscheidet die Gebührenlogik. Wer im Oktober 2026 nach einem wirklich kostenlosen Modell sucht, landet schnell bei einer nüchternen Prüfmethodik: Kontoführung darf dauerhaft auf 0 Euro stehen, und auch Buchungen sowie Kartenkosten dürfen nicht von Voraussetzungen abhängen. Genau diese Differenzierung zieht sich durch die aktuellen Test- und Vergleichsbetrachtungen, in denen besonders die Frage „Welche Kosten entstehen wirklich?“ im Mittelpunkt steht. Dabei zeigt sich: Bei vielen Angeboten ist der Einstieg zwar kostenlos, aber bei Bargeldabhebungen, im Ausland oder bei der Kontonutzung kommen oft zusätzliche Hürden ins Spiel.
Technisch betrachtet geht es bei Girokonto-Kosten selten um „ein“ einziges Entgelt, sondern um ein Bündel aus Preisbausteinen: Kontoführungsgebühr, Karten-/Konditionen, Gebühren für Bargeld, sowie Entgelte für Fremdwährungen. Im Vergleich werden diese Bausteine deshalb bewusst getrennt ausgewertet, etwa mit Blick auf weltweite Bargeldabhebungen ab definierten Schwellen oder auf harte Limits wie „bis zu X Abhebungen pro Monat“. Auch der Kartentyp wirkt unmittelbar auf die praktische Nutzung: Visa Debit statt Mastercard Debit oder umgekehrt ändert zwar selten die Grundlogik, kann aber darüber entscheiden, wie sauber der Umgang mit Fremdwährung und Auslandseinsätzen funktioniert. Wenn die Fremdwährungsgebühr als 0 Euro weltweit angegeben ist, reduziert das das Risiko von versteckten Kosten bei Reisen oder Online-Käufen im Nicht-Euro-Raum.
Für die Marktperspektive ist dabei wichtig, wie sich „kostenlos“ in den letzten Jahren entwickelt hat. Während in Filialbanken häufig ein Mindestgeldeingang oder eine monatliche Grundgebühr zum Alltag gehört, kommen viele Direkt- und Neobanken mit einer deutlich schlankeren Preisstruktur aus. Im aktuellen Marktbild tauchen daher besonders Angebote auf, die Kontoführung ohne klassische Bedingungen verknüpfen oder zumindest klare, nachvollziehbare Regeln nennen. In den vorgestellten Top-Empfehlungen spielen zudem Guthabenzinsen und Bonuszahlungen eine Rolle: Wer etwa 2,5 % p.a. auf das Girokonto-Guthaben erhält oder Startguthaben in zweistelliger Eurohöhe bekommt, verlagert den Mehrwert weg von der reinen Kostenseite hin zu einer Mischung aus Komfort und Renditekomponente. Das ändert die Vergleichslogik: Zwei Konten können beide „0 Euro Kontogebühr“ bieten, aber das bessere Gesamtpaket entscheidet sich dann über Zins und Nutzungsbedingungen.
Aus Sicht von Banken-Operations und Kundenerlebnis ist außerdem interessant, wie Kartenzugang, App-Steuerung und Zusatzfunktionen zusammenspielen. Ein Girokonto wird dann besonders attraktiv, wenn die Bargeldversorgung zuverlässig bleibt und die Kartenfunktionen im Alltag nicht an „Sonderfälle“ gebunden sind. In den Beispielen aus dem Vergleich tauchen wiederkehrende Muster auf: Debitkarten für Zahlungsfähigkeit ohne Auslandsaufschläge, kostenlose Bargeldabhebungen bis zu monatlichen Limits und optional buchbare Zusatzprodukte wie Kreditkarten oder Tagesgeldfunktionen. Gerade die Kombination aus Unterkonten für Budgetierung und einem klaren App-Workflow adressiert ein typisches Nutzerproblem: viele Menschen wollen Kostenstellen im Blick behalten, ohne dafür in separate Produkte oder komplexe Bankangebote auszuweichen. Wenn diese Funktionen ohne zusätzliche Kontogebühr verfügbar sind, sinkt die Wahrscheinlichkeit, dass „kostenlos“ später durch separate Entgelte relativiert wird.
Beim Sparpotenzial geht es dann um eine einfache, aber konsequente Rechnung: Wie viel zahlen Sie aktuell wirklich pro Jahr? Der Vergleich arbeitet mit typischen Kostenblöcken, weil viele Banken monatliche Kontoführungsgebühren zwischen 3 Euro und 10 Euro oder mehr verlangen. Ergänzend kommen Kartenentgelte hinzu, ebenso Gebühren für Bargeldabhebungen, wenn das Automatennetz nicht breit genug ist oder Partnerbedingungen nicht erfüllt sind. Entscheidend ist, dass ein Wechsel in der Regel nicht nur die Kontoführungsgebühr betrifft, sondern auch wiederkehrende Kleinstkosten: Wenn beispielsweise Kartenkosten und Abhebeentgelte entfallen, wächst die jährliche Ersparnis schnell in den Bereich von rund 100 bis 200 Euro. Dieses Größenordnungsschema ist insbesondere dann realistisch, wenn das bisherige Konto mehrere kostenpflichtige Bausteine kombiniert und das kostenlose Konto genau diese Bausteine durch klare Konditionen abdeckt.
Die Einordnung durch unabhängige Verbraucherorganisationen spielt dabei für die Praxis eine wichtige Rolle, weil sie die Begrifflichkeit „bedingt“ versus „bedingungslos“ in greifbare Kriterien übersetzt. Im Vergleich wird ausdrücklich betont, dass bedingungslos kostenfreie Girokonten mittlerweile seltener geworden sind und dass von einer großen Anzahl geprüfter Konten nur ein kleiner Teil wirklich alle Kernbedingungen erfüllt. Für die Nutzerseite bedeutet das: Wer nur nach Schlagworten filtert, übersieht häufig Mindestgeldeingänge, Buchungsentgelte oder Kartenbedingungen. Für den Einkauf eines Girokontos ist daher nicht die Frage „Ist es kostenlos?“ entscheidend, sondern „Unter welchen Bedingungen bleibt es kostenlos und wie sieht die Gebührenstruktur in den tatsächlich genutzten Szenarien aus?“ – etwa bei Auslandszahlungen, bei Bargeldentnahmen außerhalb des Euro-Raums oder bei der Häufigkeit von Kartenumsätzen.
Damit ein Wechsel im Oktober 2026 nicht nur theoretisch, sondern praktisch lohnt, empfiehlt sich eine kurze Vorabprüfung an konkreten Nutzungsgewohnheiten. Wer regelmäßig Geld im Ausland abhebt, sollte die Abhebungsregeln und die Fremdwährungsgebühren priorisieren; wer dagegen vor allem im Inland zahlt, kann stärker auf Kartenkosten, App-Funktionen und eventuelle Zins- oder Bonuskomponenten achten. Ebenso wichtig: Bonusaktionen sind zwar ein willkommenes Extra, aber sie ersetzen keine saubere Betrachtung der laufenden Entgelte. Unterm Strich zeigt der Vergleich, dass „kostenlos“ im Girokonto-Kontext wieder mehr zu einem technischen Thema der Konditionen geworden ist. Wer Gebührenbausteine sauber gegeneinander abgleicht, findet häufig ein Konto mit echter Kostentransparenz und spürbarem Mehrwert – statt nur mit einer Marketingformel.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Kostenlose Girokonten im Oktober 2026: Was wirklich zählt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Kostenlose Girokonten im Oktober 2026: Was wirklich zählt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Kostenlose Girokonten im Oktober 2026: Was wirklich zählt« bei Google Deutschland suchen, bei Bing oder Google News!