


LONDON (IT BOLTWISE) – Schwellenländer gelten heute weniger als Kollateralschaden einer Euro-Schuldenkrise als noch vor rund 15 Jahren. Der Kern liegt in höheren Reserven, in saubereren Bilanzen und in einer geringeren Euro-Auslandsverschuldung. Dadurch können Märkte potenzielle Schocks aus dem Euro-Raum eher absorbieren, ohne dass Finanzierungsstress sofort eskaliert. Zugleich verschiebt sich die Aufmerksamkeit von der Zahlungsfähigkeit außen hin zu strukturellen Anreizproblemen innerhalb der EU.
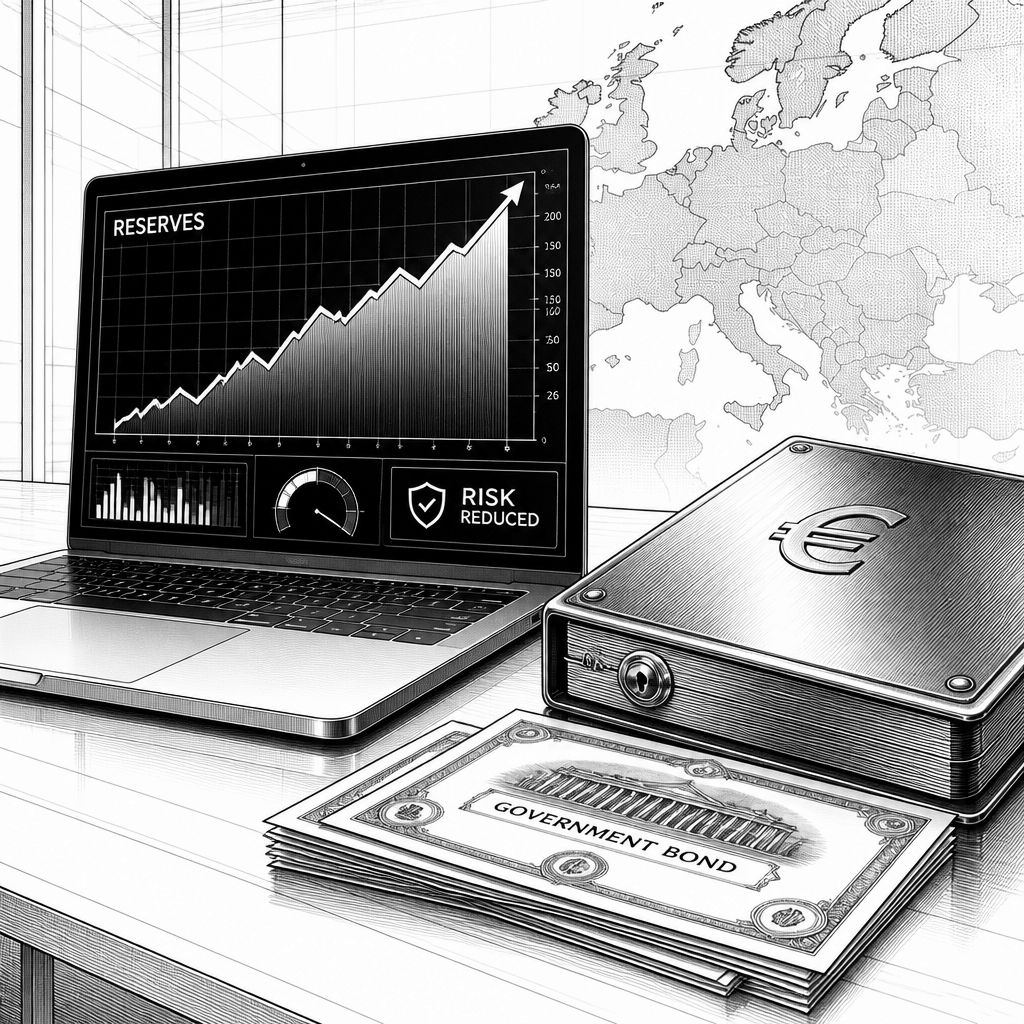
Wer Schwellenländer als dauerhafte „Opfer“ eines europäischen Fehltritts einordnet, übersieht nach Einschätzung der vorliegenden Argumentation einen grundlegenden Wandel: Vor etwa 15 Jahren waren die Märkte für Schwellenländer-Anleihen und -Währungen stark anfällig, sobald in der Euro-Peripherie die Staatsanleiherenditen explodierten. Damals lief ein Schock sehr schnell über mehrere Kanäle weiter – über Risikoaufschläge, über internationale Portfolios und über die Erwartung, dass Liquidität in Stressphasen plötzlich teurer oder knapper wird. Der Text stellt dem heute eine veränderte Ausgangslage gegenüber: Dieselben Marktsegmente verfügen demnach über höhere Reserven, über „sauberere Bilanzen“ und über weniger Auslandsverschuldung, die in Euro denominiert ist. Genau diese Kombination soll dazu führen, dass ein erneuter fiskalischer Stressimpuls aus dem Einheitswährungsraum weniger zwangsläufig in einen Sturm mündet, der Schwellenländer sofort „mitreißt“.
Technisch lässt sich die Logik so herleiten: Währungs- und Finanzierungskrisen verstärken sich häufig dann, wenn Staaten nicht nur Einnahmen- und Ausgabenpfade unter Druck haben, sondern gleichzeitig auch Fremdwährungsverbindlichkeiten tragen, deren Bedienung bei Wechselkurs- und Zinsbewegungen schnell teurer wird. In diesem Zusammenhang sind Reserven ein stabilisierender Puffer, weil sie im Notfall die kurzfristige Liquiditätslücke überbrücken können – etwa durch Deviseninterventionen oder durch die Fähigkeit, Zins- und Tilgungszahlungen abzusichern. Ebenso reduziert eine geringere Euro-Verschuldung das Risiko, dass sich ein Euro-gestützter Stress in der Peripherie unmittelbar über Währungsneubewertungen oder über den Refinanzierungsdruck in die Bilanzen der Emittenten überträgt. Der Text argumentiert damit nicht gegen die Existenz von globalen Ansteckungseffekten, sondern gegen die Vorstellung, dass Schwellenländer strukturell immer zuerst getroffen werden müssen.
Historisch betrachtet passt diese Sicht zu mehreren Phasen, in denen sich die Weltfinanzmärkte nach großen Euro-Stressereignissen neu sortiert haben. Ausgelöst durch die Kombination aus staatlicher Neuverschuldung im Euroraum, steigenden Renditen in einzelnen Ländern und einer damals angespannten Erwartung an die Stabilität von Anleiheportfolios wurden 2009/2010 und später auch 2011/2012 die Schwachstellen „sichtbar“, die entstehen, wenn Kapitalallokation in Krisenzeiten nicht mehr reibungslos funktioniert. Die Argumentation zieht daraus eine „Lehre“: Länder, die ihre geldpolitischen Hausaufgaben erledigen und Preissignale stärker für die Kapitalallokation nutzen, schneiden besser ab, wenn das stark regulierte Eurogebiet stolpert. Gemeint ist im Kern, dass das Risiko nicht nur von außen kommt, sondern dass interne wirtschaftspolitische Rahmenbedingungen entscheiden, wie stark ein externer Schock in lokale Finanzierungsbedingungen übersetzt wird.
Bemerkenswert ist dabei die zweite Stoßrichtung des Textes: Er setzt einen klaren Fokus auf das, was innerhalb der EU strukturell als Anreizsystem wirkt. Statt in der reinen „Fähigkeit“ der Schwellenländer zu sehen, Risiken zu preisen und zu absorbieren, wird das Risiko im Text vor allem in den EU-internen Mechanismen verortet, die „Sparer bestrafen“ und „Defizitausgaben belohnen“ sollen. Diese Formulierung ist in ihrer Schärfe eine ökonomische Wertung: Sie beschreibt das Muster, dass Kapital in einem Umfeld geringer Sparvergütung und gleichzeitig hoher Nachfrage nach Finanzierung eher zu Fehlallokationen neigt – etwa wenn Budgetentscheidungen weniger durch Marktpreise diszipliniert werden als durch regulatorische oder fiskalische Transfers. Genau hier setzt die Kritik an: Jede neue Verordnung, Steuer oder Transferleistung, die auf bereits „starre“ Arbeits- und Kapitalmärkte aufschichtet, erhöhe dem Text zufolge die Wahrscheinlichkeit, dass der nächste Schock wieder innerhalb der Währungsunion statt außerhalb entsteht.
Für Anleger ist die Konsequenz laut Argumentation weniger eine Schlagzeile über EM-„Opfer“ als eine präzisere Risikozuordnung. Wer EM-Assets als passiven Empfänger europäischer Dysfunktion betrachtet, könnte die Daten falsch lesen, weil er die lokale Risikostruktur und die heutigen Puffer systematisch unterschätzt. In der Praxis bedeutet das: Entscheidend ist, wie stark sich die externe Stressquelle in den relevanten Kennzahlen der Zielländer widerspiegelt – also etwa in Devisenreserven, in der Struktur der Fremdwährungsverbindlichkeiten und in der makroökonomischen Stabilität. Gleichzeitig verschiebt sich der Blick auf das eigentliche Problem: Nicht nur „Schwellenländer können es überleben“, sondern vielmehr „welche politische und regulatorische Architektur im Euro-Raum die nächsten Renditesprünge wahrscheinlicher macht“.
Markt- und Umsetzungsfragen ergeben sich daraus auch für die Asset- und Risikosteuerung in Unternehmen und bei institutionellen Investoren. Wenn die Grundthese stimmt, dass weniger Euro-Schulden und bessere Reserven die Übertragung dämpfen, dann verändert sich die Sensitivität gegenüber Euro-Zinsbewegungen: Risiko wird relativ gesehen weniger über den unmittelbaren Währungs- und Refinanzierungskanal wirken, dafür stärker über allgemeine globale Liquiditätsbedingungen, Risikoprämien und die Erwartung, wie nachhaltig fiskalische Pfade im Euro-Raum sind. Gleichzeitig ist der Text keine Einladung zum Automatismus, sondern eine Aufforderung zur Differenzierung: Schwellenländer sind nicht homogen, und selbst bei besseren Ausgangspositionen können einzelne Länder wegen ihrer spezifischen Wirtschaftsstruktur, ihrer Exportabhängigkeit oder ihrer Kapitalmarktzugänge stärker schwanken als der Durchschnitt.
Abschließend lässt sich die Argumentationslinie so verdichten: Der Sprung von „Kollateralschaden“ zu „weniger anfällig“ wird im Text an konkreten, bilanzbezogenen Faktoren festgemacht – Reserven, Bilanzqualität und Euro-denominierte Auslandsverschuldung. Die eigentliche Ursache für die Wiederkehr von Stress wird dagegen nicht primär in der Verhandlungsmacht der Schwellenländer gesehen, sondern in den Anreizstrukturen innerhalb der EU, die Defizite erleichtern und Sparer ausbremsen sollen. Für die nächsten Monate und Quartale bedeutet das vor allem, dass Risikoanalysen weniger mit pauschalen EM-Storylines arbeiten sollten und stärker die Frage beantworten müssen, wie robust einzelne Volkswirtschaften gegenüber einem erneuten Euro-Zins- oder Fiskalschock tatsächlich sind. Ob sich diese Einschätzung in der Praxis bestätigt, hängt dann daran, wie schnell sich externe Marktspannungen in reale Finanzierungskonditionen übersetzen – und ob die EU-interne Reform- und Transferlogik eher Stabilität schafft oder den nächsten Stressimpuls wahrscheinlicher macht.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Warum Schwellenländer heute besser gegen Euro-Schulden-Schocks gewappnet sind" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Warum Schwellenländer heute besser gegen Euro-Schulden-Schocks gewappnet sind" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Warum Schwellenländer heute besser gegen Euro-Schulden-Schocks gewappnet sind« bei Google Deutschland suchen, bei Bing oder Google News!