


LONDON (IT BOLTWISE) – Revolut positioniert Revolut Pay als Zahlungs-Schicht für KI-Agenten, die Einkäufe für Nutzer autonom abschließen können. Grundlage ist die Integration in den Google Agent Payments Protocol (AP2) inklusive Mandate-Mechanik und Beiträgen zur Account-to-Account-Spezifikation. Laut technischen AP2-Unterlagen bleibt A2A jedoch zunächst eine Roadmap. Unternehmen sollten prüfen, wie ihre Händlerdaten und Checkout-Flows mandatsicher für Agenten abgebildet werden können.
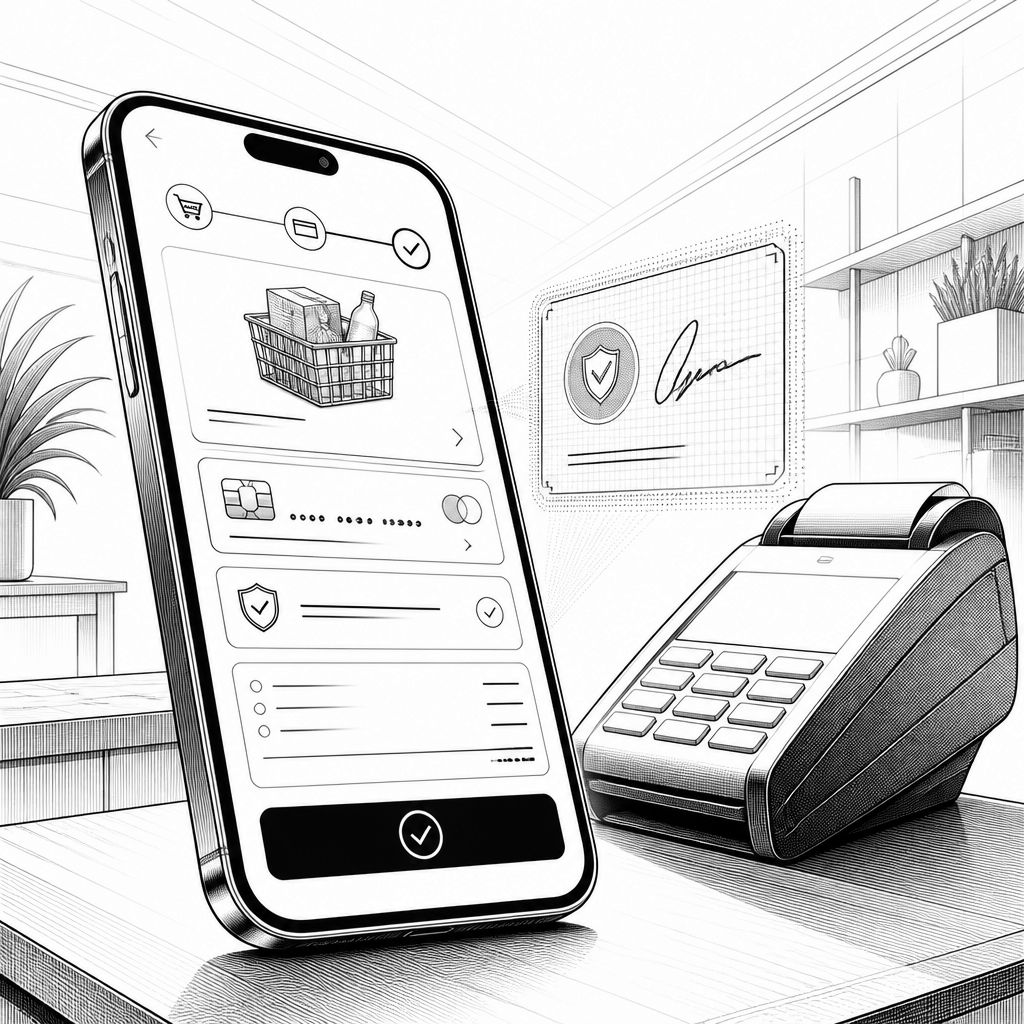
Revolut treibt den Umbau seiner europäischen Zahlungsinfrastruktur in Richtung KI-gestützter Autonomie offenbar mit voller Absicht voran: Der Zahlungsdienst wird als „Revolut Pay“-Layer so beschrieben, dass KI-Agenten Zahlungen für Konsumenten auslösen können, ohne dass bei jedem einzelnen Kauf eine erneute manuelle Freigabe notwendig ist. Den strategischen Kern bildet die Verknüpfung mit dem Agent Payments Protocol (AP2), das Revolut im Rahmen eigener Beitragsarbeit und einer im Januar 2026 kommunizierten AP2-Kompatibilität adressiert. Damit rückt nicht nur ein neuer „Use Case“ in den Vordergrund, sondern ein anderes Modell für Kaufautorisierung: statt klassischer Formular- oder API-Verbindungen soll ein KI-Agent eine kryptografisch abgesicherte Delegation gegenüber Händler-Integrationen nachweisen können.
Technisch betrachtet wirkt AP2 weniger wie eine gewöhnliche Payment-API als wie ein Mandate-basiertes Vertrauensprotokoll. Der entscheidende Unterschied liegt in der Aufteilung in zwei Mandatstypen: das Checkout Mandate und das Payment Mandate. Das Checkout Mandate dient als Nachweis gegenüber dem Händler, dass der Agent innerhalb eines festgelegten Delegationsrahmens handeln darf. Es umfasst typischerweise Scope-Parameter wie erlaubte Merchant-Kategorien, eine Ausgabenobergrenze sowie eine Zeitspanne und referenziert eine verifizierbare Verbindung zu den Nutzungsrechten an der Zahlungscredential. Das Payment Mandate greift dann im Moment der Transaktion, ist enger gefasst und kryptografisch mit dem Checkout Mandate „verkettet“, sodass sich ein nachträgliches Verändern der Delegation in einem Audit Trail praktisch ausschließt.
Die Sicherheitslogik bekommt noch einmal eine zweite Dimension durch zwei Transaktionsmodi. Im „real-time“ Szenario ist der Konsument präsent, was die Nutzerkontrolle während der Agentenaktion stärkt und typischerweise weniger Reibung erlaubt. Im „delegated“ Modus agiert der KI-Agent im Hintergrund; dann definieren die Mandatparameter die Grenzen, weil keine unmittelbare Live-Freigabe pro Schritt erfolgt. Zugleich setzt AP2 auf Verifiable Digital Credentials (VDCs), die über Infrastruktur der FIDO Alliance verarbeitet werden. Damit verankert sich das Vertrauensmodell eher in kryptografischer Attestation als in bilateralen Integrationsabkommen zwischen einzelnen Plattformen. Genau an dieser Stelle zielt Revoluts „universeller Payment Rail für KI-gestriebenen Commerce“ auf Netzwerk-Effekte: Je mehr AP2-kompatible Händler Mandate akzeptieren, desto nutzbarer wird die Mandate-Ausgabe für KI-Agenten – und desto eher werden Händler ihrerseits Agenten-kompatible Workflows priorisieren.
Revolut setzt dabei allerdings einen klaren Akzent: Die in der Praxis bereits aktive Agenten-Einkaufsintegration wird als Umwandlung der One-tap-Checkout-Logik in einen machine-readable Payment-Endpunkt beschrieben, den ein AI-Agent anstoßen kann. Ein kritischer Nuancepunkt betrifft jedoch den „härtesten“ strategischen Hebel, nämlich Account-to-Account (A2A) Transfers, die direkt über Bankwege laufen und perspektivisch Kartennetzwerke vollständig umschiffen würden. Die Beiträge von Revolut zur A2A-Umsetzung liegen zwar in der AP2-Spezifikation vor, aber die aktuellen AP2-Technikunterlagen behandeln A2A und Push-Payments als Roadmap-Elemente. Konkret: Die heute beschriebenen AP2-Transaktionen, auch über Revolut Pay, nutzen weiterhin kartentypische Pull-Payment-Flows. Für die Wettbewerbserzählung heißt das: Das operative Agent-Checkout-Szenario ist bereits „on rails“, während der disruptive Teil, der die Kartennetz-Ökonomie am stärksten treffen könnte, noch nicht im gleichen Umfang in produktiven Konsumentenflüssen verarbeitet wird.
In den letzten Tagen vor der öffentlich stärker fokussierten Berichterstattung verschärfte sich zudem der Eindruck eines Infrastruktur-Wettlaufs. Am 6. Oktober 2026 haben Sierra und Meta gemeinsam den Personal Agent Protocol (PAP) vorgestellt; dabei wird ein OAuth-basiertes Authentifizierungs- und Aktionsmodell für KI-Agenten skizziert, für das eine frühe Spezifikation im Oktober erwartet wird. PAP ist damit vor allem eine Auth-Schicht, während AP2 stärker auf mandatsichere Kaufdelegationen und kryptografisch signierte Verträge setzt. Daneben existieren mehrere parallele Ansätze: Universal Commerce Protocol (UCP) zielt auf den gesamten Commerce Journey-Umfang ab, Mastercard arbeitet mit Agent Pay und agentischen Tokens auf Netzwerkebene, und Visa adressiert Trusted Agent Protocol im Kontext seiner Intelligent- Commerce-Initiativen. Auch auf Prozessor-Ebene werden Agenten-Käufe über bestehende Karten-Infrastruktur diskutiert. Für Revolut bedeutet das: Wer die Mandate-Ausgabe und deren Kompatibilität über verschiedene Agenten-Ökosysteme hinweg absichern kann, stabilisiert sich als „Payment-Choice“ unabhängig davon, welcher Standard sich am Ende besonders breit durchsetzt.
Welche Risiken und Chancen ergeben sich daraus für klassische Kartennetzwerke? Der wichtige Punkt ist weniger der reine Interchange-Fee-Vergleich, sondern die Verschiebung von Daten und Transaktionskontext. In einem kartengebundenen Agentenmodell fallen Kaufgebühren und Transaktionsdatensätze weiterhin in der üblichen Weise an, weil der Weg über Visa oder Mastercard läuft. Wenn A2A jedoch später produktiv unter AP2 realisiert wird, verschiebt sich das Bild: Ein bank-zu-Händler Transfer erzeugt dann keine kartentypische Transaktionsaufzeichnung. Der Datensatz zu „wer hat über welchen Agenten was bei welchem Händler wann gekauft“ würde stärker beim Bankpartner (hier: Revolut), beim Agenten-/Service-Provider und im AP2-FIDO-anchored Audit Trail landen. Diese mögliche Datenverlagerung erklärt, warum sich Netzbetreiber frühzeitig um eigene Agenten-Mechaniken bemühen: Nicht nur das Volumen, auch die Verwertbarkeit von Transaktionsereignissen steht im Raum.
Gleichzeitig hängt der Markterfolg weniger an der Protokollarchitektur als an der Konsumentenakzeptanz. Eine häufig zitierte Hürde bleibt die Frage, ob Nutzer „ihre Brieftasche“ wirklich in die Hände eines Agenten legen wollen. Revolut adressiert dieses Problem über das Mandate-Prinzip: Nutzer sollen vorab Ausgabengrenzen, erlaubte Merchant-Kategorien und eine Zeitspanne festlegen. Ein Agent kann diese Grenzen nicht überschreiten; jede agenteninitiierte Zahlung löst außerdem Benachrichtigungen und Fraud-Monitoring aus. Auch AIR, der in-app KI-Assistent, wird im Kontext dieser Architektur erwähnt. Offen bleibt dennoch, ob Agenten-Einkäufe sofort als Standard dienen oder ob „human-in-the-loop“ Checkout-Phasen noch lange dominieren. Für Händler und Betreiber von Shops bedeutet die unmittelbare Konsequenz jedenfalls: Wer in maschinenlesbarer Form Händlerkataloge, Checkout-Scopes und Preis-/Inventarlogik so bereitstellt, dass Mandate sauber geprüft und Transaktionen zuverlässig ausgeführt werden, erhöht seine Chance, nicht nur für Menschen, sondern auch für Agenten-Fälle relevant zu bleiben.
Für Unternehmen ist die kurzfristige Aufgabe damit zweigeteilt. Erstens sollten sie sich auf die Mandate-Logik vorbereiten: Welche Scope-Parameter können Händler überhaupt abbilden, wie werden Kategorien und Zeitfenster in der eigenen Bestell- und Fulfillment-Software gemappt, und wie lässt sich die „verifizierbare Link“-Komponente praktisch in Zahlungs- und Audit-Workflows integrieren? Zweitens lohnt sich eine Bestandsaufnahme über Protokollrisiken hinweg: Da AP2 parallel zu PAP, UCP und netzwerk- oder processorbasierten Agentenprotokollen existiert, ist ein richtiger „Single Standard“-Plan heute eher ein Zielbild als ein sicherer Status. Revoluts Ansatz, kompatibel zu „any agent“ sein zu wollen, ist deshalb vor allem als Strategie gegen Protokollfragmentierung zu lesen – aber die eigentliche Marktreife entsteht erst dann, wenn A2A auch im Konsumentenbetrieb breit aktiv wird und damit die größte Ökonomie-verschiebende Wirkung entfalten kann.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Revolut macht Revolut Pay zur KI-Agenten-Kasse: AP2, Mandate und A2A-Roadmap" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Revolut macht Revolut Pay zur KI-Agenten-Kasse: AP2, Mandate und A2A-Roadmap" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Revolut macht Revolut Pay zur KI-Agenten-Kasse: AP2, Mandate und A2A-Roadmap« bei Google Deutschland suchen, bei Bing oder Google News!