
KOBLENZ / LONDON (IT BOLTWISE) – Eine repräsentative Umfrage zeigt, wie knapp die Reserven vieler Haushalte in Deutschland sind. Nur 51 Prozent der Erwachsenen können nach eigener Einschätzung ihre laufenden Ausgaben mindestens drei Monate lang decken. 22 Prozent kommen gerade einmal einen Monat über die Runden. Besonders junge Menschen zwischen 18 und 29 Jahren sehen sich bei unerwarteten Kosten von 3.000 Euro oft überfordert.
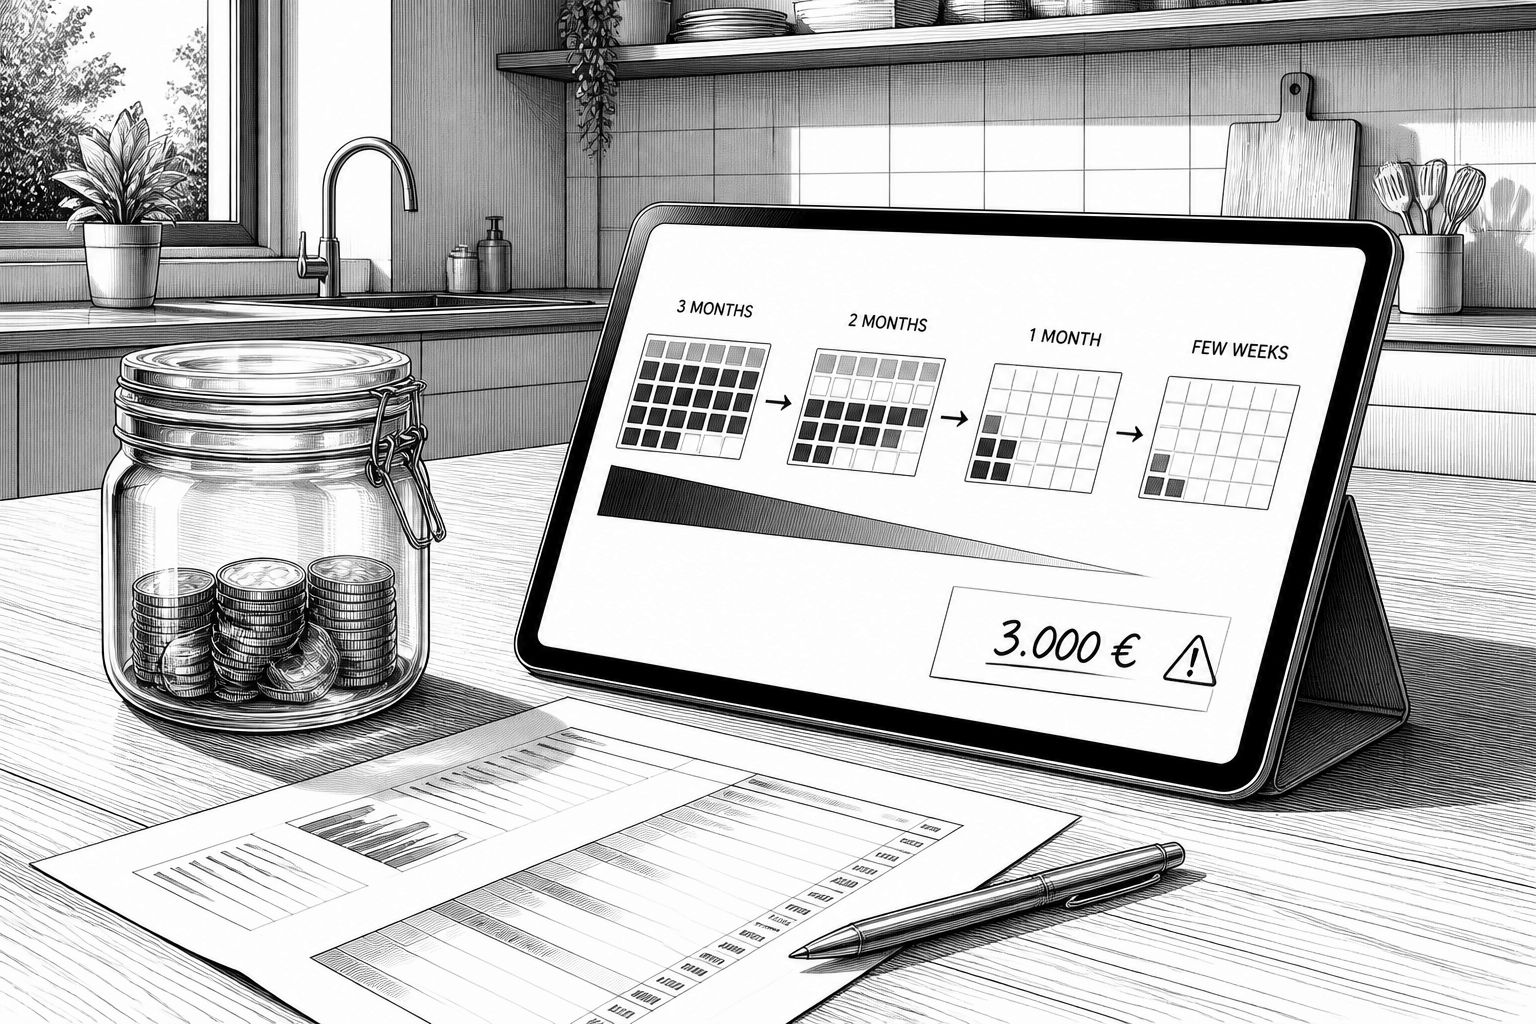
Die Nachricht klingt zunächst wie eine klassische Vorsorge-Studie – tatsächlich ist sie aber auch ein Stimmungsbarometer für die wirtschaftliche Resilienz im Alltag. Laut einer repräsentativen Umfrage im Auftrag der Debeka-Versicherung können nur 51 Prozent der erwachsenen Bürger mindestens drei Monate lang ihre laufenden Ausgaben aus finanziellen Reserven bezahlen. 22 Prozent halten sogar nur einen Monat durch, während ein knappes Viertel (23 Prozent) angibt, mindestens ein halbes Jahr überbrücken zu können. Dass dabei Rentner nicht in die Betrachtung einbezogen wurden, ist für die Einordnung wichtig: Wer für den Ruhestand bereits anders plant oder andere Einkommensquellen hat, trifft statistisch nicht dieselben Annahmen wie Personen im Erwerbsalter.
Technisch betrachtet lässt sich das Ergebnis als Messung von Liquiditätsstufen verstehen. Es geht nicht primär um langfristige Vermögensbildung, sondern um die Frage, wie schnell ein Haushalt auf Einkommensausfälle oder unerwartete Rechnungen reagieren kann. Die Studie nennt dafür ein konkretes Beispiel: Bei einer überraschenden Ausgabe von 3.000 Euro könnten 37 Prozent der Befragten das nach eigener Einschätzung nicht kurzfristig bezahlen, ohne in finanzielle Schwierigkeiten zu geraten. Damit entsteht eine Art „Finanzpuffer-Knick“: Sobald eine Ausgabe die verfügbare Liquidität überschreitet, wird aus einer eher glatten Budgetrechnung eine Notfalllogik aus Verschieben, Einsparen oder ggf. Aufnehmen von Finanzierungsmitteln, deren Kosten später wieder in den laufenden Haushalt zurückschlagen.
Der Blick auf das Antwortmuster nach Alter liefert den nächsten praktischen Hinweis. Vor allem Menschen zwischen 18 und 29 Jahren sehen sich nach den Ergebnissen nicht in der Lage, solche Kosten kurzfristig zu stemmen. Das lässt sich plausibel mit typischen Lebensphasen erklären: In der frühen Erwerbszeit sind Einkommen oft noch im Aufbau, gleichzeitig fallen Ausgaben für Mobilität, Miete, Ausbildung oder den Einstieg ins Berufsleben relativ stark ins Gewicht. Wenn dann ein einzelnes Ereignis – etwa eine Reparatur, eine unerwartete Rechnung oder die Reduktion von Stunden – dazukommt, reicht die Reserve häufig nur für sehr kurze Zeit. Der Umstand, dass jüngere Befragte stärker betroffen sind, ist damit nicht nur ein „Meinungsbild“, sondern auch eine Markt- und Produktfrage: Wer Zahlungen flexibel organisieren will, braucht nicht ausschließlich Sparbereitschaft, sondern vor allem eine Lösung, die Liquiditätsengpässe rechtzeitig abfedert.
Unter dem Druck von Knappheit reagieren viele Menschen der Studie zufolge zuerst mit Sparen am eigenen Konsum. 54 Prozent nennen das Reduzieren von Ausgaben als Maßnahme. Gleichzeitig bleibt die langfristige Absicherung weitgehend unangetastet: Nur 14 Prozent würden bei einer größeren finanziellen Belastung ihre Sparbeiträge oder ihre Vorsorge reduzieren. Genau diese Kombination ist für Entscheider relevant, weil sie zwei widersprüchliche Signale in sich trägt. Einerseits existiert ein Bereitschaftsanker („Ich passe kurzfristig an“), andererseits fehlt häufig die freie Kapazität, um gleichzeitig die strukturelle Vorsorge zu verändern oder zu optimieren. Für Unternehmen im Bereich Finanz-Software – etwa Haushalts-Apps, Spar-Tools oder digitale Beratungsprozesse – bedeutet das: Die Nutzer wollen nicht unbedingt „mehr sparen“, sondern sie brauchen Werkzeuge, die Einsparungen konkret, realistisch und schnell wirksam machen, ohne die langfristige Planung komplett zu beschädigen.
Auch die technologische Perspektive wird damit greifbar. Moderne KI-basierte Budgetierungssysteme arbeiten üblicherweise mit dem, was Nutzer ohnehin an Daten liefern: Konto- und Zahlungsströme, wiederkehrende Ausgaben, Gehalts- oder Lastschriftmuster. Aus diesen Signalen können Systeme Risiken in der Liquidität ableiten, etwa indem sie Muster für „zu wenig Puffer nach einer Lastschrift“ oder „häufige kurzfristige Kontoüberziehungen“ erkennen. Wichtig ist dabei der Unterschied zwischen Prognosen und Handlung: Wenn 37 Prozent bei 3.000 Euro auf „nicht kurzfristig bezahlbar“ kommen, dann sind Warnmodelle allein zu wenig – entscheidend ist, ob eine Lösung rechtzeitig konkrete Optionen ausspielt. Dazu zählen etwa Sofortmaßnahmen (Lastschriftfolge verschieben, Ausgaben temporär reduzieren), aber auch strukturierte Sparpläne, die nicht erst nach einer Krise, sondern bereits vor dem nächsten Einnahme- oder Ausgabenknick greifen.
Für die Marktbetrachtung ist außerdem relevant, dass die Ergebnisse eine klare zeitliche Trennlinie sichtbar machen: Drei Monate sind offenbar eine Schwelle, ab der sich für viele Haushalte die Frage stellt, ob die Rücklagen ausreichen. 51 Prozent schaffen diese Stufe, 22 Prozent nicht. Das ist für Anbieter von Finanzprodukten und -dienstleistungen auch deshalb bedeutsam, weil sich hier die Nachfrage nach „Liquiditäts-Schutz“ von der Nachfrage nach „Vermögensaufbau“ unterscheidet. Wer nur auf langfristige Investments schaut, adressiert möglicherweise nicht das akute Problem. Wer dagegen Produkte oder digitale Services anbietet, die sich explizit an Notfall-Szenarien orientieren – etwa durch dynamische Sparquoten oder automatisierte Budgetkorrekturen – trifft eher den Bedarf, der in der Umfrage sichtbar wird.
Für Unternehmen, die solche Systeme entwickeln, ergibt sich daraus eine klare Gestaltungsaufgabe: Der Nutzen muss im Alltag spürbar sein, nicht nur in Dashboards. Eine KI-gestützte Budget-App sollte beispielsweise nicht nur berichten, dass der Puffer knapp wird, sondern einen Plan liefern, wie kurzfristige Engpässe ohne das vollständige Auflösen langfristiger Vorsorge überbrückt werden können. Genau hier knüpft die Umfrage indirekt an: Wenn 54 Prozent zuerst am Konsum sparen, heißt das, dass der Hebel bereits im Kopf der Nutzer existiert. Technisch geht es dann darum, die Umsetzung zu erleichtern, indem Ausgaben kategorisiert, Konsequenzen für den Monatsverlauf sichtbar gemacht und Maßnahmen priorisiert werden. So wird aus „ich müsste eigentlich sparen“ ein konkretes, in wenigen Schritten umsetzbares Vorgehen.
Schließlich lohnt sich ein realitätsnaher Blick auf den nächsten Schritt im Produktzyklus. Die Umfrage liefert Momentaufnahmen zur Einschätzung, aber sie stellt auch eine Frage in Richtung Services: Wie kann ein Haushalt in Echtzeit erkennen, ob eine Ausgabe aus dem Rahmen fällt, und welche Handlungsoptionen sind dann am wahrscheinlichsten akzeptiert? Wenn nur 14 Prozent angeben, im Ernstfall Sparbeiträge oder Vorsorge reduzieren zu wollen, muss jede digitale Intervention die langfristige Perspektive respektieren. Dann entsteht ein Ansatz, der nicht nur reaktiv ist, sondern präventiv wirkt: durch frühe Warnsignale, durch automatisierte Puffermechanismen und durch eine klare Nutzerführung, die nicht nach Schuldigen sucht, sondern nach dem nächsten machbaren Schritt.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Finanzreserve in Deutschland: Warum viele Haushalte nur wenige Wochen überbrücken" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Finanzreserve in Deutschland: Warum viele Haushalte nur wenige Wochen überbrücken" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Finanzreserve in Deutschland: Warum viele Haushalte nur wenige Wochen überbrücken« bei Google Deutschland suchen, bei Bing oder Google News!