
LONDON (IT BOLTWISE) – Die Allianz-Aktie liegt 2026 bislang deutlich vorn, doch in der Nähe der 440-Euro-Marke fehlt zunehmend der frische Treibstoff. Am 12. November stehen neue Quartalszahlen an, die entscheiden könnten, ob das operative Ergebnis die Prognosespanne weiter stützt. Während mehrere Analysten das Aufwärtspotenzial nur begrenzt sehen, klaffen die Kursziele zwischen 351 und 684 Euro stark auseinander. Entscheidend dürfte werden, wie weit das laufende Aktienrückkaufprogramm bis dahin fortgeschritten ist.
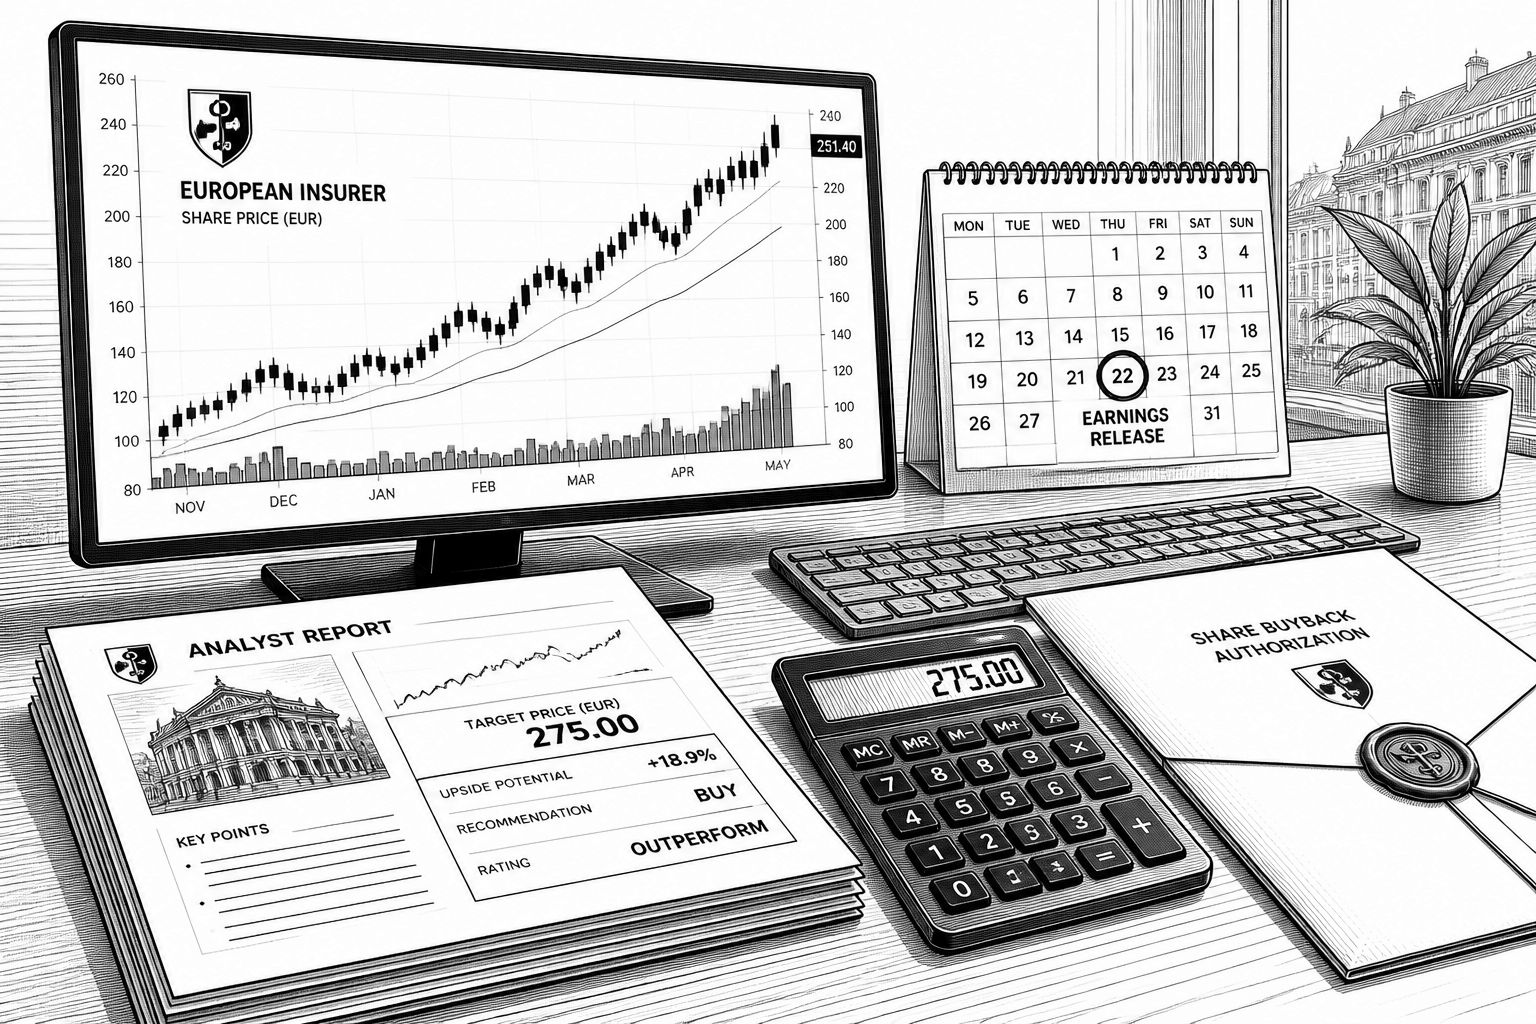
Die Allianz-Aktie zeigt 2026 bislang eine erstaunlich robuste Performance: Auf XETRA liegt das Papier nach den Angaben im Text bei rund 13 % Plus seit Jahresbeginn, während der deutsche Leitindex im selben Zeitraum nur etwa 5,3 % zulegt. Gleichzeitig wird an der aktuellen Börsensituation sichtbar, warum die Debatte um „weitere Gewinne“ jetzt spürbar lauter wird. Am Dienstag notiert die Aktie bei 440,50 Euro nahezu unverändert und damit unter dem durchschnittlichen Analystenkursziel von 460 Euro. Genau diese Lücke wirkt wie eine Bremse für die Erwartungen: Der Markt hat bereits viel Vorarbeit eingepreist, nun braucht es neue operative Impulse, um die Aktie weiter über die nahen Widerstände zu schieben.
Der Blick auf die Analystenstimmen verstärkt den Eindruck, dass es weniger um ein einzelnes „Ja oder Nein“ geht, sondern um eine Neujustierung des Chance-Risiko-Profils. Insgesamt neun Analysten bewerten die Aktie: Drei sprechen sich für einen Kauf aus, fünf empfehlen ein Halten und eine Bewertung lautet Verkauf. Das Gesamtbild wirkt damit nicht dramatisch negativ, doch die Bandbreite der Kursziele ist außergewöhnlich weit. JPMorgan bleibt bei neutralen 460 Euro, RBC sieht die Aktie bei „Sector Perform“ und 450 Euro, Jefferies hält ein Kursziel von 440 Euro fest. Berenberg markiert mit Buy und 684 Euro die optimistische Spitze, während Barclays mit Underweight und 351 Euro das andere Ende absteckt. Diese mehr als 330 Euro Unterschied sind weniger ein Detail am Rand, sondern spiegeln unterschiedliche Annahmen zur Nachhaltigkeit der Ergebnisentwicklung und zur Risikoeinschätzung für die kommenden Quartale.
Technisch betrachtet liefern die zuletzt veröffentlichten operativen Kennzahlen jedoch zunächst Argumente für die optimistischeren Szenarien. Im zweiten Quartal 2026 stieg das operative Ergebnis um knapp 11 % auf 4,9 Milliarden Euro, ein Quartal, das damit klar über einer „Stabilität ohne Überraschung“-Erwartung liegt. Für das erste Halbjahr summiert sich der Wert auf 9,4 Milliarden Euro; zugleich werden bereits 54 % der Mitte des Jahresausblicks erreicht. Auch die Prognose bleibt unverändert: Für das Gesamtjahr peilt die Allianz ein operatives Ergebnis von 17,4 Milliarden Euro an, mit einer Abweichungsmöglichkeit von jeweils 1 Milliarde Euro nach oben oder unten. Beim Kerngewinn je Aktie geht es ebenfalls spürbar voran: Im ersten Halbjahr liegt er bei 16,44 Euro, bereinigt um Sondereffekte entspricht das laut Text einem Plus von gut 10 %. Interessant ist dabei, dass das Wachstum sogar über dem oberen Ende eines angestrebten jährlichen Zuwachses von 7 bis 9 % für den Strategiezyklus 2025 bis 2027 liegt.
Mindestens ebenso wichtig für den Kurstreiz ist die Kapitalrückgabe, weil sie den Effekt steigender Ergebniszahlen direkt in Aktionärserwartungen übersetzt. Die Allianz führt seit Februar ein Aktienrückkaufprogramm mit bis zu 2,5 Milliarden Euro Volumen durch; bis zur Jahresmitte war es laut Text bereits zu mehr als der Hälfte umgesetzt. Konkret wurden eigene Aktien im Wert von 1,4 Milliarden Euro zurückgekauft. Das wirkt nicht nur stützend, sondern auch „planbarer“ als reine Ergebniswachstumsraten, weil weniger Aktien bei vergleichbarer Ausschüttungskraft rechnerisch den Gewinn je Anteilskraft erhöhen können. Flankiert wird das Ganze zudem durch eine Verbesserung der Solvency-II-Quote: Sie steigt auf 225 %, also sieben Prozentpunkte über dem Stand zum Jahresende 2025. Ein solcher Solvenz-Puffer reduziert für Investoren das Risiko, dass Ergebnisfortschritte in kurzer Zeit durch Kapitalengpässe wieder abgefedert werden müssen.
Auf der anderen Seite bleiben zwei Faktoren, die eine Neubewertung bremsen können, selbst wenn die Schlagzeilen kurzfristig positiv bleiben. Erstens zeigt das Lebens- und Krankengeschäft im ersten Halbjahr weniger Dynamik: Der Wert des Neugeschäfts fällt um gut 8 % auf 2,4 Milliarden Euro. Zwar bleibt dieser Rückgang nach Herausrechnung von Verkäufen und Währungseffekten in etwa stabil, doch für die Marktpsychologie zählt die Richtung oft trotzdem: Wachstum wird in der Kommunikation des Marktes typischerweise früher abgestraft als in der späteren Ergebnislogik. Zweitens steht der Jahresausblick unter dem Vorbehalt, dass Naturkatastrophen und Verwerfungen an den Kapitalmärkten das Ergebnis erheblich belasten können. Zwar liegt die Schaden-Kosten-Quote im ersten Halbjahr bei 91,4 % und damit unter der angestrebten Spanne von 92 bis 93 %, doch ein Quartal mit besonders hohen Schäden kann den Puffer schnell zusammenschmelzen. Genau deshalb verschiebt sich der Fokus der nächsten Kursimpulse auf den Termin 12. November: Dort werden operative Entwicklung und Fortschritt beim Rückkaufprogramm in Relation zur Prognosespanne neu bewertet.
Für Anleger und auch für das Management selbst wird damit der nächste Quartalsbericht zur Art Stresstest für die Erwartungsbildung. Wenn sich das operative Ergebnis innerhalb der prognostizierten Bandbreite stabil bewegt und zugleich das Aktienrückkaufprogramm weiter planmäßig voranschreitet, könnte die Markterzählung von „guten Zahlen, aber vielleicht schon eingepreist“ zu „nachhaltig getragene Bewertung“ kippen. Umgekehrt gilt: Reicht der Ausblick nicht an die zuletzt sichtbare Wachstumsdynamik heran oder nehmen Risikofaktoren in der Schadenentwicklung stärker zu, werden Kursziele am oberen Rand rasch wieder einkorrigiert. Besonders auffällig ist in diesem Kontext, dass die Analysten derzeit offenbar sehr unterschiedliche Wege zur Bewertung finden, obwohl die operativen Daten bislang kaum Anlass zur Sorge geliefert haben. Damit hängt die Frage, ob die Kraft für weitere Gewinne reicht, weniger von der Vergangenheit ab, sondern von der konkreten Positionierung der Allianz zum Stichtag der nächsten Veröffentlichung.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Allianz-Aktie trotzt DAX: Zwischen Kursziel-Split und nächsten Quartalsimpulsen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Allianz-Aktie trotzt DAX: Zwischen Kursziel-Split und nächsten Quartalsimpulsen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Allianz-Aktie trotzt DAX: Zwischen Kursziel-Split und nächsten Quartalsimpulsen« bei Google Deutschland suchen, bei Bing oder Google News!