
LONDON (IT BOLTWISE) – Anleihen zahlen derzeit wieder spürbare Renditen, und ETFs machen den Einstieg für viele Anleger deutlich einfacher als der Kauf einzelner Papiere. Entscheidend ist jedoch, wie der Fonds konstruiert ist: Klassische Anleihen-ETFs handeln während der Laufzeit, iBonds halten bis zu einem Enddatum und Overnight-Swap-ETFs ersetzen Tagesgeld. Der Unterschied wirkt sich direkt auf Schwankungen, Kosten und das Ausfall- sowie Einlagensicherungs-Thema aus. Wer dafür nicht nur die angezeigte Rendite, sondern auch Indexzusammensetzung und Sicherungsmechanismen prüft, trifft in der Praxis seltener daneben.
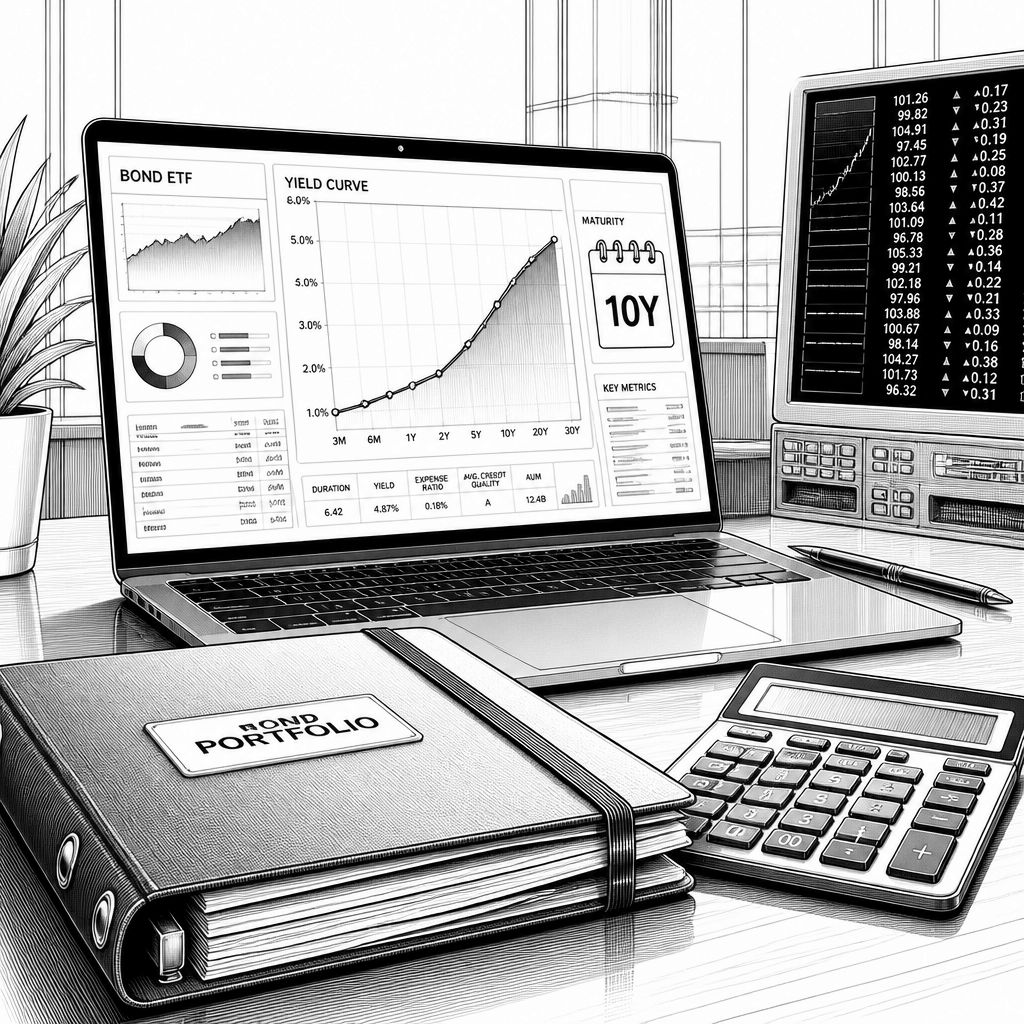
Wer in den vergangenen Jahren vor allem auf Aktien und Tagesgeld gesetzt hat, merkt aktuell: Festverzinsliche Anlagen sind wieder attraktiver geworden. Zehnjährige US-Staatsanleihen liefern laut den in der Meldung genannten Werten rund 5,1 Prozent Rendite, Bundesanleihen gleicher Laufzeit knapp 3,4 Prozent. Gleichzeitig ist diese Renditespanne so hoch wie seit über 20 Jahren nicht mehr – entsprechend groß ist das Interesse, den „Zinsgutschein“ nicht nur als Bankprodukt zu sehen, sondern auch über Wertpapierstrukturen.
Der naheliegende Einstieg läuft häufig über ETFs, weil sie Breite in einem einzigen Depotposten bündeln und sich oft schon mit kleinen Sparraten umsetzen lassen. Ein Anleihe-ETF bildet dabei – analog zu einem Aktien-ETF – einen Index nach, etwa über den Bloomberg Global Aggregate, der Staats- und Unternehmensanleihen enthält, oder über Spezialindizes, die nur Regierungen oder nur Firmenadressen abdecken. Der Knackpunkt gegenüber einer Einzelanleihe: Der Fonds hält seine Papiere in der Regel nicht bis zur Fälligkeit, sondern rotiert sie. Steigen die Zinsen, sinken typischerweise die Kurse der bereits emittierten Anleihen, und ein Fonds muss dann unter Umständen mit Verlust verkaufen, um später neuere, höher verzinste Papiere einzusammeln. Genau diese Mechanik erklärt, warum viele Anleihe-ETFs aktuell „herbe Kursverluste“ zeigen können, obwohl die später erzielbare Rendite im Durchschnitt höher ausfällt.
Für die Einordnung ist ein weiterer Punkt wichtig: Die in der Werbung oder in Medien häufig genannte Rendite ist meist die Rendite bis zur Fälligkeit (Yield to Maturity). Das bedeutet nicht automatisch, dass sich der Wert des ETFs im Verlauf immer stabil verhält, sondern dass bei einer passenden Haltedauer und ohne Ausfall des Schuldners am Ende der Laufzeit der Nennwert zurückkommt. Ein ETF ohne festes Laufzeitende kann diese Planbarkeit für den einzelnen Anleger weniger klar abbilden als eine Einmalanlage in eine konkrete Anleihe – auch wenn der Fonds als Ganzes einem „Renditeziel“ folgt. Wer also nicht nur Rendite will, sondern einen festen Zeitpunkt im Blick hat – zum Beispiel den Rentenbeginn –, sollte seine Strategie stärker am Produktdesign ausrichten.
Genau hier beginnt die eigentliche Auswahlaufgabe. Das Ziel bestimmt, welcher Anleihentyp sinnvoll ist: Für Gelder, die zu einem fixen Datum verfügbar sein sollen, funktionieren einzelne Anleihen oder Fonds mit Enddatum besser, weil sich die Rückflusshypothese an eine bestimmte Fälligkeit koppeln lässt. Wer langfristig streuen möchte oder flexibel parkt, landet häufiger bei klassischen Anleihen-ETFs. In der Praxis lohnt es sich, die Indexlogik genauer zu lesen: Viele Anleiheindizes gewichten nach dem Volumen der ausstehenden Anleihen, wodurch Staaten oder Emittenten mit besonders großem Schuldumfang relativ stärker im Portfolio landen. Damit steigt zwar die „Marktnähe“, aber es kann auch bedeuten, dass Konzentrationen und Bonitätsmischungen stärker durchschlagen. Für zusätzliche Stabilität nennt die Vorlage als Orientierungsrahmen, dass die durchschnittliche Bonität im Schnitt näher an AA liegen sollte.
Für Einsteiger, die den Kursverlauf weniger stark über die Zinsrotation diskutieren möchten, kommen iBonds-Strukturen ins Spiel. Diese ETFs halten die enthaltenen Papiere bis zur Fälligkeit, also wie eine Einzelanleihe mit Enddatum. Als Beispiel wird der iShares iBonds Dec 2031 Term € Corp (IE000I2WYEU9) genannt: Er investiert in Euro-Unternehmensanleihen, daher ist das Währungsrisiko für Euro-Investoren geringer als bei US-Dollar-Fokus, die Fälligkeit liegt im Dezember 2031 und die durchschnittliche Rendite bis dahin wird mit rund 4,2 Prozent beschrieben. Gleichzeitig ist auch hier Transparenz entscheidend: Laut der Meldung besteht mehr als ein Fünftel des Portfolios aus Bankanleihen, was das Profil näher an den Finanzsektor rückt als viele Anleger erwarten.
Wer „Cash parken“ möchte und Tagesgeld als Referenz nutzt, findet daneben Overnight-Swap-ETFs als Alternative. Tagesgeld kann zwar aktuell etwa vier Prozent einbringen, allerdings gilt das in der Regel nur für Neukunden und zeitlich befristete Aktionen. Bei einer Inflation von etwas mehr als drei Prozent bleibt real häufig nur ein kleiner Puffer. Overnight-Swap-ETFs bilden stattdessen den Zins ab, zu dem sich Banken über Nacht Geld leihen. Der größte Fonds in der Vorlage, der Xtrackers II EUR Overnight Rate Swap 1C (LU0290358497), folgt der €STR plus kleinem Aufschlag und wird mit rund 2,5 Prozent beziffert. Wichtig ist die Risikobrücke: Anders als beim Tagesgeld greift keine gesetzliche Einlagensicherung, weil es sich nicht um eine Bankeinlage handelt. Stattdessen wird das Ausfallrisiko des Swap-Partners über einen Sicherungs-Korb aus Wertpapieren begrenzt. Im konkreten Beispiel der Meldung bestand diese Sicherheit zum Stichtag 9. Oktober nur aus Anleihen – mit Schwerpunkt bei Frankreich (26 Prozent), Spanien (knapp elf Prozent) und Deutschland (zehn Prozent) und einem Anteil von rund einem Drittel bei Schuldnern mit bester Bonität (AAA). Für Anleger bedeutet das: Das Gegenparteirisiko wird nicht „wegdiskutiert“, sondern in ein anderes Risikoprofil verschoben. Eine weitere Variante wird als Amundi Smart Overnight Return (LU1190417599) beschrieben, die über Sicherheiten mit Tech-Aktien wie Apple, Microsoft und Amazon arbeitet; die Meldung stellt hier zudem eine kleine Zusatzrendite über mehr als zwölf Monate heraus, begründet durch die Art der Besicherung.
Noch eine Stufe konservativer wird häufig mit kurzlaufenden Anleihen-ETFs gefahren, weil die kurze Restlaufzeit die Kursverluste begrenzen kann, falls die Zinsen weiter steigen. Für deutsche Staatsanleihen werden etwa der Deka Deutsche Boerse EUROGOV Germany Money Market (DE000ETFL227) oder der iShares eb.rexx Government Germany 0-1yr (DE000A0Q4RZ9) genannt; beide schütten aus, und die Vorlage beschreibt eine Entwicklung von knapp 1,8 Prozent über mehr als zwölf Monate. In der Logik ähnelt das eher einem Zinsanker als einem Rendite-Abenteuer, wobei auch hier die Zusammensetzung zählt. Bei europäischen Varianten mit kürzerer Laufzeit dominieren dagegen laut Meldung häufig hoch verschuldete Länder wie Frankreich und Italien – in einem Beispiel wird fast die Hälfte der Papiere darauf zurückgeführt. Der gleiche Blick auf Währungsrisiken gilt besonders für US-Kurzläufer: In den genannten Zahlen lagen mehr als sieben Prozent über zwölf Monate vor allem wegen Währungseffekten durch einen stärkeren Dollar, womit man implizit auf den USD setzt, nicht nur auf den Zins.
Unterm Strich sind Anleihen-ETFs für Einsteiger ein vergleichsweise einfacher Weg, am aktuellen Zinsniveau teilzuhaben – aber sie sind kein „Selbstläufer“. Wer einen festen Auszahlungstermin braucht, landet eher bei Einzelanleihen oder iBonds mit Enddatum. Wer Cash flexibel und regelmäßig „marktnahe“ Zinsen sucht, kann sich Overnight-Swap-ETFs ansehen, muss dafür aber das fehlende Einlagensicherungs-Design im Kopf behalten und verstehen, wie der Sicherungskorb funktioniert. Und wer möglichst geringe Schwankungen anstrebt, prüft kurzlaufende Staatsanleihen-ETFs, achtet aber auf Länder- und Bonitätsgewichtungen. In allen Fällen gilt: Kosten, Zusammensetzung und aktuelle Renditeangaben sind Momentaufnahmen. Gerade bei Fonds, die während der Zinsphase aktiv rotieren oder über Swap-Strukturen arbeiten, kann sich das Risikoprofil schon durch kleine Index- oder Besicherungsänderungen spürbar verschieben – deshalb ist die Analyse vor dem Kauf in der Praxis mindestens so wichtig wie die Renditezahl auf dem Datenblatt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Anleihen-ETFs für Einsteiger: So wählen Sie Laufzeit, Risiko und Rendite" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Anleihen-ETFs für Einsteiger: So wählen Sie Laufzeit, Risiko und Rendite" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Anleihen-ETFs für Einsteiger: So wählen Sie Laufzeit, Risiko und Rendite« bei Google Deutschland suchen, bei Bing oder Google News!