


LONDON (IT BOLTWISE) – Eine kalifornische Familie steckt nach Angaben aus der Sendung praktisch ihr gesamtes Vermögen in Bitcoin. Die Ehefrau will Teile verkaufen, um eine rund 400.000-Dollar-Hypothek zu tilgen und ausreichend Rücklagen aufzubauen. Der Ehemann setzt auf weiter steigende Kurse, fürchtet aber zugleich zusätzliche Steuerlasten. In der Diskussion wird deutlich, wie sich Renditehoffnung und Liquiditätsbedarf gegenseitig blockieren können.
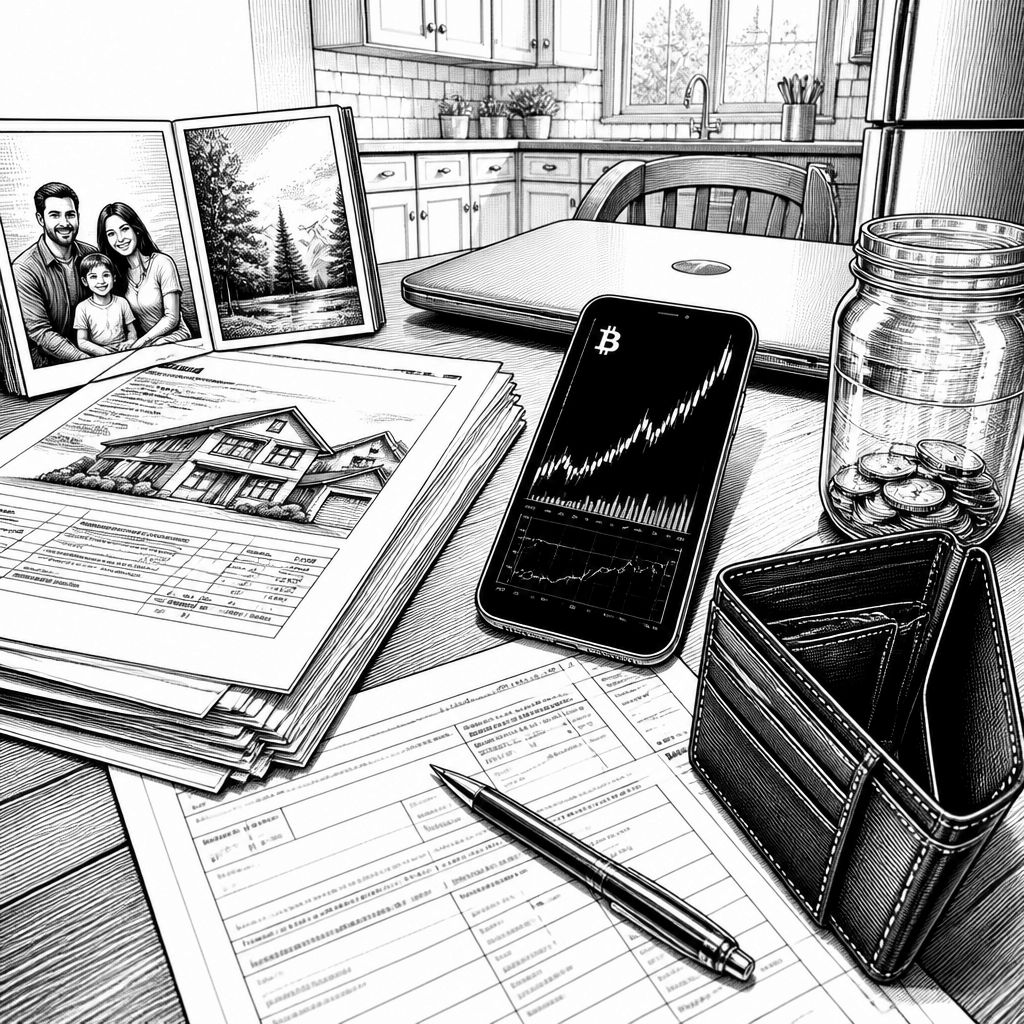
Die Geschichte wirkt auf den ersten Blick wie ein klassischer Konflikt zwischen langfristigem Investieren und kurzfristiger Planbarkeit. Laut Bericht aus einer Radiosendung mit Finanzbezug geht es um eine kalifornische Mutter aus Sacramento, die gemeinsam mit ihrem Mann über rund 600.000 US-Dollar in Kryptowährung verfügt – bei gleichzeitig nur etwa 5.000 US-Dollar Bargeld. Die laufenden Verpflichtungen sind dabei nicht klein: Die Hypothek liegt bei ungefähr 400.000 US-Dollar, zusätzlich kommen etwa 20.000 US-Dollar Autokredit dazu. Wer diese Zahlen nebeneinander legt, erkennt das eigentliche Problem: Der Handlungsspielraum der Familie hängt an einer einzelnen, stark schwankenden Anlageklasse, während der Haushalt Liquidität für klare Ziele braucht.
Besonders relevant ist, wie der Konflikt in der konkreten Argumentation aufgespannt wird. Der Ehemann pocht auf das Warten, weil er erwartet, dass Bitcoin deutlich weiter steigt. In der Sendungsdiskussion wird das dagegen mit dem Risiko eines „Alles-auf-eine-Karte“-Setups kontrastiert: Ein Mitdiskutant vergleicht die Struktur mit dem Besitz nahezu der gesamten Vermögensposition in einem einzigen spekulativen Asset, statt breit gestreut in Positionen zu investieren, die regelmäßig Erträge erzeugen können. Der Punkt dahinter ist weniger moralisch als finanztechnisch: Wenn nahezu das gesamte Nettovermögen an Kursbewegungen gekoppelt ist, bleibt auch bei gutem Timing wenig Reserve für Notfälle, unerwartete Ausgaben oder eine geordnete Entschuldung.
Aus Sicht des Haushaltsmanagements trifft die Familie zudem auf zwei zeitkritische Mechanismen. Erstens ist da der Schuldenblock: Eine Hypothek mit hoher Restlast reduziert nicht nur psychologisch die Stabilität, sie bindet auch zukünftige Cashflows. Zweitens spielen Steuerthemen eine Rolle, die in der Diskussion als zusätzlicher Unsicherheitsfaktor auftauchen: Sarah erklärt, dass der Mann Kapitalertragsteuern als Grund für das Abwarten sieht. Der Gegenimpuls lautet, dass „ewig warten“ die potenzielle Steuerlast ebenfalls anwachsen lassen kann, falls der Kurs steigt, und gleichzeitig die Strategie bei einem Kursrutsch kippen kann. Praktisch bedeutet das: Wer den Verkaufszeitpunkt an weiter steigende Kurse koppelt, muss damit leben, dass sich der spätere Entscheidungszeitpunkt in beide Richtungen verschieben kann – nach oben, aber eben auch in Richtung eines „Regrets“, falls sich Verluste zeitlich verfestigen.
Der wichtigste Schnittpunkt ist dabei nicht die Prognosefähigkeit von Bitcoin, sondern die Frage, ob das Anlage-Setup mit dem Lebensziel „finanzielle Sicherheit“ kompatibel ist. In der Diskussion wird Sarahs Perspektive als Suche nach dem Gefühl der Souveränität beschrieben, das entsteht, wenn das Eigenheim zumindest abbezahlt ist. Ihr Ziel ist damit kein Trading-Experiment, sondern ein Entschuldungs- und Rücklagenplan. Genau hier wird die Empfehlung zur gestaffelten Entschuldung greifbar: Nicht zwingend alles verkaufen, aber so weit Kapital realisieren, dass die Hypothek deutlich entlastet wird und ein verlässlicher Notfallpuffer entsteht. Gleichzeitig wird ein weiterer Punkt deutlich: Wenn das Vermögen zu stark konzentriert ist, ist Diversifikation nicht nur eine Theorie für Portfoliomanager, sondern eine Art Risikopuffer für reale Familienentscheidungen.
Technisch betrachtet hat die Situation auch eine Portfolio-„Konzentration“-Komponente: Bitcoin ist historisch stark volatil und reagiert häufig auf Stimmungswechsel im Markt. Dadurch verlagert sich das finanzielle Risiko von einem kontrollierbaren Kostenblock (Zins- und Tilgungsplan der Hypothek) auf eine unkontrollierbare Kursgröße. Für Privathaushalte ist das besonders anspruchsvoll, weil Budgets typischerweise monatlich und nicht „kursabhängig“ funktionieren. Sobald die laufenden Verpflichtungen aber nicht aus Reserven gedeckt werden können, entsteht eine Art Zwangslogik: Man hält Anlagepositionen länger als geplant, um den „richtigen“ Verkaufszeitpunkt nicht zu verpassen, und verlängert damit die Phase, in der sich das Risiko gegen die eigene Liquiditätslage richtet.
Für die Einordnung in den größeren Marktkontext ist außerdem interessant, wie sich Narrative in Finanzmedien und privaten Beziehungen gegenseitig verstärken können. Die Diskussion rahmt Bitcoin als eine Art Stellvertreter („Proxy“) für Werte wie Sicherheit vs. Chance: Während der eine Partner den zukünftigen Wertzuwachs sieht, bewertet der andere vor allem die psychologische und finanzielle Stabilität im Heute. Damit wird aus einer Vermögensfrage schnell eine Vertrauensfrage. Und genau diese Dynamik zeigt, warum Empfehlungen wie „Schulden zuerst“, „Notgroschen sichern“ und „Diversifikation umsetzen“ nicht als pauschale Weisheit funktionieren, sondern als Mechanik, um Konflikte zu entschärfen: Man reduziert die Abhängigkeit von einer einzigen Kursentwicklung, bevor die Kursentwicklung zum Druckmittel wird.
Am Ende bleibt eine nüchterne Lehre: Wer große Lebensziele mit einem einzelnen, volatilen Krypto-Asset verknüpft, muss definieren, welche Risiken man bei schlechten und bei guten Szenarien akzeptiert. Sarahs Bereitschaft, Teile zu verkaufen, steht damit für den Versuch, die Entscheidungsfreiheit zurückzuholen – inklusive des Blicks auf mögliche Steuereffekte. Der Ehemann setzt dagegen auf die Erwartung weiterer Kursgewinne und damit auf eine Ausrichtung, die den Verkaufstermin nach hinten schiebt. Für andere Familien ist die praktische Frage ähnlich, nur mit anderen Zahlen: Wie viel Risiko ist man bereit, wenn die Hypothek morgen fällig ist, aber der Kurs erst in Monaten oder Jahren den gewünschten Stand erreicht? Genau diese Lücke zwischen Zeitplan und Kursverlauf entscheidet im Alltag oft stärker als jede Prognose.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Bitcoin statt Rücklagen: Familie ringt um 400.000-Dollar-Hypothek und Cash-Not" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Bitcoin statt Rücklagen: Familie ringt um 400.000-Dollar-Hypothek und Cash-Not" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Bitcoin statt Rücklagen: Familie ringt um 400.000-Dollar-Hypothek und Cash-Not« bei Google Deutschland suchen, bei Bing oder Google News!