
FRANKFURT / LONDON (IT BOLTWISE) – Die Bundesbank warnt in ihrem Finanzstabilitätsbericht vor steigenden Risiken für Deutschlands Banken. Bewertungsniveaus an den Finanzmärkten hält die Notenbank für ambitioniert, insbesondere bei US-Technologieaktien. Gleichzeitig steigen nach Darstellung der Bundesbank Problemkredite, während Gewerbeimmobilien und die stark fremdfinanzierte Nachfrage nach Wohnimmobilien zusätzliche Verwundbarkeiten schaffen. Entscheidend ist aus Sicht der Notenbank, dass die Kreditrisiken bisher geordnet bleiben, die Richtung jedoch klar nach oben zeigt.
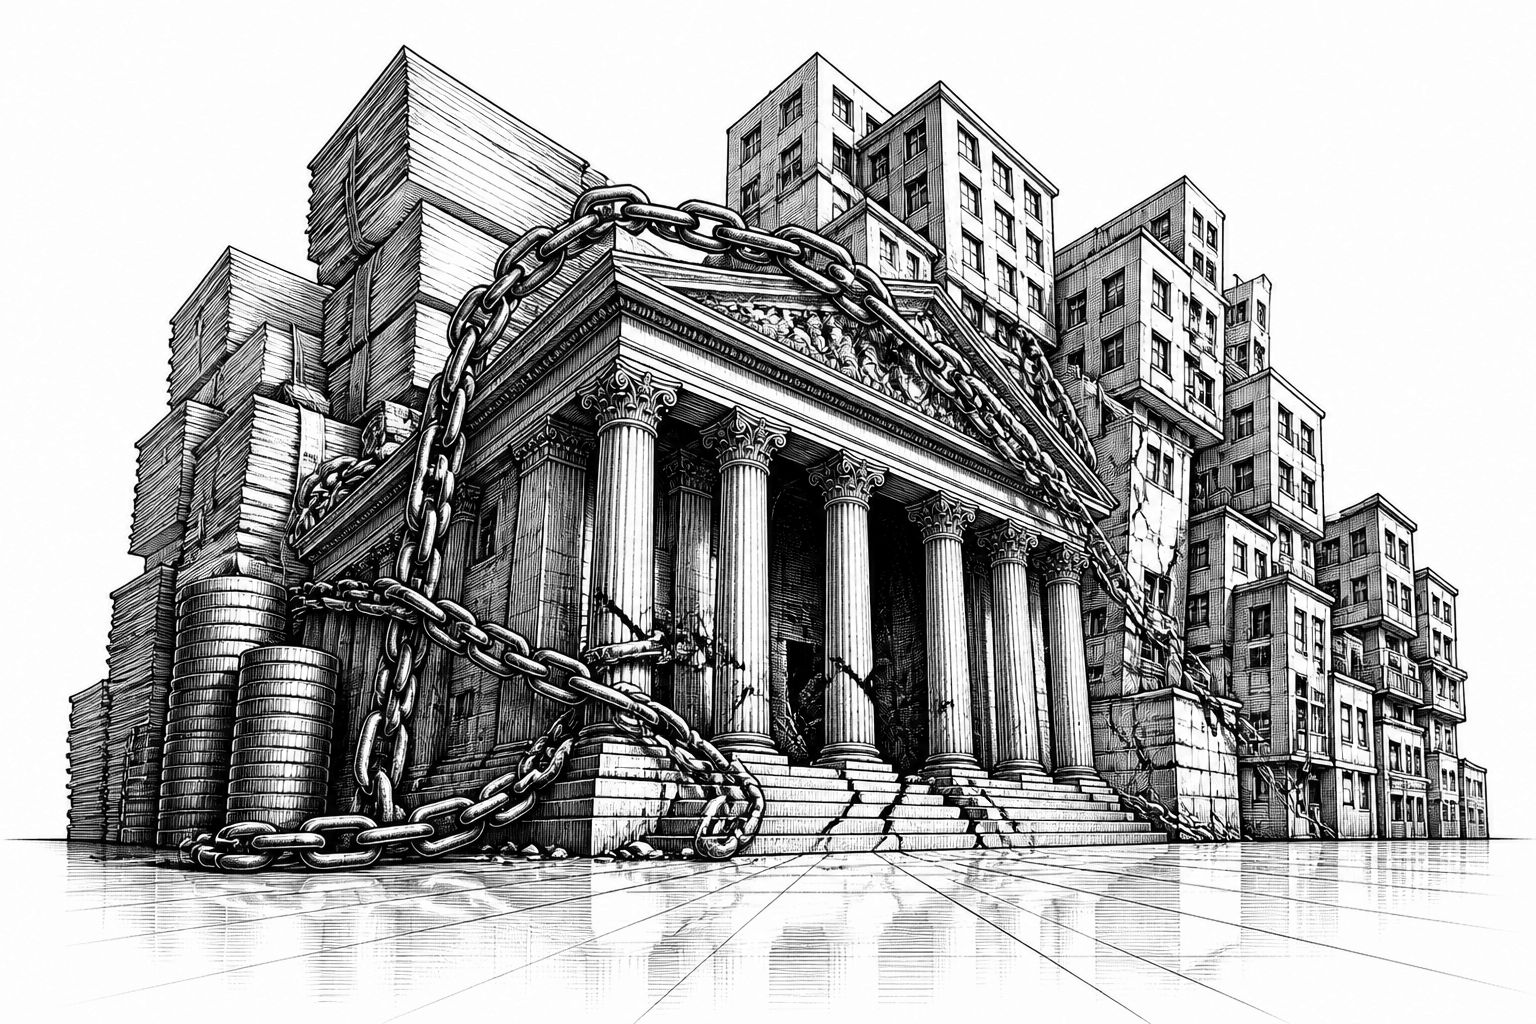
Im Finanzstabilitätsbericht der Bundesbank rückt nicht eine einzelne Schlagzeile in den Mittelpunkt, sondern ein Zusammenspiel aus Markt- und Kreditrisiken, das sich gegenseitig verstärken kann. Bundesbank-Vorstandsmitglied Michael Theurer brachte die Lage in Frankfurt auf den Punkt: Die Rahmenbedingungen seien und blieben herausfordernd. Besonders kritisch sieht die Notenbank die Kombination aus überhitzt wirkenden Erwartungen an Aktienmärkten, einem höheren Zins- und Finanzierungskostenniveau sowie einem wirtschaftlichen Umfeld, das nicht schnell genug stabilisiert. Wenn sich dann noch geopolitische Spannungen aufbauen oder den Märkten gesetzte Gewinnerwartungen enttäuscht werden, wäre das Rückschlagpotenzial aus Sicht der Bundesbank erheblich.
Für das Bankensystem ist dabei weniger die abstrakte Marktvolatilität das Kernproblem, sondern die Frage, wie stark Bewertungen in Risikoaufschläge übersetzen. Theurer verwies darauf, dass die Bewertungen an den Finanzmärkten ambitioniert seien, gerade im US-Technologiesektor. Bei einem Enttäuschungsszenario würden Kurse deutlich nachgeben – und genau diese Marktbewegungen wirken als Schock auf das gesamte Risikogefüge: Sie beeinflussen Sicherheitenwerte, Portfoliowertungen und häufig auch die Risikomargen, die Kreditinstitute bei neuen Geschäften einpreisen. Entsprechend verschiebt sich die Risikowahrnehmung von “Marktrisiko” hin zu “Kredit- und Bewertungsrisiko”, sobald Bewertungsverluste und Refinanzierungsdruck zusammenfallen.
Eine zweite Achse der Warnung betrifft die Staatsschulden im Euroraum. Die Bundesbank beschreibt den Kern der Verwundbarkeit als Mischung aus hohen, weiter steigenden Staatsschulden und geringem Wirtschaftswachstum. Verliert ein Staat seine Kreditwürdigkeit, steigen die Risikoprämien auf seine Anleihen. Genau an dieser Stelle greifen mehrere Übertragungskanäle gleichzeitig: Banken, Versicherer und Fonds, die entsprechende Anleihen halten, sehen sich dann mit Bewertungsabschlägen konfrontiert; zugleich steigen Erträge aus neuen Emissionen nur dann, wenn Anlagestrategien umgebaut werden können. Für Institute heißt das in der Praxis, dass Zins- und Spread-Risiken nicht isoliert betrachtet werden dürfen, weil sie über das Portfolio in die Ertragslage und damit in die Risikotragfähigkeit hineinwirken.
Neben Wertpapierportfolios rückt die Bundesbank auch die Kreditseite stärker in den Fokus. Seit Mitte des vergangenen Jahres sei der Anteil von Problemkrediten gestiegen; die monatlichen Insolvenzen seien zuletzt auf den höchsten Stand seit 2014 geklettert. Höhere Finanzierungskosten erschweren laut Notenbank die Lage für Unternehmen zusätzlich. Wichtig ist dabei die zeitliche Qualität des Risikos: Bislang materialisieren sich die Kreditrisiken laut Bundesbank geordnet, und die Banken könnten die Belastungen noch gut verkraften. Dennoch bleibt für die Notenbank die Richtung klar – die anhaltende wirtschaftliche Schwäche und strukturelle Belastungen schlagen zunehmend auf die Banken durch, statt nur einzelne Branchen zu treffen.
Besonders sensibel zeigt sich das Bild im Immobilienbereich, und zwar aus zwei unterschiedlichen Perspektiven. Zum einen sieht die Bundesbank die Lage im Markt für Gewerbeimmobilien weiterhin angespannt. Der Homeoffice-Trend reduziert den Bedarf an Büroflächen; dadurch entsteht in vielen Ländern Druck auf die Bewertung solcher Objekte. Zum anderen verweist die Notenbank auf ein konkretes Muster bei Wohnimmobilienfinanzierungen in Deutschland: Nach Angaben der Bundesbank waren knapp 40 Prozent des neu vergebenen Darlehensvolumens fast vollständig kreditfinanziert. Wenn Kreditnehmer dann ihre Raten nicht mehr zahlen können – etwa durch Arbeitslosigkeit oder andere Einkommensschocks – erhöht sich das Risiko für die Bank überproportional, weil die Eigenkapitalpuffer dünner werden.
Aus dem Zusammenspiel dieser Faktoren leitet die Bundesbank einen systemischen Blick ab. Ein großer Anteil von Finanzierungen mit hohen Fremdkapitalanteilen mache das Bankensystem verwundbar gegenüber solchen Entwicklungen und könne systemische Risiken erhöhen. Für Entscheider bedeutet das: Risikomodelle dürfen sich nicht nur auf historische Ausfallraten stützen, wenn sich die Makrolage verändert und die Refinanzierung teurer geworden ist. Ebenso verlangt die Gemengelage aus Marktwertverlusten und Kreditstress eine konsequente Verknüpfung von Stresstests, Kapitalplanung und Liquiditätsmanagement. Die Botschaft der Bundesbank ist damit auch operational: Solange Belastungen “geordnet” bleiben, ist noch Zeit, Strategien anzupassen – aber je länger Schwächephasen anhalten, desto stärker können sich Verluste in der Breite durchsetzen.
Für den weiteren Verlauf dürfte zudem entscheidend sein, wie schnell sich das wirtschaftliche Umfeld und die Erwartungen an den Kapitalmärkten entkoppeln. Wenn Bewertungsniveaus an den Märkten mit der realen Entwicklung nicht Schritt halten, steigt das Risiko für abruptes Neupreising – und das kann wiederum die Kreditvergabe- und Underwriting-Bedingungen verschärfen. Gleichzeitig zeigt die Bundesbank, dass auch ohne einen sofortigen Bankenstress bereits einzelne Risikoquellen sichtbar sind: steigende Problemkredite, hohe Insolvenzen und ein Immobiliensegment mit strukturellem Gegenwind. Genau deshalb lohnt der Blick weniger auf Schlagworte als auf die Transmissionspfade – also darauf, wie sich Zinsen, Spreads, Sicherheitenwerte und Ausfallwahrscheinlichkeiten gegenseitig verstärken können.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Bundesbank warnt vor wachsenden Bankenrisiken durch Schulden, Immobilien und Kreditstress" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Bundesbank warnt vor wachsenden Bankenrisiken durch Schulden, Immobilien und Kreditstress" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Bundesbank warnt vor wachsenden Bankenrisiken durch Schulden, Immobilien und Kreditstress« bei Google Deutschland suchen, bei Bing oder Google News!