


LONDON (IT BOLTWISE) – Die DKB hat die Zinsen für Festgeld-Anlagen nach oben angepasst und bietet damit für mehrere Laufzeiten mehr Rendite als noch vor wenigen Wochen. Gleichzeitig verschiebt sich das Ranking im Markt, weil auch andere Banken ihre Konditionen teils zeitnah nachziehen. Für Sparerinnen und Sparer wird damit vor allem die Frage wichtiger, ob sich das Geld kurzfristig flexibel halten soll oder ob eine feste Laufzeit die bessere Wahl ist. Entscheidend sind dabei Laufzeit, Mindestanlage und der Zinssatz nach Ablauf der Aktion.
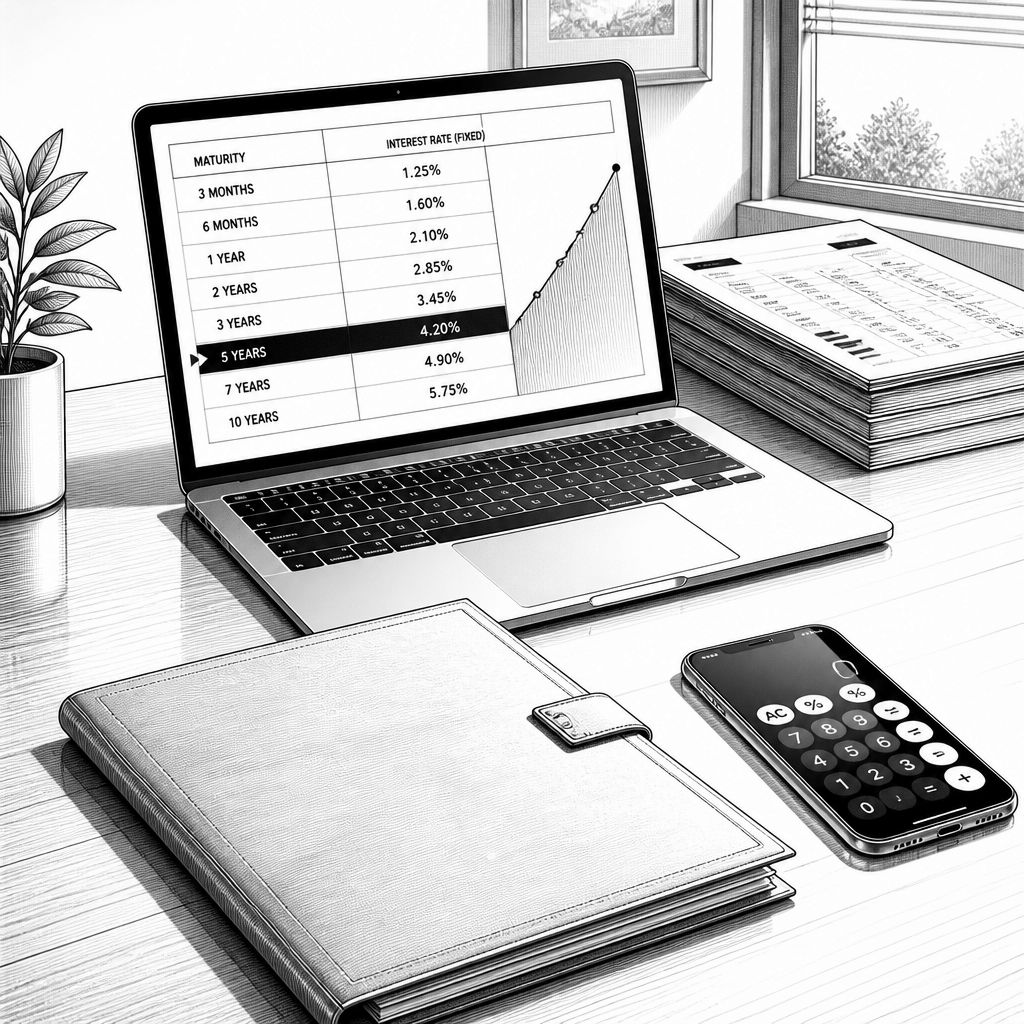
Die aktuellen Zinsbewegungen im Tagesgeld- und Festgeldmarkt wirken auf den ersten Blick wie ein Detailthema, für viele Sparerinnen und Sparer sind sie aber direkt spürbar: Wer sein Geld für wenige Monate parkt, sieht sich anderen Angeboten ausgesetzt als jemand, der zwei oder drei Jahre fest plant. In den vergangenen Wochen wurden in mehreren Bankhäusern Konditionen nach oben korrigiert. Genau hier setzt die Meldung zur DKB an, die ihre Festgeldzinsen ab sofort anhebt und damit das ohnehin dynamische Feld kurzfristiger Spareffekte weiter anheizt.
Bei der DKB gilt der neue Festgeld-Preiskorridor für konkrete Laufzeiten, wobei sich die Abstufung vom Kurz- bis zum Langbereich sichtbar macht. Für drei Monate steigt der Zinssatz von 1,5 % p. a. auf 1,6 % p. a., nach sechs Monaten von 2,0 % p. a. auf 2,2 % p. a. Am stärksten wirkt die Erhöhung im mittleren Bereich: Für ein Jahr werden 2,5 % p. a. statt 2,5 % p. a. ausgewiesen, für zwei Jahre 3,00 % p. a. statt 2,75 % p. a. Neu ist zudem der Schritt für längere Laufzeiten, bei denen die DKB künftig 3,00 % p. a. für vier bis fünf Jahre und 3,20 % p. a. für zehn Jahre nennt. Praktisch relevant bleibt dabei auch die Mindestanlagesumme: Die DKB verlangt 2.500 Euro, zusätzlich wird ein Girokonto benötigt.
Die Girokonto-Pflicht ist einer der Punkte, der die Entscheidung nicht nur vom Zinssatz abhängig macht. Laut Angaben im Beitrag ist das Konto ab einem monatlichen Geldeingang von 700 Euro kostenlos; für Personen unter 28 Jahren soll es ebenfalls kostenfrei sein. Wer diese Bedingung nicht erfüllen will oder lieber ohne Zusatzprodukt plant, landet schnell wieder bei Alternativen im Festgeld-Vergleich. Dort werden in der Berichterstattung unter anderem Angebote genannt, die je nach Laufzeit bis zu 3,9 % erreichen, wobei diese Spitzenwerte typischerweise an bestimmte Laufzeiten und Bedingungen gebunden sind.
Beim Blick auf den Tagesgeldbereich zeigt sich ein anderes Muster: Hier konkurrieren viele Institute über relativ kurze Zinsgarantien, oft mit Aktionsfenstern von drei bis vier Monaten. Für kurzfristig verfügbares Geld wird deshalb häufig Tagesgeld bevorzugt, während Festgeld eher dann Sinn macht, wenn der Anlagehorizont klar ist. Im Beitrag werden als Beispiele Revolut mit 4,25 % p. a. für bis zu vier Monate, Bigbank mit 4,15 % p. a. für vier Monate und Renault Bank mit 4,1 % p. a. für vier Monate genannt. Entscheidend ist dabei weniger die absolute Spitze als die Frage, wie hoch der Anschlusszins nach Ende der Zinsgarantie ausfällt und ob das eigene Timing wirklich zur Laufzeit passt.
Dass sich die Marktlandschaft zuletzt so schnell bewegt hat, lässt sich auch über den Kalender erklären: Mehrere Institute haben zum Teil unmittelbar nach EZB-Zinsanpassungen oder nach eigenen Neukunden-Aktionen nachgebessert. In der Zusammenstellung taucht unter anderem die PSD Bank Nürnberg auf, die Festgeldzinsen für bestimmte Laufzeiten angehoben hat, außerdem werden Aktionen bei VW Bank, Renault Bank und weiteren Instituten beschrieben. Solche zeitnahen Korrekturen sind für Sparerinnen und Sparer ein Vorteil, weil Konditionen kurzfristig nach oben rutschen können; für die Anbieter bedeutet es gleichzeitig, dass Preiswettbewerb und Kundengewinnung in der Praxis oft schneller stattfinden als klassische Langfristplanungen.
Technisch betrachtet steckt in der Auswahl zwischen Tages- und Festgeld weniger „Magie“ als eine saubere Allokation nach Liquiditätsbedarf: Tagesgeld koppelt die Rendite an variierende Bankkonditionen und ist typischerweise jederzeit verfügbar, Festgeld dagegen fixiert den Zinssatz für eine vereinbarte Laufzeit. Damit verschiebt sich auch das Risikoprofil der Entscheidung: Bei Festgeld liegt das Risiko stärker im Zinsumfeld nach Ablauf der Laufzeit, bei Tagesgeld in der Unsicherheit, wie lange ein attraktiver Aktionszinssatz tatsächlich Bestand hat. Wer beispielsweise nur für kurze Zeit parkt, profitiert eher von längeren Zinsgarantien im Tagesgeld; wer hingegen planbar Kapital bindet, kann mit Festgeld gezielt planbare Erträge sichern.
Für die praktische Umsetzung im eigenen Portfolio lohnt sich daher ein zweistufiger Abgleich: Zuerst prüfen, ob die eigene Liquidität in den Zeithorizont passt, und dann die Bedingungen der jeweiligen Aktion gegeneinander halten. Der Beitrag macht genau diese Relevanz deutlich, etwa über die DKB-Kombination aus Festgeld und Girokonto und über die im Markt häufig anzutreffenden Limits für Aktionszinssätze. Wer sich dabei unsicher ist, kann die Entscheidung systematisch über den eigenen Anlagehorizont und den realen Zinsertrag nach Abzug von Mindestbeträgen und Bedingungen strukturieren. In einem Markt, der aktuell stark über kurzfristige Zinsanhebungen spielt, ist diese Disziplin am Ende oft wertvoller als die Jagd nach dem einen „besten“ Angebot.
Auch bei aller Vergleichbarkeit sollte man die nächsten Schritte nicht nur als Zinsvergleich verstehen: Der Anschlusszins entscheidet mit darüber, ob ein Angebot nach der Aktionsphase noch attraktiv bleibt. Gerade weil in den letzten Wochen mehrere Banken ihre Konditionen angepasst haben, kann sich das Niveau für Neukunden und Bestandskundschaft unterschiedlich entwickeln. Damit verschiebt sich die Strategie von der einmaligen Auswahl hin zu einem laufenden Konditions-Controlling, zumindest solange die Zinssignale der Zentralbank und der Wettbewerbsdruck noch schnell nachwirken.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "DKB erhöht Festgeld-Zinsen: Welche Laufzeit jetzt lohnt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "DKB erhöht Festgeld-Zinsen: Welche Laufzeit jetzt lohnt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »DKB erhöht Festgeld-Zinsen: Welche Laufzeit jetzt lohnt« bei Google Deutschland suchen, bei Bing oder Google News!